Հարկային պարտավորությունների զգացումը. Ինչու է անհրաժեշտ այս որոշումը
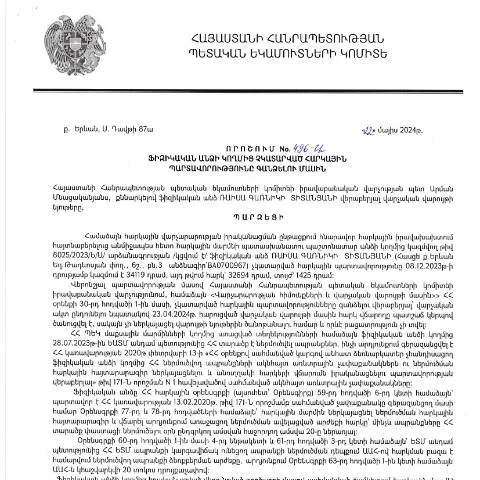
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 22.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 496-Ա որոշումը կրում է էական նշանակություն հարկային պարտավորությունների կատարելու գործընթացում: Այս որոշման հիման վրա կառավարությունը կարող է հարկային պարտավորություններ չկատարող ֆիզիկական անձանց նկատմամբ կիրառել համապատասխան միջոցներ:
Առկա պրոֆիլները և նրանց իրավունքները
Բազմաթիվ քաղաքացիներ կարող են հայտնվել այս որոշման շրջանակներում ՝ կախված իրենց ֆինանսական իրավիճակից, հարկային պատմությունից և այլ հանգամանքներից:
- Մասնավոր գործարարներ: ովքեր չեն կատարում իրենց հարկային պարտավորությունները։
- Անհատ քաղաքացիներ: ովքեր դառնում են հարկային պարտավորությունների մեղավորներ, օրինակ՝ աշխատանքի բացակայության կամ ֆինանսական խնդիրների պատճառով։
- Արտասահմանցիներ: ովքեր բնակվում են Հայաստանում, սակայն չկատարում են հարկային պարտավորություններ։
Երկարատև պարտքեր
Այս որոշումը կարող է գործ ունենալ նաև այն անձանց նկատմամբ, ովքեր երկարաժամկետ պարտքեր ունեն, և նրանց հարկային պարտավորությունները տարեկան աճում են:
Որոշման կատարումը՝ քայլ առ քայլ
ՀՀ ՊԵԿ-ի կողմից հրապարակված որոշման արդյունքում, հարկատուները պետք է ապահովեն իրենց պարտավորությունների կատարումը: Այս գործընթացը ընդգրկում է մի քանի կարևոր քայլեր:
- Տեղեկատվություն ստանալը: Հարկատուները պետք է ստանան տեղեկություններ իրենց հարկային պատմության վերաբերյալ:
- Հարկային պարտավորությունների գնահատումը: Մասնավորապես, նրանք պետք է գնահատեն, թե քանի գումար են պարտք:
- Վճարումների իրականացում: Վճարումները պետք է կատարվեն սահմանված ժամկետներում:
Որոշման հանձնումը և պաշտոնական քայլերը
Այս որոշման պահանջներին համապատասխան, հարկատուները պետք է կատարեն որոշակի քայլեր, որոնց մեջ ընդգրկված են.
- Նրանք պետք է լրացնեն անհրաժեշտ փաստաթղթերը, որոնք կապված են իրենց հարկային պարտավորությունների հետ:
- Հարկային կարգապահության պահպանման համար անհրաժեշտ է կատարել նաև պաշտոնական դիմումներ:
Տվյալների ճիշտ վերլուծություն
Ամբողջ գործընթացում կարևոր է տվյալների ճիշտ վերլուծությունը, ինչը թույլ կտա հարկատուներին ճիշտ հաշվարկել իրենց պարտավորությունները:
Արտոնություններ և բացառություններ
Այս որոշումը ընդգրկում է նաև որոշ արտոնություններ որոշակի խմբերի համար:
- Մինորները: Նրանք, ովքեր դեռևս չեն հասել իրավաբանական տարիքի, չեն կրում երկրորդական պարտավորություններ:
- Արագ քայլերի դեպքում: Եթե հարկատուները արագ կատարեն վճարումները, կարող են օգտվել ապացուցված արտոնություններից:
Ընդլայնված դիմումի ձեւաչափեր
Դիմումի ձևաչափերը տրամադրվում են ՀՀ ՊԵԿ պաշտոնական կայքում: Դրանց կիրառումը պետք է լինի հետևյալ:
| Դիմումի տեսակ | Նկարագրություն | Ձևաչափ |
|---|---|---|
| Ֆիզիկական անձանց դիմում | Այս դիմումը նախատեսված է ֆիզիկական անձանց կողմից | Dimum Dzev N2 |
| Առանձնացված դիմում | Նախատեսված է փաստաբանական անձանց համար | Dimum Dzev N3 |
Հարկային պարտավորությունների չկատարելը և դրա հետևանքները
Եթե հարկատուները չեն կատարում իրենց պարտավորությունները, ապա նրանք կարող են դիմակայել հետևյալ հետևանքներին:
- Ավելացված տույժեր և կրկնակի հարկեր:
- Դատական գործընթացներ:
- Հարկային պարտավորությունների երկարաձգում:
Անձնական իրավունքներն ու պարտականությունները
Անհրաժեշտ է իմանալ, որ յուրաքանչյուր հարկատու ունի նաև որոշ իրավունքներ, որոնք կարող են պաշտպանել նրանց:
- Իրավունք ստանալ հարկային կառույցների աջակցություն:
- Պահպանել գաղտնիությունը իրենց ֆինանսական տվյալների մասին:
Խնդիրների առաջացման դեպքում
Եթե հարկատուները խնդիրների առաջացման դեպքում պետք է դիմեն իրավաբանական ծառայություններին, որոնք կարող են օգնել նրանց:
- Անհրաժեշտ է ունենալ փաստաթղթեր, որոնք կհաստատեն նրանց հարկային պատմությունը:
- Իրավաբանական հարցերի դեպքում պետք է փորձեն լուծել դրանք հնարավորինս արագ:
Խնդիրների լուծման ծրագրեր
ՀՀ ՊԵԿ-ն առաջարկում է նաև խնդիրների լուծման հատուկ ծրագրեր, որոնք կարող են օգնել հարկատուներին:
- Հարկային կրթական ծրագրեր:
- Աջակցություն հարկային պարտավորությունների կապակցությամբ:
Դիմումն ու դրա ընթացակարգը
Երկու ամսվա ընթացքում՝ 2024 թվականի մայիսի 22-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետ Ռաիսա Գառնիկի Տիտանյանը ընդունեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 496-Ա որոշումը։ Այս որոշման շրջանակներում նախատեսում է, թե ինչպես պետք է անհատները կարողանան դիմել պետական մարմիններին՝ իրացնելով իրենց իրավունքները և լուծելով առկա հարկային պարտավորությունները։
Դիմումը պետք է ներկայացվի հարկային պարտավորությունների կատարման մասին տեղեկության ստացման նպատակով։ Դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով՝ օգտագործելով անհատական էլեկտրոնային ստորագրություն։ Դիմումի ձևը (Դիմում N1) կարող է ներբեռնել ՊԵԿ պաշտոնական կայքից, և անհրաժեշտ է լրացնել բոլոր պարտադիր դաշտերը, որոնք նշված են ֆորմայի վրա։
Դիմումի հետ պետք է ներկայացվեն նաև անհրաժեշտ Supporting Documents, ինչպիսիք են՝ անձնագիր, հարկային հաշվետվություններ, և, հնարավոր եղած դեպքում, փաստաթղթեր, որոնք ապացուցում են հարկային պարտավորությունների կատարման պատճառները։
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ որոշման ուժով, հարկային պարտավորությունների գանձման գործընթացը պարունակում է մի շարք քայլեր, որոնք պետք է իրականացվեն, որպեսզի աշխատանքները լինեն գրագետ և համապատասխան։ Նախ, հարկային մարմինը պարտավոր է տեղեկացնել ֆիզիկական անձին իր պարտավորությունների մասին, ինչը կատարվում է պաշտոնական նամակի միջոցով։ Դրանից հետո, անձը իրավունք ունի 30 օր ժամանակ ունենալ՝ պատասխանելու և ներկայացնելու իր դիրքորոշումը կամ փաստաթղթերը, որոնք կարող են ազդել պարտավորությունների գանձման վրա։
Եթե անձը չի ներկայացնում հիմնավորումներ կամ անհրաժեշտ փաստաթղթեր, ապա հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը՝ օգտագործելով պետական արգեքացված միջոցները։ Սա ներառում է ֆինանսական կազմակերպություններին դիմելը, ինչպես նաև որոշակի դեպքերում՝ դատարան դիմելը։
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է հաշվի առնել նաև ժամկետները և ընթացակարգերը, որոնք սահմանված են ՀՀ վարչական իրավակարգով։ Ամենակարևորն այն է, որ անհատները լինեն գիտակից իրենց իրավունքներին և պարտավորություններին՝ պահպանելով օրենքի պահանջները։
ՊԵԿ-ի և քաղաքացիների միջև համագործակցությունը
ՀՀ ՊԵԿ-ը ստեղծել է մի շարք մեխանիզմներ, որոնք նպաստում են հարկային պարտավորությունների կատարմանը և քաղաքացիների հետ համագործակցությանը։ Հանրապետությունում ներդրված էլեկտրոնային ծառայությունները թույլ են տալիս քաղաքացիներին հեշտությամբ ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև ներկայացնել հարկային հաշվետվություններ և դիմումներ։
Ինչպես նշվեց, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 496-Ա որոշման ընդունումը պայմանավորված է այն հանգամանքով, որ հարկային պարտավորությունների կատարման մեքենաները պետք է լինեն արդյունավետ և թափանցիկ։ ՊԵԿ-ը նախատեսում է համատարած տեղեկատվություն տրամադրել քաղաքացիներին, որպեսզի նրանք իրազեկ լինեն իրենց պարտավորությունների մասին և կարողանան ժամանակին կատարել վճարումները։
Նման հետաքրքրություն ունեցող հարցերի լուծման համար, ՊԵԿ-ը կազմակերպում է նաև սեմինարներ և տեղեկատվական հանդիպումներ՝ քաղաքացիներին տրամադրելով անհրաժեշտ գիտելիքներ և տեղեկություններ։ Սա, որպես կարևոր քայլ, նպաստում է հարկային գիտակցության բարձրացմանը և քաղաքացիների ներգրավվածության աճին՝ հարկային գործընթացներում։