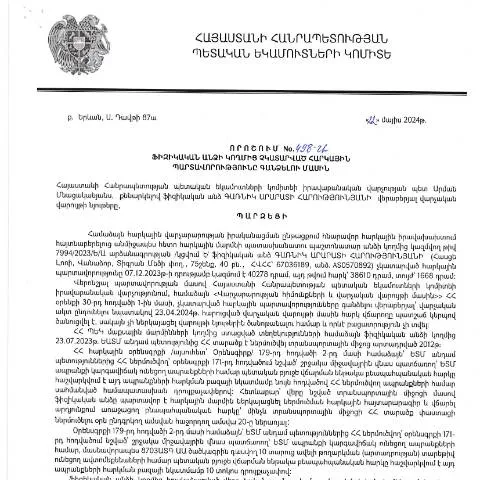
Վստահելի փաստաթուղթ՝ հարկային պարտավորությունների նկատմամբ
2024 թվականի մայիսի 22-ին Կառավարության որոշմամբ ընդունվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որն ուժի մեջ է մտել հունիսի 27-ին համընկնելով Հարկային վարչության նոր կարգի հաստատմանը։ Այս փաստաթուղթը կարևոր դեր է խաղում հասարակության ու պետական կառույցի միջև հարկային պարտավորությունների կարգավորման գործընթացում։
Ովքեր են ներկայացնում փաստաթուղթը
Այս որոշումը վերաբերվում է այն բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այն, առաջին հերթին, նշանակում է, որ ցանկացած քաղաքացի կամ բնակիչ, որը պարտավոր էր վճարել հարկեր, բայց ինչ-ինչ պատճառներով չի կատարել այդ պարտավորությունները, պետք է ներկայացնի համապատասխան փաստաթուղթ՝ հարկային պարտականությունների կարգավորելու համար:
Որոշման հաստատման պայմանները
- Երկրին քաղաքացի լինելը՝ միայն ՀՀ քաղաքացիները կարող են մասնակցել գործընթացին:
- Հարկային պարտավորությունների առկայությունը՝ հարկային պարտավորությունների չկատարման դեպքում կազմված փաստաթուղթը:
- Ժամկետները՝ հարկային պարտավորությունները պետք է կատարվեն մինչև որոշման հրապարակումը:
Փաստաթղթի լրացման հրահանգներ
Փաստաթուղթը պետք է լրացվի երիտասարդական և հստակությամբ։ Յուրաքանչյուր ներկայացվող տեղեկատվություն պետք է լինի ճշգրիտ և լրիվ։ Այդ գործընթացում պետք է ուշադրություն դարձնել հետևյալ կետերին:
- Անձնական տվյալներ՝ Ձեր անուն, ազգանուն, ազգությամբ և այլ անձնական տեղեկատվություն։
- Հարկային պարտավորությունների նկարագրություն՝ նշեք, թե որ պայմաններում և ինչ չափով եք պարտավորությունները չկատարել։
- Հայտը ներկայացնող անձի ստորագրություն՝ անհրաժեշտ է ստորագրություն, որը հաստատում է ձեր ներկայացրած տվյալների ճշգրտությունը։
Լրացման քայլերը
- Միացեք ճանաչված e-service հարթակներին՝ Ձեր անձնական համարով:
- Ընտրեք համապատասխան փաստաթուղթ և լրացրեք այն՝ հետևելով հրահանգներին:
- Ուշադիր ստուգեք բոլոր մուտքագրված տվյալները՝ մեկնաբանությունների միջոցով:
Դեպոզիտի եղանակները
Փաստաթուղթը կարող եք ներկայացնել մի քանի եղանակներով, որոնցից ամեն մեկը ունի իր առանձնահատկությունները:
| Եղանակ | Նկարագրություն | Առավելություններ |
|---|---|---|
| Էլեկտրոնային եղանակով | Առցանց ներկայացնում՝ e-service հարթակներում: | Արագ և արդյունավետ, յուրահատուկ վերահսկման հնարավորություն: |
| Պաթղթային եղանակով | Ստորագրված փաստաթուղթը ներկայացնում եք հարկային մարմիններին: | Չկա տեխնիկական խնդիր, որ կարող է առաջանալ համակարգերում: |
| Հեռախոսային կամ առկա դիմումով | Հաղորդագրություն կամ թղթով դիմում ներկայացնում: | Հեշտություն հատկապես մինուսներով լի շրջաններում: |
Ինչ անել մերժման դեպքում
Եթե Ձեր փաստաթուղթը մերժվի, ապա պետք է ուշադրություն դարձնել հետևյալ քայլերին:
- Արձագանքել մերժման պատճառներին՝ հասկանալ, թե ինչ պատճառով է մերժվել:
- Լրացուցիչ փաստաթղթեր տրամադրել՝ ովքեր պետք է լրացնեն և վերականգնեն արդյունքները:
- Հրաժարվել կամ դիմել վերաքննիչ մարմնին՝ եթե չեք համաձայնում մերժման հետ:
Հանձնարարականները որոշման ընդունման ժամանակ
Քաղաքացիներին հարկավոր է ուշադրություն դարձնել որոշման ընդունման ժամկետներին:
- Առաջին փուլ՝ փաստաթղթի ներկայացում՝ 30 օրվա ընթացքում:
- Երկրորդ փուլ՝ ստուգում և վերոնշյալ տարբերակները:
- Երրորդ փուլ՝ վերջնական որոշում՝ 14 օրվա ընթացքում:
Փաստաթղթի նշանակությունը հարկային պարտավորությունների կարգավորման գործընթացում
Այս փաստաթուղթը հանդիսանում է կարևոր տարր, որը թույլ է տալիս կառավարությանը վերահսկել քաղաքացիների հարկային պարտավորությունների կատարման գործընթացը:
- Անցանց վիճակագրություն՝ պարունակվող տվյալները ԱՆ-֊ում:
- Վիճակագրական հաշվետվություն՝ ներկայացված փաստաթղթերի հիման վրա:
- Հարկային կարգավորումներ՝ նոր եզրահանգումների ձեռքբերում:
Թյուր կարծիքներ և ճշմարտություն
Հաճախ քաղաքացիները կարող են առաջացնել թյուր կարծիքներ, որոնք կապված են այս փաստաթղթի հետ:
- Ամեն դեպքում պետք չէ անհանգստանալ - շատերն են դիմում առանց անհրաժեշտության:
- Պետք չէ ամեն ինչ վստահել - տեխնիկական բնույթի խնդիրները կարող են առաջանալ:
- Բոլոր խնդիրները լուծելի են - հարկային մարմինները պատրաստ են աջակցելու:
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
Ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարումը Հայաստանում օրենքով պարտադիր է, և վարույթներում հաճախակի ակադեմիական քննարկումների առարկա է դառնում այն, թե ինչպես պետք է հաշվի առնել հարկային պարտավորությունների չկատարումը: ՀՀ ՊԵԿ իրավաբանական վարչության 498-Ա որոշումը նշում է, որ օրենքի դրույթները պահանջում են, որպեսզի հարկ վճարողները պատասխանատվություն կրեն իրենց հարկային պարտավորությունների չկատարելու համար: Ըստ այդմ, հարկային պարտավորությունների կատարումը ոչ միայն իրավական պարտավորություն է, այլև հասարակության հանդեպ պատասխանատվություն:
Հարկային պարտավորությունների կատարումը պայմանավորված է բազմաթիվ գործոններով, ինչպիսիք են հարկային վարչության կողմից իրականացվող ստուգումները, ֆիզիկական անձի ֆինանսական վիճակը և այլ պայմաններ: Հայտնի է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն վարչական, այլև քրեական պատասխանատվության:
Միաժամանակ, հարկային պարտավորությունների կատարումը պարունակում է գործընթացներ, որոնք ենթադրում են գրավոր դիմումների, հաշվետվությունների ներկայացման և հարկային հաշվեկշռի պահպանման անհրաժեշտություն, ինչպիսիք են Դիմում 4 և Դիմում 8 ձևերը: Այսպիսով, հարկային պարտավորությունների կատարումը ենթադրում է ոչ միայն հարկային լիազոր մարմինների նկատմամբ պարտականություններ, այլև հանրային կերպով տնտեսության առողջության պահպանման պահանջ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության 498-Ա որոշումը մանրամասն նկարագրում է հարկային պարտավորությունների գանձման ընթացակարգը, որը ենթադրում է մի շարք քայլեր, որոնք պետք է հետևել մատակարարի կողմից: Առաջին հերթին, հարկային մարմինը պետք է սկսի անհրաժեշտ գանձման գործընթացը՝ հիմնվելով առկա տվյալների և փաստավավերագրերի վրա, որից հետո կարող է իրականացվել հարկային պարտավորությունների գանձման գործողությունները:
Գանձման գործընթացում կարևոր է նաև հարկ վճարողի իրավական պաշտպանությունը՝ ապահովելով, որ դրանք իրականացնում են իրենց իրավունքները: Հարկային մարմինը պետք է տրամադրի համապատասխան տեղեկություններ և հնարավորություն, որպեսզի հարկ վճարողը կարողանա ներկայացնել իր դիրքորոշումը կամ հիմնավորումները, որոնք կարող են ազդել գանձման որոշման վրա:
Հարկային պարտավորությունների գանձման ընթացակարգը ենթադրում է նաև դիմումների ձեւաթերթիկների օգտագործում և նրանց ներկայացման ենթադրելի ժամկետներ, օրինակ՝ Դիմում 3 ձևը, որը պետք է ներկայացվի որոշակի ժամկետում՝ 20 աշխատանքային օրվա ընթացքում: Գանձման գործընթացում կարող են լինել նաև հակառակորդ, որոնք կարող են դիմել վարչական դատարան՝ որոշման դեմ բողոքելու համար:
Առաջարկվող բարեփոխումներ հարկային համակարգում
Հայաստանում հարկային համակարգի բարեփոխումները կարևոր միտում են, որը նպատակ ունի բարելավել հարկային պարտավորությունների կատարման գործընթացը և բարձրացնել հարկային վարքի կայունությունը: 498-Ա որոշումն առաջադրում է քննարկումներ այն մասին, թե ինչպես կարելի է ուղղել համակարգը՝ նվազեցնելու համար հարկ վճարողների համար անհարմարությունները:
Բարեփոխումները կարող են ներառել էլեկտրոնային ծառայությունների ակտիվացումը, ինչպիսիք են «Քաղաքացիական հաշվետվությունների» համակարգը, որտեղ ֆիզիկական անձիք կարող են հեշտությամբ մուտք գործել իրենց հարկային տեղեկատվություն և ներկայացնել միջնորդություններ: Յուրաքանչյուր փոփոխություն պետք է ուղեկցվի նաև արդյունավետ տեղեկատվական քարոզչական ծրագրերի իրականացմանը, որպեսզի քաղաքացիները տեղյակ լինեն իրենց հարկային պարտավորություններից և իրավունքներից:
Բացի այդ, բարեփոխումների շրջանակում հնարավոր է նաև մշակել հարկային արտոնություններ, որոնք կարող են կիրառվել որոշակի ոլորտներում, օրինակ՝ սկսնակ ձեռնարկությունների համար, ինչը կխթանի տնտեսական աճը և կհեշտացնի հարկային պարտավորությունների կատարման գործընթացը:
Այսպիսով, հարկային համակարգի բարեփոխումները կարող են նպաստել ոչ միայն հարկային պարտավորությունների կատարումը բարձրացնելուն, այլև համայնքի տնտեսական զարգացմանը: