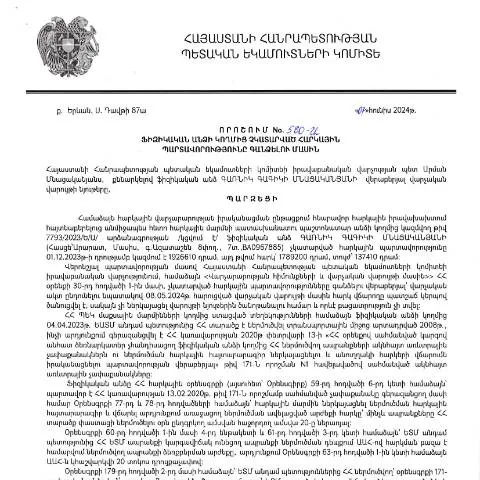
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման ընդհանուր բնութագրերը
2024 թվականի հունիսի 7-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 580-Ա որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2024 թվականի օգոստոսի 14-ին, հանդիսանում է կարևոր փաստաթուղթ՝ տնտեսվարողների ու քաղաքացիների հարկային պարտականությունների կատարման կարգավորման շրջանակում:
ՀՀ ՊԵԿ իրավաբանական վարչության նպատակն ու գործառույթները
ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է հարկային օրենսդրության կիրառման, հարկային պարտքների հավաքագրման և հարկային վճարումների վերահսկման գործում: Այս որոշման ընդունումը ուղղված է հատկապես ֆիզիկական անձանց՝ հարկային պարտավորությունների կատարումը խթանելու և հարկային միջավայրի թափանցիկությունը բարձրացնելու նպատակով:
Ովքեր են դիմում անձինք, և ինչ պայմաններ կան
Այս որոշման շրջանակում դիմում կարող են ներկայացնել այն ֆիզիկական անձինք, որոնց ստացած եկամուտները ենթակա են հարկման, սակայն նշված պարտավորությունները չեն իրականացվել:
- Հարկային պարտավորությունների չկատարման դեպքեր:
- Հարկային հայտարարությունների ուշացում կամ բացակայություն
- Հարկերի որոշակի գումարների չվճարում
- Դիմում ներկայացնելու իրավունք:
- Վարակչական պետական ռեգիստրում գրանցված բոլոր ֆիզիկական անձինք
- Ուրիշ պետության քաղաքացի, եթե ունի ՀՀ-ի տարածքում գտնվող եկամուտներ
Բացառություններ և առանձնահատուկ դեպքեր
Հատուկ դեպքեր կարող են առաջանալ, երբ դիմողը գտնվի այլ իրավաբանական կարգավիճակում, օրինակ՝ հիվանդություն կամ մանկականություն, որոնք կարող են բացասաբար ազդել իր հարկային պարտավորությունների վրա:
Ինչպես լրացնել դիմումը
Դիմումը լրացնելու համար անհրաժեշտ է հետևել հետևյալ քայլերին:
- Դիմումի ձևը կարող եք ստանալ ՀՀ ՊԵԿ պաշտոնական կայքից կամ տեղական հարկային մարմնից:
- Անհրաժեշտ է լրացնել բոլոր պարտադիր դաշտերը, որոնք ներառում են անձնական տվյալներ, հարկային պարտավորությունների մանրամասներ:
- Դիմումը պետք է ստորագրվի էլեկտրոնային ստորագրությամբ:
Անհրաժեշտ փաստաթղթերը
Դիմումի հետ միասին պետք է ներկայացնել հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Նպատակ |
|---|---|
| Անձնագիր | Որոնող անձի ինքնություն հաստատելու համար: |
| Հարկային հայտարարություն | Անհրաժեշտ եկամուտների և պարտավորությունների նկարագրությունը: |
| Կողմնակի փաստաթղթեր | Հարկային պարտավորություններից խուսափման պատճառները: |
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը պետք է ներկայացնել առցանց համակարգի միջոցով՝ օգտագործելով անձնական թվային ստորագրություն:
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք:
- Ընտրել համապատասխան բաժինը և իրականացնել կողմնորոշումը:
- Արտադրել դիմումը և ուղարկել:
Հետևելու գործընթացը
Դիմումը ներկայացնելուց հետո, դիմողը կարող է հետևել դիմումի ընթացքին՝ այցելելով ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների բաժինը, որտեղ կարող է ստանալ տեղեկություններ դիմումի վերաբերյալ:
Դիմումի հետագա ընթացքը
Դիմումն ստանալուց հետո, ՀՀ ՊԵԿ իրավաբանական վարչությունը ստուգելու է ներկայացված փաստաթղթերի ամբողջականությունը և համապատասխանության ստացումը:
- Ընդունման քայլեր:
- Շնորհակալություն, դիմողը կստանա հաստատող գրություն:
- Եթե անհրաժեշտ են լրացուցիչ փաստաթղթեր, դիմողը կստանա ծանուցում:
Ընդունված որոշման ազդեցությունը
Եթե դիմումը հաստատվում է, դիմողը կարող է սկսել իր պարտավորությունների կատարումը՝ ըստ ՀՀ ՊԵԿ տրամադրած պայմանների:
- Փոփոխություններ պարտավորություններում:
- Ծանոթություն նոր պայմանների վերաբերյալ:
- Տրամադրված ժամկետների պահպանություն:
Կանոնակարգի պատմություն և իրավաբանական համատեքստ
Այս որոշումն ընդունվել է ՀՀ վարչական գործընթացների օրենսդրության համաձայն, որը նպատակ ունի բարելավել հարկային միջավայրը:
ՀՀ ՊԵԿ իրավաբանական վարչությունը այլ օրենքներով նաև ապահովում է հարկային պարտադրանքների ճշգրտումն ու գանձումը:
Համակարգի բարելավման քայլեր
Որոշման ընդունումը նաև ուղղված է վարչական գործընթացների և հարկային քաղաքականության բարելավման:
- Հարկային պարտավորությունների կատարումը խթանելու:
- Հարկային պապերների և վճարումների բարձրացում:
Կայացած որոշման կիրառման գործնական օրինակներ
Որոշման կիրառման հաջող օրինակներ կարող են լինել այն ֆիզիկական անձանց, ովքեր, չնայած նախորդ պարտավորություններին, կարող են հաջողությամբ կատարել վճարումները:
- Հաջողությունների դեպքեր:
- Տեղական կազմակերպությունների կողմից ներկայացված դիմումներ:
- Ապահովագրական ընկերությունների կողմից ճշտված պահանջներ:
Հաճախակի հանդիպող խնդրահարույց իրավիճակներ
Հաճախ կարելի է հանդիպել նաև հարցեր, որոնք կապված են ստորագրման գործընթացի, փաստաթղթերի հավաքման կամ ժամկետների պահպանման հետ:
Վճարում և հարկային պարտավորությունների կարգավորում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 07.06.2024 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 580-Ա որոշման համաձայն, Կառավարության պետական հարկային մարմինները պարտավոր են հետևել հարկային պարտականությունների կատարումը և անհրաժեշտության դեպքում կազմակերպել պարտավորությունների գանձումը: Այս գործընթացը ներառում է մի շարք քայլեր, որոնք նախատեսում են հարկpayer-ի իրավունքների պաշտպանությունը, հաղորդակցումը և հնարավորության դեպքում հարկային պարտավորությունների կարգավորումը մինչև գանձման գործընթացի մեկնարկը:
Հարկային պարտավորությունների գանձումը կարող է իրականացվել միայն այն դեպքում, եթե ֆիզիկական անձը չի կատարել իր պարտավորությունները սահմանված ժամկետներում: Այս դեպքում, հարկային մարմինը կարող է կիրառել հարկային օրենսդրությամբ նախատեսված տարբեր մեթոդներ, այդ թվում՝ պատիժներ, տոկոսների գանձում և այլն: Օրենսդրությունը նախատեսում է, որ հարկpayer-ները կարող են դիմել պարզեցված կարգով հարկային պարտավորությունների կարգավորման համար:
Դիմումի գործընթացը և իրավական քայլերը
Հարկային պարտավորությունների գանձման գործընթացի սկզբնական փուլը պահանջում է, որ հարկpayer-ը տրամադրի համապատասխան տեղեկություններ և փաստաթղթեր, որոնք հաստատում են, որ նա իսկապես չունի պարտավորություններ, կամ որ նա պատրաստ է դրանք կարգավորել: Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին, որտեղ հարկpayer-ը պետք է մանրամասն ներկայացնի իր ֆինանսական վիճակը և աջակցող փաստաթղթերը:
Դիմումը ներկայացնելու ընթացքում հարկpayer-ը կարող է օգտագործել էլեկտրոնային ստորագրություն և ID քարտ, ինչը պարզեցնում է գործընթացը և թույլ է տալիս արագ ստանալ պատասխան: Դիմումը կարող է ուղարկվել նաև առցանց համակարգի միջոցով, ինչը սահմանափակում է անմիջական շփումը հարկային մարմինների հետ և նվազեցնում է հերթերի ժամանակը:
Հարկային պարտավորությունների հնարավոր փոփոխությունները
Հարկային պարտավորությունների կարգավորման գործընթացում հնարավոր են որոշակի փոփոխություններ, որոնք կարող են պայմանավորված լինել ինչպես տնտեսության վիճակով, այնպես էլ անհատական որոշ պայմաններով: Օրինակ, եթե հարկpayer-ը ապացուցի, որ նա գտնվում է ֆինանսական դժվարությունների մեջ, հարկային մարմինները կարող են առաջարկել նրան ավելի երկարաժամկետ վճարման պայմաններ կամ նույնիսկ հարկային պարտավորությունները ժամանակավորապես դադարեցնել:
Բացի այդ, հարկային օրենսդրությունը թույլ է տալիս հաճախորդներին դիմել հարկային համաներքի (համաձայն Հայաստանի Հանրապետության հարկային օրենսդրության), որը կարող է տարածվել որոշակի դեպքերով: Այս դեպքում, հարկpayer-ը պետք է մանրամասն ներկայացնի իր խնդրի պատճառները և պահանջը, իսկ հարկային մարմինները ուսումնասիրում են յուրաքանչյուր դեպք առանձին:
Քանի որ հարկային պարտավորությունների գործառույթը կարող է լինել բավականին բարդ, հարկpayer-ները հաճախ օգտվում են մասնագետների խորհրդատվությունից, որպեսզի ավելի հեշտությամբ անցնեն պահանջված գործընթացները: