Տեղեկատվություն և նշանակություն
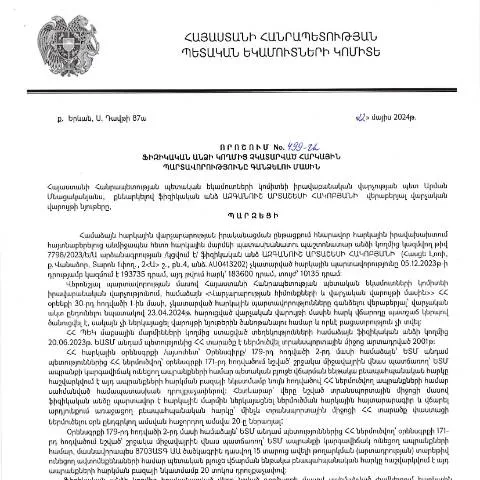
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 499-Ա որոշումը միանշանակ կարևոր փաստաթուղթ է, որը նախատեսում է հարկային պարտավորությունների գանձման գործընթացը՝ ֆիզիկական անձանց համար:
Այս որոշումը նպատակ ունի սահմանել կարգը, ըստ որի ֆիզիկական անձինք, որոնք չեն կատարել հարկային պարտավորություններ, ենթակա կլինեն հարկային մարմինների կողմից միջոցների կիրառմանը: Ըստ այդմ, այն ձևավորելու և ներկայացնելու գործընթացը կարևորագույն քայլ է հարկային հասարակության համար:
Ովքեր են ներառում որոշման շրջանակներում
Այս որոշման շրջանակներում ընդգրկվում են բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Դա կարող է լինել.
- Անձինք՝ ովքեր չեն վճարել իրենց հարկերը (ինչպես եկամտային, այնպես էլ ուրբաթային հարկեր);
- Անձինք, ովքեր փորձում են խուսափել հարկային պարտավորություններից տարբեր պատճառներով;
- Անձինք, ովքեր ունեն տարբեր կուտակված տուգանքներ:
Նշված խմբերում լինող անձինք պետք է գիտակցեն իրենց պարտավորությունների ծանրությունը և համապատասխան գործողություններ ձեռնարկեն:
Պրոցեսի ժամանակացույցը
Այս գործընթացը սկսվում է հարկային պարտավորությունների հայտնաբերումից և ավարտվում է լիարժեք լուծում գտնելու հետ:
- Հարկային պարտավորությունների հայտնաբերում:
- Ներկայացման գործընթացը՝ հարկային մարմիններին:
- Հարկային մարմնի կողմից որոշման կայացումը:
- Ընդունելիության և վճարման հարցերի կարգավորում:
Հարկային պարտավորությունների չկատարման պատճառները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման պատճառները կարող են լինել.
- Ֆինանսական խնդիրներ, որոնք չեն թույլատրում կատարել վճարումները;
- Հասկանալու խնդիրներ, որոնք վերաբերում են հարկային օրենքներին;
- Հարկերի չափի մասին տեղեկացվածության բացակայություն:
Այս բոլոր պատճառները պետք է հարցերի առարկա դարձնեն նրանց համար, ովքեր գտնվում են նման իրավիճակում:
Ինչպես լրացնել որոշման ձևը
Որոշման ձևը լրացնելու գործընթացը պարզ է, սակայն պահանջում է որոշակի ուշադրություն:
Ֆորմի գլխամաս
Որպես առաջին քայլ, անհրաժեշտ է ճիշտ լրացնել ֆորմի գլխամասում նախատեսված տեղեկությունները, այդ թվում՝.
- Անւն ազգանուն;
- Անձնագիր;
- Հեռախոսահամար:
Հարկային պարտավորությունների տեղեկատվություն
Այստեղ պետք է մանրամասն դրվել հարկային պարտավորությունների տեսակը, գումարը, պատճառները:
Որոնք են անհրաժեշտ փաստաթղթերը
Իրականացման համար անհրաժեշտ կլինի հավաքել բազմաթիվ փաստաթղթեր, ինչպիսիք են:
- Հարկային հայտարարագրեր;
- Նշանակված վճարային հայտեր;
- Փաստաթղթեր, որոնք ապացուցում են ֆինանսական դժվարությունները:
Ելք որոշման չընդունելու դեպքում
Որպեսզի ճիշտ արձագանքեք, երբ որոշումը չի ընդունվում, անհրաժեշտ է՝
- Ստանալ պաշտոնական տեղեկություն մերժման պատճառի մասին;
- Մանրամասն ուսումնասիրել մերժումը;
- Հետևել օրենքի կարգերին՝ նորից դիմելու համար:
Դեպոզիտային տարբերակներ
| Դեպոզիտային եղանակ | Նշանակություն | Առավելություններ |
|---|---|---|
| Ներքին պատգամավորություն | Ֆիզիկապես ներկայանալ և ներկայացնել փաստաթղթեր | Ամենաարագ արձագանք |
| Հեռախոսային խորհրդատվություն | Խոսել մասնագետների հետ | Ճիշտ խորհուրդներ ստանալ |
| Թվային ձևաչափի շնորհիվ | Ինտերնետային միջոցով դիմում | Անհրաժեշտ ժամանակի և վայրի ազատություն |
Չի կատարվում որոշման ընթացակարգերի միջնորդությունը
Մի շարք դեպքերում կարող են կանխվել որոշման ընթացակարգերը, ինչպիսիք են:
- Գործել մինչև ժամկետները;
- Բոլոր փաստաթղթերը պետք է լինեն ներկայացված ժամանակին;
- Ավարտել բոլոր անհրաժեշտ ֆինանսական պարտավորություններ:
Ռեսուրսներ և լրացուցիչ տեղեկատվություն
Ավելի մանրամասն տեղեկություններ համար կարող եք այցելել ՀՀ ՊԵԿ պաշտոնական կայք:
Բացի այդ, առաջարկվում է խորհրդակցել մասնագետների հետ, որպեսզի հասկանաք, թե ինչ քայլեր պետք է ձեռնարկվեն ձեր կոնկրետ իրավիճակում:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ-ի իրավաբանական վարչության պետի կողմից կայացված 499-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ներկայացնում է հարկային պարտավորությունները կատարելու կարևորությունը և դրանց չկատարելու հետևանքները։ Այս որոշումը նախատեսում է մի շարք քայլեր, որոնք պետք է իրականացվեն հարկային պարտավորությունների կատարումը ապահովելու նպատակով։ Ինչպես նշվում է որոշման մեջ, առաջին հերթին, հարկավոր է համակողմանի ուսումնասիրություն իրականացնել պարտավորությունների մասին։
Արդյունավետ գործընթացի ապահովման համար, հարկային մարմնի աշխատակիցները պետք է ուսումնասիրեն անձի հարկային պատմությունը, գնահատեն պարտքերի չափը և պարզեն հնարավոր պատճառները, թե ինչու պարտավորությունները չեն կատարվել։ Այս փուլում կարևոր է, որ ֆիզիկական անձը կարողանա ներկայացնել համապատասխան փաստաթղթեր, որոնք կընդունվեն որպես ապացույց, և որոնք կարող են անմիջականորեն ազդել որոշման վրա։
Երկրորդ փուլը ներառում է հարկային պարտավորությունների գանձումը։ Սա իրականացվում է իրավական միջոցներով, որտեղ կարող են կիրառվել հարկային բեռի ապահովման տարբեր մեթոդներ՝ սկսած միջոցներից մինչև պարտքի գանձման գործընթացներ։ ՀՀ օրենսդրությունը հստակ սահմանում է, որ հարկային մարմինները իրավունք ունեն կիրառել վարչական պատժամիջոցներ, եթե պարտավորությունները չեն կատարվում համապատասխան ժամկետներում։
Դիմումների ներկայացման կարգը և ժամկետները
Օրենքը հստակեցնում է, որ քաղաքացիները պարտավոր են ներկայացնել իրենց հարկային հայտարարագրերը և վճարումներ կատարել սահմանված ժամկետներում։ 499-Ա որոշումը տալիս է նաև տեղեկատվություն այն մասին, թե ինչպես պետք է հստակեցնել և ներկայացնել տեղեկատվությունը՝ դիմումը և անհրաժեշտ փաստաթղթերը ներկայացնելու գործընթացը պարզեցնելու նպատակով։ Այնուամենայնիվ, որոշման մեջ նշվում է, որ ցանկացած դիմում պետք է ներկայացնեն մասնավոր անձինք, հետևելով ՀՀ ՊԵԿ-ի կողմից սահմանված պահանջներին։
Հարկային հայտարարագրերի ներկայացման ժամկետները կախված են անձի գործունեության ոլորտից և կարող են տարբեր լինել։ Հետևաբար, յուրաքանչյուր գործարար կամ ֆիզիկական անձ պետք է ծանոթանա իր հարկային պարտավորություններին և դրանց կատարելու ժամկետներին՝ օրենքի պահանջներին համապատասխան։
Դիմումները ներկայացնելու համար քաղաքացիները պետք է օգտագործեն էլեկտրոնային ստորագրություն և ID քարտեր, ինչը հնարավորություն է տալիս արագ և արդյունավետ համակարգով կատարել գործարքներ՝ նվազեցնելով փաստաթղթային բեռը։ Այս գործընթացը միաժամանակ ապահովում է, որ բոլոր ներկայացված փաստաթղթերը կլինեն ավտոմատ կերպով ստուգված և եղած տվյալները՝ հաստատված։
Հարկային պարտավորությունների վերահսկման մեխանիզմները
ՀՀ ՊԵԿ-ը ակտիվորեն կիրառում է վերահսկման նոր մեխանիզմներ, որոնց նպատակն է կանխել հարկային խախտումները և ապահովել հարկային պարտավորությունների պատշաճ կատարումը։ 499-Ա որոշման շնորհիվ, հարկային մարմինները ստանում են նոր հնարավորություններ՝ հետևելու ֆիզիկական անձանց՝ հարկային պարտավորությունների կատարմանը։ Դա ներառում է նաև համակարգչային վերլուծություններ, որոնք հնարավորություն են տալիս հայտնաբերել հնարավո՞ր խախտումներ՝ հիմնված տվյալների համեմատության և այլ մոդելների վրա։
Մասնավորապես, ՀՀ ՊԵԿ-ը կարող է իրականացնել լայնածավալ ստուգումներ՝ կենտրոնանալով այն անձանց վրա, որոնք նախորդ տարիներին ունեցել են բացասական հարկային պատմություն։ Բազմաթիվ դեպքերում, հարկային մարմինները կարող են կիրառել նաև կանխարգելիչ միջոցառումներ, որպեսզի ֆիզիկական անձինք կարողանան կարգավորել իրենց պարտավորությունները՝ խուսափելով խիստ վարչական պատիժների կիրառմանը։
Այս բոլոր գործընթացները ենթադրում են, որ քաղաքացիները պարտավոր են լինել տեղեկացված իրենց հարկային պարտավորությունների կարգավիճակի մասին և ժամանակին միջոցներ ձեռնարկել՝ դրանք կատարելու համար։ 499-Ա որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում, ևս մեկ անգամ ընդգծում է, որ հարկային համակարգի արդյունավետությունն ու թափանցիկությունը հիմնված են քաղաքացիների գիտակցության և պարտավորությունների կատարելու պատրաստակամության վրա։