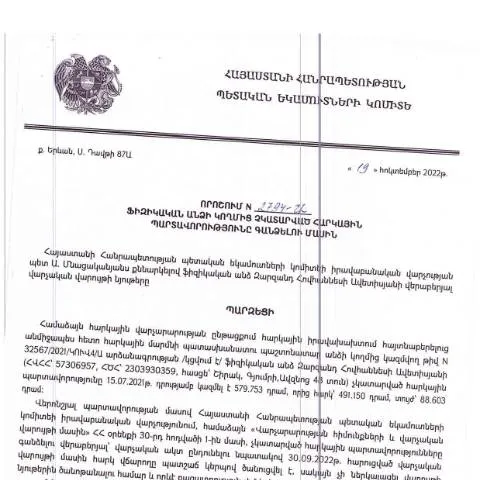
Հարկային պարտավորությունների գանձման գործընթացը. Համակարգման կարեւորությունը
Անձիների հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են առաջացնել բազմաթիվ խնդիրներ, ինչպես անձանց, այնպես էլ պետության համար: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2022 թվականի Հոկտեմբերի 19-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2794-Ա որոշումը նախատեսում է իրավական հիմքը և ընթացակարգերը՝ համալրելով հարկային համակարգի արդյունավետությունը:
Ովքեր են պարտավորություններն իրականացնողները
Այս որոշման շրջանակներում հարկային պարտավորությունները նախատեսում են տարբեր անձանց՝ թե ֆիզիկական, թե իրավաբանական: Հիմնականում, պարտավորությունները կարող են պատկանալ անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները սահմանված ժամկետում:
- Ֆիզիկական անձինք: Արտասահմանում բնակվող քաղաքացիներ, որոնք չեն ներկայացրել հարկային հայտարարագրեր:
- Իրավաբանական անձինք: Փոքր և միջին ձեռնարկություններ, որոնք ունեն չկատարված պարտավորություններ:
Պատրաստման կարգը և փաստաթղթերի պահանջները
Ֆիզիկական անձինք պետք է պատրաստեն որոշակի փաստաթղթեր, որոնք անհրաժեշտ են պարտավորությունների գանձման գործընթացի իրականացման համար:
Փաստաթղթերի ցանկ
- Հարկային հաշվետվությունները
- Մանրամասն նկարագրություններ, որոնք հիմնավորում են պարտավորությունները
- Անձնագրի պատճեն
Դրական և բացասական արձագանքների կառավարում
Հարկային պարտավորությունների գանձման գործընթացը կարող է ունենալ տարբեր ելքեր:
ՀՀ ՊԵԿ-ի արձագանքները
- Դրական արձագանք: Երբ պահանջներն ու փաստաթղթերը բոլորովին լրացված են:
- Բացասական արձագանք: Երբ փաստաթղթերն անբավարար են կամ սխալ են լրացված:
Ի՞նչ անել սխալների կամ մերժումների դեպքում
Հակառակ դեպքում, պատշաճ պատասխան չստանալու դեպքում, հարկատուները կարող են դիմել համապատասխան մարմիններին՝ ճշտելու համար իրավիճակը:
- Վերանայել ներկայացված փաստաթղթերը:
- Կապվել առկա մարմնի հետ՝ պարզելու համար մերժման պատճառը:
- Նորից ներկայացնել փաստաթղթերը՝ ըստ պահանջների:
Դեպք առ դեպք. Հատուկ իրավիճակները
Երբեմն հարկային պարտավորությունների գանձման գործընթացը կարող է լինել բարդ, հատկապես, եթե հարկատուն գտնվի արտերկրում կամ ունի մասնավոր հանգամանքներ:
Մասնավորապես
- Երեխաներ՝ համատեղ հարկման: Եթե ընտանիքում կա աղքատություն, ինչպե՞ս ազդում է դա հարկային պարտավորությունների վրա:
- Հոգեկան առողջության խնդիրներ: Ինչպե՞ս կարելի է դիմել հարցին, եթե անձը չի կարող ինքնուրույն կատարել պարտավորությունները:
Գործընթացի փուլային կազմակերպում
Հարկային պարտավորությունների գանձման գործընթացը անցնում է մի քանի փուլ:
| Փուլ | Բովանդակություն | Ժամկետ |
|---|---|---|
| 1 | Փաստաթղթերի հավաքում | 7 աշխատանքային օր |
| 2 | Փաստաթղթերի ներկայացում | 1 աշխատանքային օր |
| 3 | Արձագանք ստանալ | 15 աշխատանքային օր |
Էլեկտրոնային դիմումի գործընթացը
Ներկայումս ՀՀ ՊԵԿ-ը խրախուսում է էլեկտրոնային ձևով դիմում ներկայացնել, ինչը մեծապես simplifies գործընթացը:
- Դիմումները ներկայացվում են e-service կայքում:
- Պետք է ունենալ էլեկտրոնային ստորագրություն:
Պետության և հարկատուների միջև համագործակցություն
Հարկային պարտավորությունների գանձման գործընթացը միաժամանակ կարևոր է պետության և անհատ հարկատուների համար:
Այդ պատճառով հարկատուները պետք է ունենան ճիշտ տեղեկություններ, իսկ պետությունը՝ տրամադրել աջակցություն:
Վարչական իրավունքի շրջանակներում որոշման կիրառության առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի հոկտեմբերի 19-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2794-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որն անդրադառնում է հարկային պարտավորությունների կատարման և դրանց կատարման հետ կապված խնդիրների կարգավորման իրավական շրջանակներին։ Այս որոշումը համեմատաբար նորարարական մոտեցում է ցուցաբերում հարկային պարտավորությունների գանձման ոլորտում, և ներկայացնում է մի շարք առանձնահատկություններ, որոնք անհրաժեշտ է հաշվի առնել՝ հասկանալու համար որոշման իրական կիրառությունը:
Մի կողմից, որոշմամբ սահմանվում են մի շարք վարչական ընթացակարգեր, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը։ Այդ սովորաբար ներառում է պարտավորությունների հաշվարկման, մասնավորապես՝ չկատարված հարկերի, տուգանքների և սպասարկման վճարների հետ կապված ընթացակարգերը։ Մյուս կողմից, որոշումն ընդգծում է նաև այն հանգամանքը, որ հարկային մարմինները պարտավոր են հետևել ընթացակարգերի օրինականությանը և ապահովել ֆիզիկական անձանց իրավունքների պաշտպանությունը։
Ֆիզիկական անձանց պարտավորությունների կատարումը՝ իրավաբանական և գործնական տեսանկյունից
Ֆիզիկական անձանց հարկային պարտավորությունների կատարումը հիմնարար նշանակություն ունի պետության ֆինանսական կայունության պահպանման համար։ Այնուամենայնիվ, հաճախ մարդիկ հայտնվում են փաստացի հարկային պարտավորությունների չկատարման ռիսկի տակ՝ տարբեր պատճառների কারণে։ Այդպիսի պատճառների շարքում կարող են լինել՝ ֆինանսական դժվարություններ, գիտելիքի պակաս հարկային օրենքների վերաբերյալ, կամ պարզապես անտեղյակություն մարելու եղանակների մասին։
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումն ունի ինչպես կանխարգելիչ, այնպես էլ ուսուցողական բնույթ։ Այն նախատեսում է մի շարք միջոցառումներ՝ ֆիզիկական անձանց հարկային պարտավորությունների կատարումը խթանելու համար։ Օրինակ, հարկային մարմինները կարող են առաջարկել անհատականացված խորհրդատվություն՝ քաղաքացիներին օգնելու համար հարկային օրենսդության շրջանակում։ Առավել ևս, որոշումը ներառում է նաև հատուկ կարգավորումներ, որոնք ուղղված են հաշմանդամություն ունեցող անձանց, ինչպես նաև այլ խոցելի խմբերի հարկային պարտավորությունների կատարումը հեշտացնելու համար:
Որոշման ազդեցությունը հարկային օրենսդրության բարեփոխումների գործընթացի վրա
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2794-Ա որոշումը կարող է դիտարկվել նաև որպես վարչական բարեփոխումների շրջանակում իրականացվող քայլերից մեկը, որը նպատակ ունի բարելավել հարկային համակարգի արդյունավետությունը։ Հարկային վարչության կողմից իրականացվող բացահայտումները և նորարարությունները, ինչպիսիք են այս որոշումը, կարող են հանգեցնել հարկային օրենսդրության ավելի լայն բարեփոխումների:
Այս առումով, որոշումն կարող է ծառայել որպես օրինակ՝ ապագայում նույնական կամ նմանատիպ կարգավորումների ներդրման համար, որոնք դուրս կգան միայն հարկային պարտավորությունների գանձման ոլորտից և կտան լայն հնարավորություն՝ բարելավելու Հայաստանի հարկային համակարգը։ Հարկային մարմինները պետք է ուշադրություն դարձնեն նմանօրինակ որոշումների հետևանքով ստացվող արձագանքներին և հասարակական կարծիքին՝ բացասական կամ դրական, որպեսզի կարողանան համապատասխանաբար արձագանքել և կատարել անհրաժեշտ լրացուցիչ քայլեր՝ աշխատանքային արդյունավետությունը բարելավելու համար: