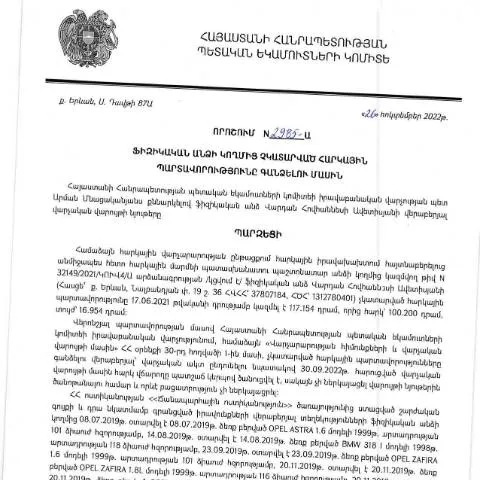
Նորարարական որոշման պատմական համատեքստը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 թվականի N2985-Ա որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» կրում է որոշակի նշանակություն ՀՀ հարկային համակարգում։ Այս փաստաթուղթը ստեղծվել է նպատակով կարգավորելու այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները, ինչի արդյունքում պետությունը չունի համապատասխան միջոցներ՝ պարտքերը գանձելու համար։
Դրանում ամփոփված են հարկային պարտավորությունների չկատարման դեպքերը, գնահատման մեթոդաբանությունը, ինչպես նաև իրավական հետևանքները։ Իրականում, այս որոշումը նպատակ ունի լուծել խնդիրները, որոնք առաջացել են հարկային բնույթի գործողությունների պատճառով, և ապահովել պետական շահի պաշտպանությունը։
Ովքեր են պարտավորությունները ներկայացնող կողմերը
Այս որոշման շրջանակներում կողմերից մեկը հանդիսանում է ՀՀ քաղաքացին, ով չունի հարկային պարտավորություն կատարելու համար անհրաժեշտ միջոցներ։ Հարկային պարտավորությունների կատարումը կարող է արգելվել կամ ոչ բավարար լինել, ինչը կարող է հանգեցնել որոշման կիրառմանը։
- Պետություն: ՀՀ պետական եկամուտների կոմիտեն (ՊԵԿ) պատասխանատու է հարկային պարտավորությունների կատարման համար։
- Ֆիզիկական անձինք: Ովքեր չեն կատարել իրենց հարկային պարտավորությունները՝ վճարի կամ հաշվառման տեսքով։
Ֆորմայի լրացման գործընթացը
Որոշման իրականացման համար անհրաժեշտ է համապատասխան ֆորմաների լրացում։ Դրանք պետք է լրացնել հետևյալ տվյալներով:
- Անվանում և ազգանուն
- Հասցե
- Հարկաբյուջեի մեջ չփոխանցված գումարների գումարը
- Ավելի վաղ կատարած վճարումները (եթե կան)
Ֆորմայի լրացման գործընթացը կարող է իրականացվել ինչպես առցանց, այնպես էլ թղթային ձևով։ Առաջարկվում է օգտվել առցանց համակարգից՝ խնայելով ժամանակ և գումար։
Որտեղ ներկայացնել փաստաթղթերը
Ֆորմայով լրացված փաստաթղթերը պետք է ներկայացնել ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանումներին։ Այս գործընթացը կարող է կատարվել՝
- Առանց որևէ միջանկյալ քայլերի՝ ուղղակիորեն ներկայացնելով ֆորման
- Առցանց միջոցով՝ օգտագործելով ՀՀ ՊԵԿ-ի պաշտոնական կայքը
Պետք է նշել, որ վերջինս առավել արդյունավետ և ժամանակային առումով նպաստավոր տարբերակ է։
Քայլեր՝ բողոքարկման դեպքում
Եթե դուք բախվում եք կտրուկ մերժման հետ, կամ ձեզ մերժվել է հարկային պարտավորություն կատարելու հնարավորությունը, ապա կարող եք դիմել բողոքարկման գործընթացին:
- Անհրաժեշտ է հավաքել բոլոր ապացույցները, որոնք աջակցում են ձեր դիրքորոշմանը։
- Ներկայացնել բողոքը համապատասխան պետական մարմիններին՝ մանրամասն նկարագրելով ձեր իրավիճակը։
- Սպասել պաշտոնական պատասխանին, որը կարող է ներառել վճարման կամ հարկային պարտավորությունների վերագնահատման գործընթացը։
Պատասխանատվության բնույթը
Նշված որոշման կիրառման արդյունքում, հարկային պարտավորությունները չկատարող անձինք կարող են ենթարկվել պատասխանատվության:
- Ֆինանսական դրամական տուգանքներ
- Հարկային պարտավորությունների պարտադիր կատարում
- Հարկային իրավախախտումներ, որոնք կարող են հանգեցնել քրեական պատասխանատվության
Դատական գործընթացի հնարավորությունները
Եթե ձեզ չի բավարարում ՊԵԿ-ի կողմից տրված պատասխանները, դուք ունեք իրավական հնարավորություն՝ դիմելու դատարան:
- Ավելի վաղ բողոքի հիմքերն անհրաժեշտ է ներկայացնել դատարանի ուշադրության կենտրոնին։
- Դատական նիստերը կարող են տեղի ունենալ առկա ապացույցների և փաստաթղթերի հիման վրա։
- Դատարանը կստանա և կքննարկի ներկայացված ապացույցները՝ ընդունելով համապատասխան որոշումը։
Իշխանությունների զրույցը՝ հանրային քննարկման ընթացքում
Այս որոշման ընդունման ընթացքում տեղի են ունեցել բազմաթիվ հանրային քննարկումներ, որտեղ քննարկվել են նաև այլ իրավական խնդիրներ՝ կապված հարկային պարտավորությունների կատարելու հետ:
Հասարակությունը, իրավաբանները և տնտեսագետները հանդես են եկել առաջարկություններով, որոնք բարելավելու են հարկային համակարգի արդյունավետությունը։ Բազմաթիվ առաջարկություններ ներկայացվել են, այդ թվում՝ մասնավորապես:
- Հարկային քաղաքականության բարեփոխումներ
- Հարկային կանգառների համակարգի կարգավորումներ
- Արժեքային քաղաքականություն, որը նպաստում է հարկային պարտավորությունների կատարումը
Հատուկ դեպքեր և բացառություններ
Որոշումը կարող է բացառություններ ունենալ հատուկ խմբերի համար, որոնք չեն ենթարկվում դրա գործողություններին:
- Աժի կանոնակարգային մարմիններ: Եթե անձը հանդիսանում է հանրային ծառայող, ապա հարկային պարտավորությունները կարող են ենթարկվել այլ կարգի:
- Մանկահասակ քաղաքացիներ: Մինչև 18 տարեկան անձինք ունեն հատուկ կարգավիճակ, և նրանց ծնողները կամ խնամակալները պետք է հանդես գան:
- Փախստականներ և ազգությամբ օտարներ: Նրանք, ովքեր գտնվում են Հայաստանում փախստականի կարգավիճակով, կարող են օգտագործել հատուկ աջակցության ծրագրեր։
Այսպիսով, անհրաժեշտ է մանրամասն վերլուծել յուրաքանչյուր դեպք՝ գտնելու համապատասխան լուծումներ։
Զեկույցի փուլերը և հրապարակային քննարկումները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2985-Ա որոշումն ընդունվել է մի շարք փուլերի արդյունքում, որոնք ներառում են վճռի նախապատրաստման փուլեր, ինչպես նաև հրապարակային քննարկումներ, որտեղ մասնակիցները հնարավորություն են ունեցել ներկայացնելու իրենց կարծիքներն ու առաջարկությունները:
Նախագծի հրապարակման ժամանակ, ՀՀ ՊԵԿ-ը կազմակերպել էր քննարկումներ, որոնք թույլ տվեցին հասկանալ հանրության ակնկալիքները և մտահոգությունները կապված անարդյունավետ հարկային պարտավորությունների գանձման գործընթացի հետ։ Եվս մեկ կարևոր քայլ էր այն, որ շահագրգիռ կողմերը կարող էին առաջարկել իրենց լուծումները և առաջարկությունները, որոնք կարող էին ներառվել վերջնական որոշման մեջ:
Այս քննարկումները ոչ միայն նպաստեցին հանրային գիտակցության բարձրացմանը, այլ նաև հեղինակավոր դարձան բեռնաթափող փաստաթղթերի հետագա մշակման համար, ինչը կարող է դառնալ օրինակ՝ հասարակական քննարկումների միջոցով օրենսդրական բարեփոխումների պահանջները ընկալելու համար:
Հարկային պարտավորությունների դիվերսիֆիկացման և գանձման մեթոդների զարգացումը
ՀՀ ՊԵԿ-ը, հանդես գալով նորարարական գաղափարներով, նախատեսում է հարկային պարտավորությունների գանձման գործընթացը դիվերսիֆիկացնել և կիրառել նոր մեթոդներ, որոնք կնպաստեն արդյունավետության բարձրացմանը: Այսինքն, բարձր մակարդակի տեխնոլոգիաների ու թվայնացման միջոցով, հանրությանը կմատուցվեն առավել հարմարավետ և արագ լուծումներ:
Բացի ավանդական հարկային գանձման մեթոդներից, ՀՀ ՊԵԿ-ը կարող է օգտագործել թվային պլատֆորմներ, որտեղ ֆիզիկական անձիք կարող են առցանց հետևել իրենց հարկային պարտավորությունների կատարմանը, ստանալ հիշեցումներ, ինչպես նաև հարցեր տալ իրավիճակների վերաբերյալ:
Այս քայլերը կարող են նվազեցնել ոչ իրավաչափ հարկային պարտավորությունների ստեղծման ռիսկերը, ինչպես նաև բարձրացնել քաղաքացիների վստահությունը պետական կառույցների հանդեպ:
Միջազգային փորձը և ՀՀ հարկային համակարգի համեմատական վերլուծությունը
Հարկային պարտավորությունների գանձման մեթոդների ու ձևերի համեմատական վերլուծությունը միջազգային մակարդակով՝ օրինակ՝ եվրոպական երկրներում, հանրապետությանը կարող է օգնել հասկանալու, թե ինչպես կարող են կիրառվել ստեղծարար մոտեցումներ, որոնք բարելավում են հարկերի հավաքագրումը:
Օրինակ, որոշ երկրներում հարկային պարտավորությունների գանձման գործընթացը կազմակերպվում է ոչ միայն կենտրոնացված պետական մարմինների կողմից, այլ նաև տեղական ինքնակառավարման մարմինների միջոցով: Դա կարող է նպաստել ավելի արագ և արդյունավետ արձագանքմանը ֆիզիկական անձանց հարցերին և խնդրանքներին:
ՀՀ ՊԵԿ-ը կարող է նաև ուսումնասիրել տարբեր երկրներում կիրառվող տեխնոլոգիական լուծումները՝ որպեսզի հասկանա, թե ինչպես կարելի է կիրառել նմանատիպ նորարարություններ Հայաստանի հարկային համակարգի մեջ:
Այս համեմատական վերլուծությունները կօգնեն ՀՀ ՊԵԿ-ին հասկանալ, թե ի՞նչ մեթոդներ և գործիքներ կարող են արդյունավետ լինել Հայաստանում, ինչը կբարձրացնի հարկային պարտավորությունների կատարման մակարդակը: