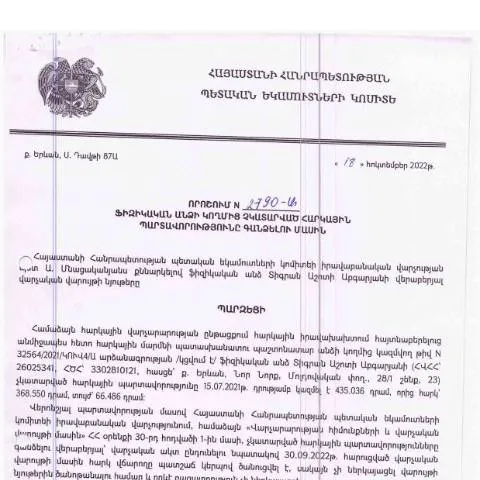
Ներդրումային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 18.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2790-Ա որոշումը կարևոր քայլ է հարկային համակարգի արդյունավետության բարձրացման և հարկային պարտավորությունների կատարման խթանման ուղղությամբ։ Այս փաստաթուղթը ավելի քան պարզապես պաշտոնական պահանջ է՝ այն նաև պատկերացնում է այն ընթացակարգերը, որոնք պետք է իրականացնել ֆիզիկական անձինք, ովքեր ունակ չեն կատարել իրենց հարկային պարտավորությունները:
Ովքե՞ր աշխատանքի են համալրում
Այս փաստաթուղթը նախատեսված է բոլոր այն ֆիզիկական անձանց համար, ովքեր ունեն պարտքեր ՀՀ պետական բյուջեում: Արդյունքում, քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ, որպեսզի պարզեն իրենց հարկային պարտավորությունները և համապատասխան քայլեր ձեռնարկեն դրանց կատարելու ուղղությամբ:
Դիմորդի իրավունքներն ու պարտականությունները
- Իրավունքը՝ ունենալ տեղեկացվածություն իրենց հարկային պարտավորությունների մասին:
- Պարտավորություն՝ մասնակցել գործընթացներին և տրամադրել անհրաժեշտ տեղեկություններ:
Ինչպե՞ս լրացնել փաստաթուղթը
Փաստաթուղթը լրացնելիս կարևոր է ճիշտ և լիովին լրացնել բոլոր պահանջվող դաշտերը:
- Հարկային համարը: Մուտքագրեք ձեր անձնական հարկային թիվը:
- Անուն և ազգանուն: Լրացրեք ձեր անունը և ազգանունը՝ ըստ անձնագրի:
- Պաշտոնական հասցե: նշեք ձեր բնակության հասցեն:
Տվյալների տրամադրում
Երբ ձգտում եք լրացնել այս փաստաթուղթը, պետք է տրամադրեք նաև ձեր անձնագրի պատճենը և բոլոր այն փաստաթղթերը, որոնք կարող են հաստատել ձեր պարտավորությունները:
Դիմումը ներկայացնելու գործընթացը
Կմենք այս փաստաթուղթը ներկայացնելիս, կարևոր է հետևել որոշակի ընթացակարգի:
- Նախ, ամբողջական փաստաթղթերը պետք է ուղարկել ՀՀ ՊԵԿ իրավաբանական վարչությանը:
- Դիմումը կարող է ներկայացվել անձամբ կամ էլեկտրոնային եղանակով:
- Կառավարական կայքերում էլեկտրոնային դիմումի ձևը լրացնելը կազմակերպում է գործընթացը արագ և հեշտ:
Ծրագրի ընթացքը և այն, ինչ պետք է ակնկալել
Դիմումը ներկայացնելուց հետո, կարևոր է սպասել, որ կարող է առկա լինել որոշակի ժամանակակատարողություն:
| Գործողություն | Ժամանակահատված |
|---|---|
| Դիմումի ստացում | 1-3 օր |
| Դիմումի քննարկում | 10-15 օր |
| Ուղարկված պատասխան | 5 օր |
Ինչու՞ է կարևոր դիմումը
Եթե դուք չեք կատարել ձեր հարկային պարտավորությունները, այս փաստաթղթի լրացումը կարող է հանգեցնել հարկային պարտավորությունների վերանայման, որոնք կարող են ազդել ձեր ֆիզիկական և ֆինանսական իրավասությունների վրա:
Որոշման արդյունքները
Դիմումը ներկայացնելուց հետո, դուք կարող եք ակնկալել թարմացված տեղեկություններ, որոնք կօգնեն ձեզ հասկանալ, թե ինչպես կարող եք կատարել ձեր պարտավորությունները:
Առանձնահատուկ դեպքեր
Կայանում են որոշ դեպքեր, երբ հարկային պարտավորությունների գանձման գործընթացները տարբեր են:
- Անձինք, ովքեր աշխատում են արտերկրում: Նրանք կարող են դիմել հատուկ կարգով:
- Մասնակի արտոնություններ: Մարդիկ, ովքեր ունեն սոցիալական ապահովության խնդիրներ, կարող են դիմել որոշ արտոնություններ:
Արտակարգ դեպքեր
Եթե Դուք գտնվում եք արտակարգ իրավիճակում, ապա կարևոր է դիմել անմիջապես, որպեսզի համապատասխան մարմինը կարողանա ձեզ օգնել:
Հետագա գործողություններ և ակտիվացում
Երբ ադմինիստրացիան կներկայացնի որոշումը, դուք պետք է հստակ թե ինչպես եք առաջ շարժվելու:
- Վճարել պարտքը: Հնարավոր է, որ դուք պետք է շեշտադրեք, թե երբ եք պատրաստ վճարել:
- Следить за процессом: Կարևոր է հետեւել ընթացքին և տեղեկանալ, թե երբ են իրականանում հաջորդ գործողությունները:
Այլ օգտակար տեղեկություններ
Դիմելով այս գործընթացին, կարող եք նաև օգտվել այլ ծառայություններից, որոնք կարող են հեշտացնել ձեր հարկային պարտավորությունների կատարումը:
- Նվազեցման ծրագիր՝ հարկային պարտավորությունների համար:
- Հակակառավարական խորհրդատվություն:
Հարկային պարտավորությունների գանձման գործընթացը կարևոր է յուրաքանչյուր ֆիզիկական անձի համար, ով ցանկանում է ապահովել իր իրավունքները և պարտականությունները:
Բարձրացված հարցերի համապատասխանություն և վարույթների առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.10.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2790-Ա որոշումը նախատեսում է մանրամասն կարգ և մեթոդներ, որոնց միջոցով հարկային պարտավորությունները կարող են վերադառնալ պետական բյուջե։ Այս որոշման շրջանակներում՝ հարկ վճարողները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է տեղեկացվեն, որ իրենց նկատմամբ կարող են կիրառվել վարչական միջոցներ։ Առաջին հերթին, հարկային վարչությունները պարտավոր են նախազգուշացնել ֆիզիկական անձանց, իսկ հետո՝ կիրառել հարկային պարտավորությունների կատարման խստացրած մեթոդներ։
Վարչական վարույթների մեջ, հարկ վճարողները ունեն իրավունք՝ պատասխանելու հարկային վարչության կողմից ներկայացված պահանջներին, ինչպես նաև կարող են ներկայացնել իրենց փաստարկները և արդարացումներն։ Այս գործընթացում կարևոր է նաև ժամանակահատվածը, որի ընթացքում հարկ վճարողները կարող են իրազեկել իրենց իրավունքների մասին և ներկայացնել փաստաթղթեր, որոնք կարող են ապացուցել, որ նրանք հակված չեն եղել հարկային պարտավորությունները չկատարելու համար։
Նշված օրենքի համաձայն՝ ֆիզիկական անձի կողմից հարկային պարտավորությունը չկատարելու դեպքում, միջնորդական թեկնածու կարող է ներգրավվել, և հարկ վճարողը կարող է ներկայացնել իր հարցերը նաև դատարանում՝ համաձայն գործող վարչական իրավունքի նորմերի։
Հարկային պարտավորությունների կատարման ապահովման միջոցները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ներառում է նաև մի շարք միջոցներ, որոնք կարող են կիրառվել հարկ վճարողների նկատմամբ։ Այդ միջոցներն ընդգրկում են հարկային պարտավորությունների կատարումը պարտավորեցնող իրավական ակտերի ներկայացման հարցերը, ինչպես նաև դրանց կատարումը վերահսկող մարմինների կողմից տարվող մշտադիտարկումը։ Այս ոլորտում աշխատանքները պետք է կատարվեն որքան հնարավոր է պարզ և բաց, որպեսզի հարկ վճարողները գտնվեն տեղեկացված իրենց իրավունքների և պարտավորությունների մասին։
Այս որոշման մեկնարկից հետո, հարկ վճարողները կարող են սպասել, որ իրենց հարկային պարտավորությունների կատարման ընթացակարգերը կդառնան ավելի թափանցիկ, ինչի արդյունքում նաև համապատասխան պետական մարմինները կարող են պահանջել ձևակերպել հայտեր՝ հարկային ծախսերի հաստատման նպատակով։ Այս գործընթացը տարբերվում է նախկին վարչակարգերից, որտեղ որոշման ընդունումը հաճախ տեղի էր ունենում փակ կամ ոչ թափանցիկ ընթացակարգերով։
Հարկային պարտավորությունների վերանայման և բարեփոխումների անհրաժեշտությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացած որոշումը նաև հուշում է, որ հարկային պարտավորությունների համար ենթադրվում է շարունակական վերանայման և բարեփոխումների անհրաժեշտություն, ինչը գալիս է հասարակության մեջ հարկային պարտավորությունների կատարման մակարդակի բարձրացման պահանջից։ Այս համատեքստում կարևոր է, որ ոչ միայն պետական մարմինները, այլև քաղաքացիները պետք է մասնակցեն այդ բարեփոխումներին։
Արդյունքում՝ հարկային վարչությունները պետք է ավելի ակտիվորեն մասնակցեն քաղաքացիական կրթության ծրագրերին, որոնք կօգնեն քաղաքացիներին հասկանալ հարկային համակարգի ազդեցությունը իրենց եկամուտների վրա և կհանգեցնեն նվազագույն պարտավորությունների կատարման մակարդակի բարձրացման։
Այս չափանիշներին համապատասխան, հարկային պարտավորությունների վերանայման գործընթացը պետք է իրականացվի տարբեր մակարդակներում՝ իբրև թե ներպետական և միջազգային ասպարեզում, որտեղ պետք է քննարկվի, թե ինչպես կարող են բարեփոխումները էականորեն և դրականորեն ազդել հարկային համակարգի արդյունավետության վրա։