Վարկանիշային համակարգը և պարտավորությունները
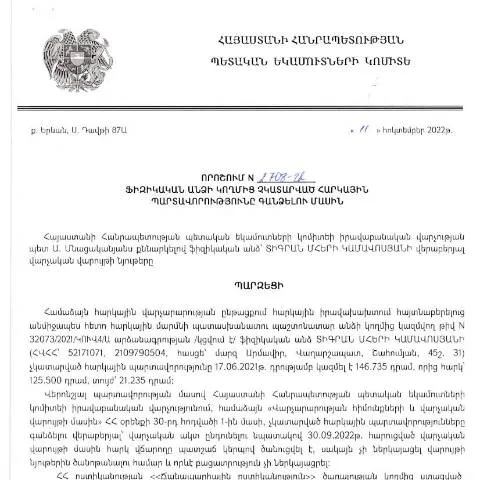
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 11.10.2022 թիվ 2708-Ա որոշումը, որը հրապարակվել է 07.02.2023թ., ուղղված է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս փաստաթուղթը կարևոր դեր է խաղում հարկային համակարգի ապահովման և քաղաքացիների պարտքերի վերահսկման շրջանակում, ինչը, իր հերթին, նպաստում է պետական բյուջեի համալրմանը։
Ովքեր են ենթարկվում այս որոշմանը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել սահմանված ժամկետներում։ Այն կարող է ներառել ինչպես անհատ ձեռնարկատերերին, այնպես էլ պարզ քաղաքացիներին, ովքեր չեն կատարել իրենց հարկային վճարումները:
Դիմումի ձևակերպման գործընթացը
Դիմումը, որը պետք է լրացվի այս որոշման հիման վրա, սովորաբար պարունակում է բավարար տվյալներ՝ կապված հարկային պարտավորությունների հետ։ Դիմումը պետք է լրացվի շատ ուշադիր, քանի որ այդ տեղեկությունները կարող են ազդեցություն ունենալ պարտավորությունների գանձման գործընթացի վրա։
Նկարագրություն դիմումի գլխավոր բաժինների
- Հիմնական տվյալներ: Այստեղ ընդգրկվում են դիմողի անձնական տվյալները՝ անուն, ազգանուն, ծննդյան ամսաթիվ, սոցիալական ապահովության թիվ:
- Հարկային պարտավորությունները: Ներդրվելու են ավելի վաղ չկատարված հարկային պարտավորությունների մանրամասնությունները, ներառյալ գումարները և ժամկետները:
- Ավելացնելով հիմնավորումները: Եթե դիմողը ունի հիմնավորումներ, որոնք կարող են արդարացնել հարկային պարտավորությունների չկատարումը, դրանք նույնպես պետք է ներկայացվեն:
Դիմումի ներկայացման ուղիները
Դիմումը կարելի է ներկայացնել մի քանի տարբերակներով. յուրաքանչյուր տարբերակ ունի իր յուրահատկությունները:
- Գրավոր կերպով: Դիմումը կարող է ուղարկվել ՀՀ ՊԵԿ գրասենյակին։ Սա դասական մեթոդ է, սակայն կարող է պահանջել ավելի շատ ժամանակ:
- Ինտերնետային ձևով: Ալեկով գրանցված օգտվողները կարող են լրացնել և ներկայացնել դիմումը առցանց՝ օգտագործելով իրենց ID քարտերը և էլեկտրոնային ստորագրությունները:
- Գույքային գրասենյակում: Դիմումը կարող է նաև ներկայացվել ՊԵԿ տեղային գրասենյակներից մեկում:
Դիմումի ընդունման ընթացակարգը
Դիմումը ներկայացնելուց հետո ՊԵԿ-ը ստուգում է բոլոր ներկայացված տվյալները և համոզվում, որ դրանք ճշգրիտ են։ Եթե անհրաժեշտ լինեն լրացուցիչ տեղեկություններ կամ պարզաբանումներ, ՊԵԿ-ը կարող է դիմել քաղաքացիներին:
Ինչ անել մերժման կամ սխալի դեպքում
Եթե դիմումը մերժվում է կամ արձանագրվում են սխալներ, դիմողը իրավունք ունի դիմելու վերաքննիչ մարմնին:
- Մերժման պատճառները: Կարևոր է հասկանալ, թե ինչու է դիմումը մերժվել՝ արդյոք տվյալները անհամապատասխան են, կամ կարո՞ղ է լինել փաստաթղթային բացթողումներ:
- Վերաքննիչ ընթացակարգը: Դիմողը կարող է ներկայացնել վերաքննիչ հայտ՝ նշելով պատճառները, թե ինչու է կարծում, որ մերժումը սխալ է:
Նկատելի ժամկետներ
Վերաքննիչ հայտը պետք է ներկայացվի ոչ ուշ, քան 30 օր հետո մերժման մասին ծանուցումը ստանալուց:
Տվյալների վերլուծություն և պարզաբանումներ
Դիմումի ներկայացված տվյալները պետք է լինել առավելագույնս ճշտագրված, քանի որ դրանց անճշտությունը կարող է հանգեցնել նոր մերժումների:
Պատճառների կարգաբերում
Որպեսզի խուսափեք մերժումներից, հետևեք այս խորհուրդներին:
- Համոզվեք, որ բոլոր տվյալները ճշգրիտ են, և որ նրանք համապատասխանում են ձեր անձնական փաստաթղթերին:
- Պահպանեք փաստաթղթերի օրինական ուղարկման բոլոր պատճենները:
- Եթե անհրաժեշտ է լրացնել լրացուցիչ փաստաթղթեր, արեք դա ժամանակին:
Օրենսդրական հիմքեր և կարգավորումներ
Այս որոշումը հիմնված է ՀՀ վարչական գործընթացների օրենսդրության վրա (HO-139-N), որը նախատեսում է հարկային պարտավորությունների հարկման մեխանիզմը:
Հիմնական օրենսդրական հոդվածները
| Օրենքի հոդված | Նկարագրություն |
|---|---|
| Հոդված 14 | Հարկային պարտավորությունների կատարման ժամկետների կարգավորում: |
| Հոդված 25 | Դիմումի ներկայացման ընթացակարգերը: |
| Հոդված 33 | Մերժման և վերաքննիչ ընթացակարգերը: |
Հատուկ դեպքեր և իրավիճակներ
Ֆիզիկական անձանց համար նախատեսված որոշ դեպքերում՝ օրինակ, որ դեպքում դիմողը օտարերկրյա քաղաքացի է, կամ ժամանակավորապես Հայաստանում բնակվող անձ, նշված ընթացակարգերը կարող են ունենալ որոշակի փոփոխություններ:
Օտարերկրյա քաղաքացիների համար
Օտարերկրյա քաղաքացիները պետք է ընդունեն, որ հարկային պարտավորությունները կարող են տարբեր լինել կախված նրանց ստացած կարգավիճակից:
Մանրամասներ երիտասարդներին և անչափահասներին
Անչափահաս քաղաքացիները ենթակա են հատուկ կարգավորումներին, և նրանց ներկայացրած դիմումները պետք է լինեն համապատասխան չափահաս անձանց կողմից:
Հիշեցնում ենք կարևոր մանրամասները
Այս որոշման շրջանակում հարկային պարտավորությունների գանձման գործընթացը շատ կարևոր է, ուստի դիմողները պետք է ուշադիր լինեն բոլոր տվյալների նկատմամբ:
Դիմումի վերջնական ստուգում
Նախքան դիմումը ներկայացնելը, համոզվեք, որ բոլոր տեղեկությունները կարդալիս թերթել եք՝ իմանալով բոլոր մանրամասները, որոնք կարող են ազդել ձեր դիմումի հաջողության վրա:
Վերջնական քայլեր
Այս գործընթացի հետևում մնալը և անհրաժեշտ տեղեկատվության տրամադրումը նպաստում է պետական բյուջեի առողջությանը և քաղաքացիների պարտավորությունների կատարումը:
Հետևելով այս ուղղություններին, կարող եք արդյունավետ լրացնել դիմումը և հաջողությամբ ավարտել հարկային պարտավորությունների գանձման գործընթացը:
Նոր օրենքների իրագործման ազդեցությունը հարկային պարտավորությունների կատարելու գործընթացի վրա
2022 թվականի հոկտեմբերի 11-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2708-Ա որոշումը կարևոր մի քայլ է հարկային օրենսդրության իրականացման ուղղությամբ, որը կարող է ունենալ տարբեր ազդեցություններ ֆիզիկական անձանց համար։ Այս որոշումը նախատեսում է խստացնելու հսկողությունը հարկային պարտավորությունների կատարելու գործընթացում, ինչի արդյունքում քաղաքացիական իրավունքը ավելի արդյունավետ կերպով կարող է կիրառվել։
Հարկային պարտավորությունները կատարելու գործընթացում նոր օրենքների ազդեցությունն առավել նկատելի կլինի այն քաղաքացիների համար, ովքեր հակված են անելիքներին ուշադրություն չդարձնելու. այս նորարարությունները կօգնեն փոփոխել հարկային մշակույթը և խթանել պարտավորությունների սկզբունքային կատարումը։ Մասնավորապես, առաջարկվող մեթոդները, որոնք հիմնված են էլեկտրոնային ստորագրությունների և համակարգավորված էլեկտրոնային ծառայությունների վրա, նախատեսում են, որ քաղաքացիները կկարողանան արագ ստանալ հարկային տեղեկություններ՝ առանց երկար սպասելու:
Սահմանափակումները և բացառությունները որոշման կիրառման շրջանակներում
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2708-Ա որոշման շրջանակներում կան որոշ սահմանափակումներ և բացառություններ, որոնք պետք է հաշվի առնել։ Օրինակ, որոշման ուժի մեջ մտնելուց հետո քաղաքացիները, որոնք ունեն հարկային պարտավորություններ, պետք է լինի պարզ և հասանելի երկրում գործող լրացված տեղեկատվությունը, սակայն որոշակի դեպքերում կարող են կիրառվել բացառություններ։
Դրանց մեջ առաջնային են այն քաղաքացիները, ովքեր ունեն սոցիալական պաշտպանություն կամ հասանելիության խնդիրներ, օրինակ, հաշմանդամություն ունեցող անձինք կամ տարեց մարդիկ, որոնք չեն կարող միջոցներ տրամադրել հարկային պարտավորություններին իրենց առողջության պատճառով։ Այդ պատճառով հարկային վարչությունը կարող է որոշակի չափաբաժիններ թողնել կամ ներում տալ նրանց, ովքեր բաժին են ստանում պետական աջակցությունից։
Հարկային պարտավորությունների կատարումը և քաղաքացիների իրավունքները
Հարկային պարտավորությունների կատարումը պետք է ուղեկցվի քաղաքացիների իրավունքների պաշտպանությամբ։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2708-Ա որոշումը նաև նախատեսում է քաղաքացիների իրավունքների պահպանման մեխանիզմներ, որոնք կարևոր են հարկային պարտավորությունների կատարումը հեշտացնելու և քաղաքացիների հետ կապը բարելավելու համար։
Օրինակ, քաղաքացիներին ապահովվում է իրավունք ստանալ լրացված տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև դիմել գրավոր պահանջներ՝ հարկային վարչության նկատմամբ։ Այդ ամենը պետք է իրականանա թափանցիկ և հաշվետվողական միջավայրում, որը կնպաստի քաղաքացիների վստահության բարձրացմանը հարկային վարչության նկատմամբ։
Ավելին, որոշման շրջանակներում քաղաքացիներին տրամադրվում է հնարավորություն դիմել հարկային վարչության տարբեր ստորաբաժանումներին՝ հարցեր տալու և պարզաբանումներ ստանալու համար, ինչը կարող է բացառապես կարևոր լինել նրանց համար, ովքեր չունեն բավարար գիտելիքներ հարկային համակարգի վերաբերյալ: