Ներդրումային պարտավորությունների սպասարկման հիմքերը
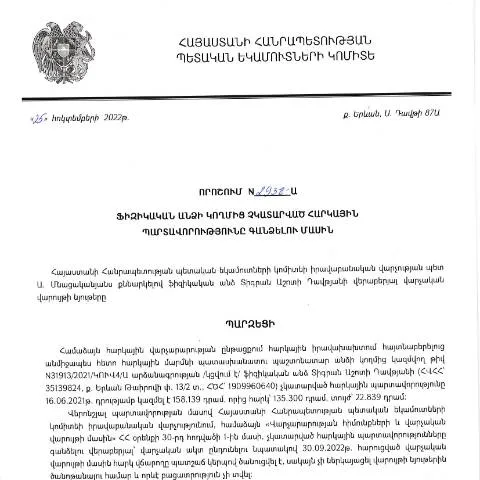
Մեր պետությունը մեծ ուշադրություն է դարձնում հարկային պարտավորությունների կատարումը վերահսկելու գործընթացին։ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կազմված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է 07.02.2023 թվականին, ունի կարևոր դեր մաքսային և հարկային համակարգի արդյունավետության բարձրացման և ճշտապահ հարկատուների պաշտպանությունը ապահովելու համար։ Այս որոշումն ունի մասնավոր նշանակություն, քանի որ այն վերաբերում է փաստաթղթերին, որոնք կարող են օգտագործվել հարկային պարտավորությունների կատարումից հրաժարվելու արդյունավետ միջոցների կիրառման համար։
Ներկա իրավիճակն ու պատմական զարգացումը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման գործընթացը մշտապես զարգանում է։ ՀՀ ՊԵԿ-ի կողմից ներկայացվող այս որոշումը վերաբերում է վերջին տարիների ընթացքում հարկային համակարգում առկա խնդիրներին ու բացթողումներին։ Դրանով պայմանավորված, որոշումը մշակվել է՝ անօրինական գործունեության կանխարգելման և հարկային պարտավորությունների կատարումը ապահովելու նպատակով։
Հարկային վարչության գործունեությունն ուղղված է հարկային օրենսդրության կիրառմանը, ինչը կարևոր է հարկերի հաշվառման և գանձման արդյունավետ մեխանիզմների ստեղծման համար։ Հարկային պարտավորությունների չկատարումը, քրեական ադմինիստրատիվ հետևանքներով, նպաստում է տնտեսական անվտանգության թուլացմանը։
Հարկային պարտավորությունների ձևաթուղթը
Դիմումի ձևաթուղթը (N2938) պարունակում է մի շարք կարևոր տարրեր, որոնք պետք է լրացվեն ճիշտ՝ նկատի ունենալով, որ յուրաքանչյուր սխալ կարող է բերել կազմված փաստաթղթի անընդունելիությանը։ Խնդիրները կարող են առաջանալ հատկապես լրացման ընթացքում, որտեղ հարկավոր է պատշաճ կատարել և փաստաթղթի բոլոր մասերը։
Ֆորմայի կառուցվածքը
- Հարկային պարտավորությունների տեսակը: Հարկատուի կողմից իրականացված գործունեության տեսակն ու բնույթը։
- Հարկային պարտավորությունների գումարը: Անհրաժեշտ է նշված գումարը պատշաճ հաշվարկել և նշել։
- Հարկատուի տվյալները: Հարկատուի անվանումը, վկայականի համարը և այլ անձնական տվյալներ։
Լրացման խոչընդոտները
Շնորհիվ այս ձևաթղթի բարդ կառուցվածքի, հարկատուները կարող են կատարելու ընթացքում հանդիպել մի շարք դժվարությունների։ Սովորաբար առկա են հետևյալ խնդիրները՝
- Սխալ տվյալների մուտքագրում
- Նշված գումարի ճիշտ հաշվարկի բացակայություն
- Հարկային պարտավորությունների տեսակների չճանաչում
Հաստատագրերի պատրաստման ուղեցույց
Այս ձևաթղթի ներկայացման համար հարկավոր է հավաքագրել մի շարք փաստաթղթեր, որոնք կօգնեն հիմք տրամադրել դիմումի ճիշտ և օրինական ձևավորմանն։ Այսպիսով, անհրաժեշտ փաստաթղթերի ցանկը կարող է ներառել՝
- Հարկային հաշվետվություններ
- Հարկային պարտավորությունների վկայությունները
- Հարկային վարչության կողմից տրամադրված տեղեկանքներ
Փաստաթղթերի դասակարգումը ըստ իրավիճակի
| Հարկային պարտավորությունը | Պատրաստման անհրաժեշտ փաստաթղթեր |
|---|---|
| Աշխատելու ընթացքում վճարված հարկեր | Աշխատավարձի հաշվետվություններ |
| Գործունեության ընթացքում վճարված հարկեր | Գործարար գործունեության փաստաթղթեր |
Դիմումի ներկայացման տարբերակները
Դիմումի ներկայացման գործընթացը կարող է իրականացվել տարբեր ուղիներով, ինչը թույլ է տալիս հարկատուներին ընտրել իրենց ուզած տարբերակը՝
- Էլեկտրոնային ձևով: Հայաստանի Հանրապետության Կառավարության պաշտոնական կայքում հրատարակված դիմումի ձևաթուղթը կարելի է լրացնել և ուղարկել էլեկտրոնային ձևով։
- Փաստացի ներկայացում: Դիմումը կարելի է ներկայացնել նաև հարկային վարչության համապատասխան գրասենյակում։
Դիմումի մշակման ժամանակահատված
Դիմելիս հարկ է հաշվի առնել, որ դիմումի մշակումը կարող է տևել տասնօրյա ժամկետ՝ համապատասխան վարչական մարմնի կողմից։
Վարչական մարմինների պատասխանատվությունը
Կառավարության որոշումը նախատեսել է վարչական մարմինների պարտավորությունները, որոնք պետք է հետևեն դիմումների մշակման գործընթացին։ Հարկային վարչությունը պետք է պատասխանատվություն կրի դիմումների ընթացքի նկատմամբ և ապահովի, որ բոլոր հարկատուները ստանան ճիշտ և ժամանակին տեղեկություններ իրենց դիմումի վերաբերյալ։
Դիմումի ընթացքը վերահսկելու միջոցներ
Հարկատուները կարող են դիմել համակարգչային հաճախորդների ծառայությանը՝ ստանալու համար տեղեկություններ դիմումի ընթացքի մասին։ Համարային համակարգում կարող են գտնվել դիմումների հեռախոսահամարներ, որոնց միջոցով հնարավոր կլինի ստանալ մանրամասն տեղեկություններ։
Ամփոփ տեղեկություն ժամանակացույցի շուրջ
Դիմումի ներկայացման և մշակման գործընթացը ունի խիստ ժամանակացույց, որը կարևոր է հարկային պարտավորությունների կատարման համար։ Անհրաժեշտ է նախօրոք հաշվի առնել բոլոր ժամկետները՝
- Դիմումը պետք է ներկայացվի մինչև 30 օր հասնելուց հետո պարտավորությունների ժամկետից։
- Մշակման ընթացքում հարկային վարչությունը պետք է դիմորդին հայտնաբերի՝ ծանուցելով բոլոր մանրամասները։
Արտոնություններ և բացառություններ
Կան որոշակի դեպքեր, երբ հարկային պարտավորությունները կարող են չեղարկվել կամ փոփոխվել։ Այսպիսի դեպքեր ներառում են՝
- Եթովպիայի հայերի վերադարձի ծրագրով վերադարձող անձանց համար նախատեսված արտոնություններ։
- Տեղական ինքնակառավարման մարմինների կողմից ներկայացվող առաջարկների հիման վրա հարկային պարտավորությունների բարելավումներ։
Այս ամենը կարևոր բաներ են, որոնք երբևէ պետք է հաշվի առնել հարկային պարտավորությունների կառավարման պրոցեսում։
Վարկաբեկում և հարկային պարտավորությունների գանձման ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ղեկավարի կողմից կայացված 25.10.2022 թվով 2938-Ա որոշման հիման վրա, մշակել է բացահայտում և վարկաբեկումային գործընթացների կիրառման ուղեցույցներ, որոնք ուղղված են ֆիզիկական անձանց հարկային պարտավորությունների կատարումից խուսափելու դեպքերի ուսումնասիրմանը։ Այս որոշման նպատակն է խթանել հարկային կանոնների պահպանման մակարդակը և կանխել հարկային խախտումների կրկնությունը: Իբրև գլխավոր սկզբունք՝ այս գործընթացը պետք է իրականացվի բարձր արդյունավետությամբ, յուրաքանչյուր դեպքի մասով համապատասխան օրենքներին համապատասխան:
Վարկաբեկման գործընթացը ենթադրում է, որ հարկային մարմինները, դիմելով օրենքն ու կարգադրությունները, պարտավոր են իրականացնել վարկաբեկման գործողություններ, որոնք կնպաստեն հարկային պարտավորությունների կատարումից խուսափող ֆիզիկական անձանց նկատմամբ إجراءات اتخاذելուն:
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես նշվում է որոշման մեջ, կարող է իրականացվել տարբեր եղանակներով, այդ թվում՝ հարկային գործնկերության միջոցով, կամ էլ հարկային մարմնի կողմից անմիջականորեն, ինչը ենթադրում է իրավական կարգուկանոնների պահպանման առաջխաղացում:
Հարկային պարտավորությունների իրականացման խթանում և ներգրավման մեթոդաբանություն
Ինչպես նշված է ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից մշակված ռազմավարությունում, հարկային պարտավորությունների իրականացման խթանման համար մեթոդաբանությունը ներառում է տեղեկատվական և կրթական ծրագրեր, որոնց նպատակն է բարձրացնել քաղաքացիների գիտակցությունը հարկային պարտավորությունների հանդեպ:
Այս ծրագրերը կարող են ներառել տարբեր միջոցառումներ, ինչպիսիք են սեմինարներ, դասընթացներ և բաց քննարկումներ, որտեղ մասնակիցներն ունեն հնարավորություն ստանալ մասնագետների խորհրդատվություն և պատասխաններ իրենց հարցերին:
Բացի այդ, կարևորագույն է նաև թվային տեխնոլոգիաների օգտագործումը՝ հարկային պարտավորությունների հաշվարկման և կատարման գործընթացը պարզեցնելու համար։ Այս նպատակին ծառայող նախարարական գրավոր հանձնարարականներն ու ծրագրային լուծումները կարող են մեծացնել քաղաքացիների մասնակցությունը և վստահությունը հարկային համակարգի հանդեպ:
Հետադարձ կապ և վարչական գործընթացի բարելավման մեխանիզմներ
ՀՀ ՊԵԿ-ը իրականացնում է համակարգային բարելավման միջոցառումներ, որոնք ուղղված են վարչական պրոցեսների ձգձգման և գործընթացների արդյունավետության բարձրացմանը։ Այս համատեքստում, կարևոր է ամբողջական և համընդհանուր հետադարձ կապի համակարգի ներդրումը, որը կօգնի բարձրացնել քաղաքացիների մասնակցությունը:
Հետադարձ կապը կարող է իրականացվել տարբեր հարթակներում՝ ներառելով ինչպես անձնական հանդիպումներ, այնպես էլ թվային հարցումներ, որոնք կմատուցեն քաղաքացիների կարծիքները և առաջարկությունները։ Այս տեղեկատվությունը կարևոր նշանակություն ունի հարկային վարչության գործունեության արդյունավետության բարձրացման համար, քանի որ այն հնարավորություն կտա հետևել և գնահատել ընթացակարգերի որակը:
Հաջորդ քայլը լինելու է ստեղծել գործընթացների ավտոմատացում, որով հնարավոր կլինի նվազեցնել փաստաթղթաշրջանառությունը և արագացնել օրինական պահանջների կատարումը։ Այսպիսով, ՀՀ ՊԵԿ-ի կողմից իրականացվող բարեփոխումները կարող են դառնալ արդյունավետ հեղափոխական քայլեր, որոնք նպատակ ունեն ապահովել ավելի թափանցիկ և արդար հարկային համակարգ: