Սահմանում և իրողություն
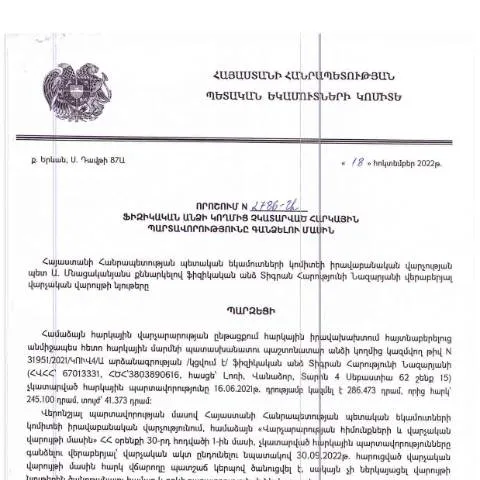
Հայաստանի Հանրապետության Կառավարության որոշման N2786-Ա շրջանակներում, որը որակավորել է ֆիզիկական անձի հարկային պարտավորությունների չկատարման դեպքերը, հարցը բարձրացված է հարկային պարտավորությունների կատարման, դրանց հետևանքների և պետությունից ստացվող աջակցության մասին: Այդ որոշումը, որը ընդունվել է 2022 թվականի հոկտեմբերի 18-ին, նպատակ ունի ապահովել կարգապահություն և թափանցիկություն հարկային համակարգում:
Ինչի վրա է հիմնված որոշումը
Այս որոշումը հիմնված է ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե) իրավաբանության վարչության գործնական փորձի վրա: Այն ընդգրկում է հարկային պարտավորությունների չկատարման դեպքերը, դրանց հետևանքները և կարգավորումները, որոնք ընկերությունների և ֆիզիկական անձանց համար կարող են ընդգրկվել տարբեր կարգերում:
Հարկային պարտավորությունների կատարման կարևորությունը
Ֆիզիկական անձինք, ովքեր չունեն հարկային պարտավորություններ, ենթակա են որոշակի իրավական հետևանքների: Նրանք կարող են հայտնվել հարկային մարմինների ուշադրության կենտրոնում, ինչը կհանգեցնի հարկային պարտադրանքների ավելացման:
Ներդիրը և դրա դերակատարությունը
Ներդերը, որը ենթադրում է փաստաթղթերի լրացում և համապատասխան տվյալների ներկայացում, կարող է լինել ինչպես ֆիզիկական անձ, այնպես էլ իրավաբանական միավոր: Նրանց գործոնը սահմանափակվում է միայն պարտավորությունների հարցերով:
Ի՞նչ անհրաժեշտ են տեղեկությունները
- Անձնագիր կամ նույնականացման քարտ
- Հարկային հաշվետվություն
- Զեկույց ստանալու համար անհրաժեշտ փաստաթղթեր
Դրամական միջոցները և խնդրահարույց ոլորտները
Հարկային պարտավորությունները կարող են ներառել տարբեր անվտանգային ոլորտներ, ինչպիսիք են եկամտահարկը, հավելյալ հարկերը և այլն: Որպեսզի այս ոլորտները կարգաբերվեն, ֆինանսական գործակալները և պետական մարմինները պետք է համագործակցեն:
| Հարկատեսակ | Պարտավորությունների չափը | Նպատակ |
|---|---|---|
| Եկամտահարկ | Ստանդարտ համաձայն | Հարկային քաղաքականություն |
| Ավելացված արժեքի հարկ | Տվյալ տարվա ծավալով | Ամենօրյա ծախսերի կազմակերպում |
Ինչպես լրացնել դիմումը
Դիմումը լրացնելու գործընթացը պետք է հստակ ներկայացվի, որպեսզի հնարավոր լինի իջեցնել սխալները: Դիմումատուները պետք է հետևեն որոշակի քայլերին, որոնք ներառում են տվյալների ճիշտ լրացումը և փաստաթղթերի հավաքումը:
Հիմնական քայլերը
- Ներգրավել անհրաժեշտ փաստաթղթերն ու տեղեկությունները:
- Լրացնել դիմումը լրացված ձևաչափով:
- Ներկայացնել դիմումը համապատասխան մարմնին:
Դիմումների ներկայացման եղանակները
Դիմումները կարող են ներկայացվել տարբեր եղանակներով, ներառյալ առցանց ծառայությունները: Առցանց ներկայացումը հնարավորություն է տալիս արագ և հեշտությամբ իրականացնել գործընթացը:
Առցանց ծառայության առավելությունները
- Հեշտ և արագ կնքման գործընթաց:
- Տվյալների անվտանգություն:
- Մշտական տեղեկություններ՝ դիմումների կարգավիճակի վերաբերյալ:
Ինչ անել մերժման կամ սխալի դեպքում
Եթե դիմումը մերժվի կամ ճիշտ չլինի, դիմումատուները պետք է իմանան, թե ինչպես կարող են պայքարել այդպիսի խնդիրների դեմ:
Մի քանի քայլեր, որոնք որ կարող են օգնել
- Սխալի կամ մերժման պատճառները պարզել:
- Դիմումում նշված տեղեկությունները կատարելագործել:
- Ձեռք բերել անհրաժեշտ լրացուցիչ փաստաթղթեր:
- Նորից ներկայացնել դիմումը:
Պետական մարմինների կարգավորումներն ու ծանուցումները
Պետական մարմինները պատասխանատու են բոլոր ներկայացված դիմումների և նրանց առաջխաղացման համար: Նրանք ակտիվորեն համագործակցում են շահագրգիռ կողմերի հետ:
Ներքին ստուգումներ և վերահսկողություն
Հարկային մարմինները կարող են իրականացնել ստուգումներ, որպեսզի համոզվեն, որ բոլոր գործընթացները իրականացվում են ճիշտ և ժամանակին:
Հաշվետվության կարգը և ժամկետները
Այդ որոշման համաձայն, հաշվետվությունների ներկայացման ժամկետները մշակվել են հիմնախնդիրների լուծման արագության ապահովման համար:
Հաշվետվության սահմանումը
- Ամենամյա հաշվետվություն՝ մինչև ընթացիկ տարվա ավարտից 30 օր առաջ:
- Քաղաքացիական պարտավորությունները՝ յուրաքանչյուր օրական:
Հաստատման և հետևանքների գործընթացը
Դիմումների հաստատման գործընթացը պարունակում է մի շարք փուլեր, որոնք պետք է հետևվեն: Դա կարող է ներառել լրացուցիչ հարցումների իրականացում, որոնք կուղղվեն դիմումատուին:
Հավաքի փուլերը
- Ընդունել դիմում:
- Վերլուծություն և դրական կամ բացասական եզրակացության իրականացում:
- Մասնակցություն նոր գործընթացներին:
Անհրաժեշտ տեղեկությունները՝ դիմումի ամբողջականության համար
Դիմումն ավարտելու համար անհրաժեշտ է հավաքել բոլոր տվյալները, որոնք կարող են օգնել գործընթացի արագացման համար:
Անհրաժեշտ փաստաթղթերի ցուցակ
- Հաշվետվության և ապահովագրության փաստաթուղթ:
- Մասնակի վճարման մոտեցումների հաշվետվություններ:
Իրավական շրջանակի վերլուծություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.10.2022 թիվ 2786-Ա որոշումը սահմանում է նոր ուղղություններ՝ ֆիզիկական անձանց հարկային պարտավորությունների արդյունավետ գանձման գործընթացի համար: Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ., ուղղված է այն անձանց, ովքեր չկատարել են իրենց հարկային պարտավորությունները։ Դրա հիմքում ընկած են ՀՀ հարկային օրենսդրության հիմնական սկզբունքները, որոնք պահանջում են հարկային պարտավորությունների կատարում՝ անհատների համար:
Այս որոշման մեջ արձանագրված է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական մեղադրանքների և կրկին պարտավորություններով բեռնելու իրավունքի կիրառման, ինչը ընդգծում է հստակ իրավական շրջանակը: Իրավաբանների և հարկային մասնագետների կողմից ներկայացված փաստարկները հիմքում ընկած են հարկային օրենսդրության մշտական փոփոխությունների անհրաժեշտության վրա, որոնք կպաշտպանեն հարկ վճարողների իրավունքները:
Հարկային պարտավորությունների գանձման մեթոդաբանություն
ՀՀ ՊԵԿ որոշման մեջ նշված են գանձման մի քանի մեթոդներ, որոնք կարող են կիրառվել՝ կախված անձի ֆինանսական վիճակից և պարտավորությունների ծավալից: Այս մեթոդներն ընդգրկում են՝
- Բանկային հաշիվների ավտոմատ扣ում՝ հարկային պարտավորությունների կատարման ապահովման համար,
- Օրերս հարկային զեղչերի հաշվի առնելը, եթե անձը ունի ֆինանսական խնդիրներ,
- Վճարման ժամկետների երկարաձգման հնարավորություն, երբ անձը ներկայացնում է հիմնավորված փաստաթղթեր իր ֆինանսական վիճակի մասին:
Դրա հետ մեկտեղ, որոշման մեջ ընդգծվում է նաև հարկային պարտավորությունների առողջացման քաղաքականությունը, որը նպատակ ունի աջակցել քաղաքացիներին՝ հնարավորություն տալով նույնիսկ դատական ընթացակարգերի ժամանակ վճարել իրենց պարտավորությունները:
Հարկային պարտավորությունների խախտման հետևանքները
Իրականացնելով 2786-Ա որոշման դրույթները, հարկային մարմինները կարող են կիրառել հետևյալ հետևանքները՝
- Անբավարար հարկային պարտավորությունների գանձում,
- Վարչական տուգանքների սահմանում՝ կախված պարտավորությունների անվճարման տևողությունից և չկատարումից,
- Հարկային մարմինների կողմից հարկային պարտավորությունների նկատառումով՝ հաշվետվություն և գործառնական վերահսկողություն:
Վճարման համար նախատեսված ժամկետները և գանձման գործընթացի համար նախատեսված ընթացակարգերը հստակեցված են որոշման մեջ, ինչը թույլ է տալիս անձանց ավելի հեշտությամբ կողմնորոշվել իրենց պարտավորությունների կատարման ժամկետներում: