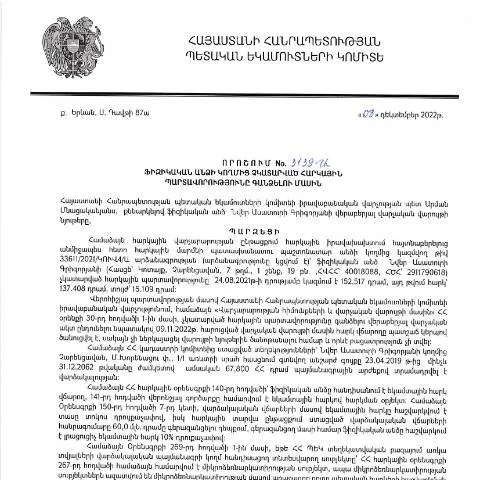
Ամբողջական պատկերացում ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3139-Ա որոշման մասին
Նույնիսկ ամենափոքր ֆինանսական պարտավորությունների չկատարումը կարող է բերել իրավաբանական հետևանքների՝ պետական մարմինների կողմից սահմանվող կարգով: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված թիվ 3139-Ա որոշումն ունի կարևոր դեր, ապահովելով հարկային պարտավորությունները կատարելու կարգը: Այս հոդվածը հնարավորություն է տալիս մանրամասն ծանոթանալ որոշման նպատակներին, պահանջներին և կիրառմանը:
Որոշման առանձնահատկությունները և իր նշանակությունը
Այս որոշումը հիմնվում է Հայաստանի Հանրապետության վարչական օրենսդրության և հարկային համակարգի վրա, որի նպատակն է ապահովել հարկային պարտավորությունների կատարման կարգը: Այդ պատճառով, որոշումը հատկապես կարևոր է ֆինանսական կազմակերպությունների, նշված պարտավորություններ ունեցող անձանց և իրավաբանական անձանց համար:
Ապրանքների և ծառայությունների հարկման մասին
- Անվճար հարկային պարտավորությունները
- Հարկային օրենսդրության կիրառելիությունը
- Վճարման կարգը և ժամկետները
Գործընթացի հաջող իրականացման համար հարկ է նաև գլխավորված լինել, որ որոշման պահանջները և պարամետրերը պետք է հասցվեն հարկ վճարողներին:
Որոնք են գործառույթները
Ծրագրի շրջանակում նախատեսվում են որոշակի գործողություններ, որոնք կապված են պետական պարտավորությունների կատարողականության հետ:
- Հարկային պարտավորությունների հաշվառում
- Վճարումների վերահսկում
- Գանձման գործողությունները
Այս գործողությունները իրականացնելիս պետք է հաշվի առնել նաև որոշման ենթակա իրավական կարգավորումները:
Ովքեր են դիմում ներկայացնող անձինք
Այս որոշումը վերաբերում է ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց, որոնք ունեն հարկային պարտավորություններ: Ապահովելու նպատակով, հարկ է հասկանալ՝ ով է կարող դիմել:
Ֆիզիկական անձիք
- Նախքան դիմելը, հարկային պարտավորությունների կատարումը պետք է լինի ողջամիտ
- Հարկային պարտավորությունների չկատարումը կարող է ունենալ իրավաբանական հետևանքներ
Իրավաբանական անձիք
- Երբեմն, եթե հարկային պարտավորությունները չկատարվեն, իրավաբանական անձինք կարող են ենթարկվել վարչական պատասխանատվության
- Առաջարկվող լուծումների դեպքում, հարկավոր է ներկայացնել համապատասխան փաստաթղթերը
Դիմումի ներկայացման միջոցները
ՀՀ ՊԵԿ-ի կողմից կարգավորված դիմումի ներկայացման բազմաթիվ միջոցներ կան: Դրանք կարող են լինել:
- Էլեկտրոնային ձև: Հարկ վճարողը կարող է դիմել էլեկտրոնային եղանակով՝ օգտագործելով իր անձնական տվյալները:
- Փաստաթղթով դիմում: Դիմումը կարող է ներկայացվել նաև փաստաթղթով՝ առանձին հաստատությամբ:
- Արդյունքների ստացում: Դիմում ներկայացնելուց հետո հարկ է սպասել պատասխան:
Յուրաքանչյուր քայլի մանրամասները
Դիմումի գործընթացը սովորաբար անցնում է մի շարք կարևոր քայլերով:
- Դիմումի նախապատրաստում
- Հարկային պարտավորությունների նկարագրություն
- Ուրիշ անձանց կարծրատիպերով պաշտոնական փաստաթղթերի ներկայացում
Քաղաքացիների առաքելություն և իրավունքները
Ակտիվ քաղաքացիները ունեն իրավունք, որպեսզի ապահովեն իրենց հարկային պարտավորությունները: Նրանք կարող են դիմել մեծամասամբ հետևյալ պահանջներին:
- Խորհրդատվություն: Տեղեկատվության ձեռքբերում հարկային մարմինների կողմից:
- Հարգանքի պարտավորություն: Պարտավորություն՝ աջակցել ՀՀ հարկային օրենսդրությանը:
Պատասխանատվության տրամադրման կարգը
Դիմումը ներկայացնելուց հետո հարկ վճարողը կարող է ստանալ պատասխան: Եթե պատասխանն անբավարար է, կարելի է դիմել շարունակական ընթացակարգերով:
«Հարկ վճարողի պարտականությունն է ցուցաբերել կարողությունների համակարգման ճիշտ ձև»: — ՀՀ ՊԵԿ
Հարկային պարտավորությունների վերականգնում
Եթե հարկ վճարողը ցանկանում է վերականգնել պարտավորությունները, ապա նա պետք է տրամադրի համապատասխան փաստաթղթեր՝ դիմումի ձևով:
Որոշման վերանայում
Եթե հարկ վճարողը չի ընդունում որոշումը, նա կարող է դիմել վերանայման:
- Անմիջապես ներկայացնել փաստաթուղթ
- Ցուցադրել ապացույցները
Հարկային պարտավորությունների գանձման ընթացքը
Քաղաքացիները և իրավաբանական անձինք պետք է պատրաստ լինեն պատասխանատվության:
Աջակցություն և տվյալների ապահովում
ՀՀ ՊԵԿ-ն առաջարկում է տարբեր աջակցման միջոցներ, որոնք կարող են օգնել հարկ վճարողներին ճիշտ կերպով կատարել իրենց պարտավորությունները:
- Հաճախական հարցերի բաժին: Դիտեք համապատասխան բաժինը կայքում:
- Հեռախոսային աջակցություն: Կապվեք հեռախոսի միջոցով:
Ապագայում սպասվող փոփոխություններ
Հարկային օրենսդրությունը մշտապես փոփոխվում է և թարմացվում: Հարկ է լինել տեղեկացված նորություններին:
Վերջին փոփոխությունները կարող են ազդել նաև ձեր պարտավորությունների վրա, ուստի կարևոր է հետևել նորություններին:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր իրավական և ֆինանսական հետևանքների։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի 08.12.2022 թվով 3139-Ա որոշումը սահմանում է մեխանիզմներ և ընթացակարգեր, որոնք կիրառվում են հարկային պարտավորությունների ոչ կատարման դեպքում։ Այս որոշումը նախատեսում է, որ հարկային մարմինները իրավունք ունեն կիրառել հարկային պարտավորությունների կատարելու պարտավորությունը, որը կարող է ներառել պարտադիր գանձումներ, վարչական տուգանքներ և նույնիսկ քրեական պատասխանատվություն, եթե իրավիճակը դա պահանջի։
Այնուամենայնիվ, հարկային մարմինները պարտավոր են հաշվի առնել ֆիզիկական անձի ֆինանսական վիճակը և ծանոթանալ նրանների դիմումներին՝ հնարավորություն տալով պարզել, արդյոք հարկային պարտավորությունների չկատարումը պայմանավորված է օբյեկտիվ պատճառներով։ Այդ գործընթացը պահանջում է փաստերի մանրամասն ուսումնասիրություն, որպեսզի որոշվի, թե արդյոք հարկով վճարման գերբեռնվածությունը կարող է մեղմացվել՝ համապատասխան որոշումներ կայացնելով։
Մերժման և բողոքարկման գործընթացները
Հարկային պարտավորությունների գանձման գործընթացում կարող են լինել դեպքեր, երբ ֆիզիկական անձը չի համաձայնվում հարկային մարմնի որոշմանը։ ՀՀ ՊԵԿ-ի կայացրած ժամանակավոր կամ վերջնական որոշումներին բողոքարկելու համար քաղաքացիները կարող են դիմել համապատասխան մարմիններ՝ նշելով իրենց հիմնական պատճառները։ Այս գործընթացը պետք է իրականացվի օրենքի սահմանած ժամկետներում, ինչը կարևոր է՝ հաշվի առնելով, որ յուրաքանչյուր ժամ delay կարող է հանգեցնել պարտքերի աճի։
Բողոքարկման ընթացակարգերը կարող են ներառել որոշման վերանայման պահանջներ, լրացուցիչ փաստաթղթերի ներկայացման անհրաժեշտություն և նույնիսկ հարկային մարմնի կողմից հանդիպումների կազմակերպում՝ կողմերի միջև երկխոսություն մատակարարելու նպատակով։ Քաղաքացիները իրավունք ունեն ներկայացնելու իրենց ապացույցները, որոնք կարող են ներառել ֆինանսական փաստաթղթեր, ապացույցներ հարկային պարտավորությունների վերաբերյալ և այլ տեղեկություններ, որոնք կարող են աջակցել իրենց գործը։
Էլեկտրոնային ծառայությունների նշանակությունը հարկային պարտավորությունների կառավարման մեջ
ՀՀ ՊԵԿ-ն ակտիվորեն զարգացնում է էլեկտրոնային ծառայությունները, որոնք անում են հարկային պարտավորությունների կառավարման գործընթացը ավելի հարմար և արդյունավետ։ Հարկային մարմինների կողմից տրամադրվող այս ծառայությունները ներառում են էլեկտրոնային դիմումներ, վճարումներ և տեղեկատվություն ստանալու հնարավորություններ։ Ֆիզիկական անձինք կարող են իրենց հարկային պարտավորությունները կատարել առցանց՝ օգտագործելով իրենց մեկ այլ անձի նույնականացման քարտերը և էլեկտրոնային ստորագրությունները։
Այս նորարությունները նպաստում են ոչ միայն ժամանակի tiếtողականությանը, այլ նաև հարկային պարտավորությունների շուտական իրականացմանը։ Քաղաքացիները կարող են անմիջապես ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, հետևել վճարումների ընթացքին և կանխել պատիժների և վարչական տուգանքների առաջացումը։ Эլեկտրոնային ծառայությունները նաև ապահովում են տվյալների պաշտպանություն և անվտանգություն, ինչը կարևոր է անձնական տեղեկատվության համար: