Նոր պաշտոնական որոշման նշանակությունը Հարկային պարտավորությունների գանձման գործում
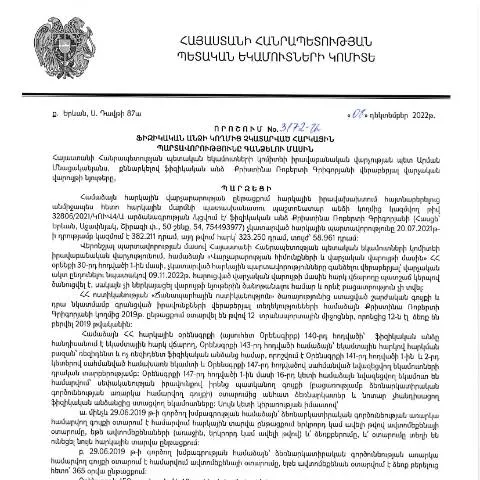
2022 թվականի դեկտեմբերին ՀՀ Կառավարության կողմից ընդունված թիվ 3172-Ա որոշումն (Քրիստինա Ռոբերտի Գրիգորյան) ներկայացնում է կարևոր քայլ հարկային պարտավորությունների գանձման գործընթացում: Այս փաստաթուղթը պետք է լրացվի այն ֆիզիկական անձանց կողմից, ովքեր ունեն լրացուցիչ հարկային պարտավորություններ, որոնք չեն կատարվել:
Ո՞ւմ համար է նախատեսված որոշումը
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս անձինք կարող են լինել ինչպես ՀՀ քաղաքացիներ, այնպես էլ օտարերկրացի քաղաքացիներ, ովքեր ունեն ՀՀ-ում տնտեսական գործունեություն:
Որոշումը տարբերակելու առանձնահատկությունները
Գիտակցելով, որ Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշումն հաճախ confundé է այլ փաստաթղթերի, կարևոր է նշել մի քանի հիմնական տարբերություններ, որոնք թույլ են տալիս արագ կողմնորոշվել:
- Որակի ծավալ: Սա նշում է միայն անհատների պարտավորությունները, մինչդեռ այլ փաստաթղթեր կարող են ընդգրկել կազմակերպություններ:
- Գանձման գործընթաց: Թիվ 3172-Ա փաստաթուղթը հատուկ համայնքային մարմիններին է դիմում` հարկային պարտավորությունների գանձման համար:
- Ծրագրային փաստաթուղթ: Այս որոշումը ենթադրում է, որ այն փոխկապակցված է ՀՀ հարկային օրենսդրության թարմացումներին:
Հարկային պարտավորությունների գանձման գործընթացի ժամանակացույցը
Հարկային պարտավորությունների գանձման գործընթացը կարող է բաժանվել մի քանի դրվագների, որոնց միջոցով յուրաքանչյուր ֆիզիկական անձ կարող է հասկանալ գործընթացի ընթացքը:
- Հայտարարություն: Տեղեկատվության ստացում` հարկային պարտավորությունների մասին:
- Փաստաթղթի լրացում: Պահանջվող տեղեկությունների տրամադրում:
- Դիմումի ներկայացում: Օրենքով սահմանված ժամկետներում համապատասխան մարմիններին դիմումի ներկայացում:
- Պատասխան: Վարկանիշային գնահատականը` հարկային մարմինների կողմից:
- Գանձման գործընթաց: Ստեղծված պարտավորությունների կատարման ժամկետները:
Մասնավոր դեպքեր և բացառություններ
Որոշումը վերաբերում է ոչ միայն սովորական հարկ վճարողներին, այլ նաև հատուկ դեպքերին, ինչպիսիք են:
- Օտարերկրացիներ: Օտարերկրյա քաղաքացիները, ովքեր հարկային պարտավորություններ ունեն, նույնպես կարող են դիմել այս որոշման շրջանակներում:
- Ծանր վիճակներ: Մասնավոր անձինք, ովքեր բացառում են անհնարինությունները, կարող են դիմել լրացուցիչ հայտարարություններով:
- Միներներ: Հարկային պարտավորությունները չկատարած միներների ներկայացուցիչները պետք է լրացնեն հատուկ ձև:
Նորմատիվ իրավական ակտերի շրջանակը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը հիմնված է ՀՀ վարչական ընթացակարգերի մասին օրենսդրության վրա (HO-139-N, 2025 թ. փոփոխություններով): Այդպիսով, որոշումը կայացվում է ՀՀ հարկային օրենսդրության ընդհանուր շրջանակներում:
Սխալներ կամ լրացուցիչ տեղեկություններ
Եթե դիմումի ներկայացման գործընթացում հանդիպեք սխալների կամ բացթողումների, կարևոր է հետեւել որոշակի քայլերի:
- Հայտարարեք սխալը: Սկզբնական հայտում նշելով սխալը, անմիջապես տեղեկացրեք համապատասխան մարմնին:
- Նոր հայտ ներկայացնել: Սխալը շտկելուց հետո ներկայացրեք նոր հայտ:
- Վերաքննություն: Եթե նախկին դիմումի վրա հնարավոր չէ ուղղել սխալը, դիմեք վերաքննության:
Որպեսզի դիմումը հասնի նպատակին
Դիմումները պետք է ներկայացվեն ՀՀ ՊԵԿ համապատասխան բաժիններին: Ներկայացման ժամանակ խորհուրդ է տրվում օգտագործել էլեկտրոնային համակարգերը, որոնք նվազեցնում են հնարավոր խնդիրները:
Դիմելու ուղղակի քայլերը
- Մուտք գործեք ՀՀ ՊԵԿ պաշտոնական կայք:
- Ընտրեք համապատասխան ծառայությունը:
- Հետևեք լրացման հրահանգներին:
- Ներկայացրեք հայտը:
Հաջորդ քայլերը՝ հայտի ներկայացումից հետո
Հայտը ներկայացնելուց հետո, հարկային մարմինը կտա պատասխան, որը կարող է լինել դրական կամ բացասական: Եթե հայտը հաստատվի, հարկային պարտավորությունների գանձման գործընթացը կսկսվի:
Ինչ անել՝ բացասական պատասխան ստանալու դեպքում
Եթե դուք ստանում եք բացասական արձագանք, անհրաժեշտ է հետեւել որոշակի քայլերի:
- Վերաքննություն: Դիմել վերաքննության գործընթացին:
- Անհապաղ գործողություններ: Հնարավորության դեպքում անմիջապես վերացնել խնդիրը:
- Իրավաբանական աջակցություն: Կողմնակի իրավաբանական օգնություն ստանալու համար դիմել մասնագետների:
Դիմումի և գործընթացի միջազգային համեմատություն
Զգալի է նշել, որ ՀՀ ՊԵԿ որոշումը ունի մի շարք նմանություններ այլ երկրների հարկային մարմինների պրակտիկայի հետ:
| Երկիր | Ավելի ուշացված ժամանակ | Դիմումների տեսակ | Վերաքննության իրավունք |
|---|---|---|---|
| Հայաստան | 3 ամիս | Ֆիզիկական անձ | Այո |
| Ֆրանսիա | 6 ամիս | Ֆիզիկական և իրավաբանական անձ | Այո |
| Գերմանիա | 1 տարի | Ֆիզիկական անձ | Այո |
Այս փաստաթուղթը և դրա շուրջ զարգացումները նպատակ ունեն բարձրացնել հարկային գիտակցության մակարդակը և ստեղծել ավելի պատասխանատու ինքնադիտարկման մշակույթ:
Փաստաթղթի աշնանային նշանակությունը
Այս որոշման շրջանակներում, ՀՀ քաղաքացիները և օտարերկրացիները պետք է գիտակցեն իրենց պարտականությունները և քայլեր ձեռնարկեն հարկային պարտավորություններն իրականացնելու համար: Ժամանակին և ճիշտ լրացրած հայտերը կնպաստեն ավելի արդյունավետ հարկային համակարգի ձևավորմանը:
Արդարադատության և հարկային պարտավորությունների կատարման գործընթացը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը կայացվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, ոչ միայն սահմանում է հարկային պարտավորության կատարման սկզբունքները, այլև ներկայացնում է այն գործընթացները, որոնց միջոցով պետական մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձումը: Այս գործընթացը ներառում է մի շարք քայլեր, որոնք ենթադրում են վարվելակերպ, լիազորություններ և որոշակի ժամկետներ:
Առաջին հերթին, հարկային պարտավորությունները գանձելու ողջ գործընթացը սկսվում է հարկատուի մասին տեղեկությունների հավաքման և վերլուծության փուլից: Ապա, հարկային մարմինները, վերլուծելով տվյալները, որոշում են, թե արդյոք հարկատուն ունի չկատարված պարտավորություններ: Եթե այո, ապա հարկային մարմինները կազմում են հաղորդագրություն, որը պետք է ուղարկվի հարկատուին՝ հստակեցնելով պարտավորությունների վերաբերյալ տվյալները և ներկայացնելով օրենքով սահմանված ժամկետը դրանց կատարման համար:
Նշված գործընթացի շրջանակներում հարկատուն ունի իրավունք՝ ստանալ հարկային մարմնից բացատրություններ և տեղեկություններ՝ իր պարտավորությունների վերաբերյալ: Ստացված տեղեկատվությունը հարկատուն կարող է օգտագործել իր իրավունքները պաշտպանելու համար, ինչով լուծվում են հարկային վեճերը:
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում, ըստ 3172-Ա որոշման, սահմանվում են հետևյալ հետևանքները: Առաջին հերթին, հարկային մարմինը կարող է կիրառել վարչական տուգանքներ, որոնք կարող են լինել տարբեր չափերի՝ կախված չկատարված պարտավորությունների արժեքից և դրանց շարունակականությունից:
Մյուս կողմից, հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը, ինչը կարող է ներառել իրավաբանական միջոցառումներ, ինչպիսիք են հարկային պահանջների ներկայացումը դատարան: Այս պարագայում հարկատուն նաև պարտավոր է մտնել պատասխանատվության գոտի, ինչը ներառում է նաև իր ակտիվների պահպանման պարտավորությունը:
Հարկային մարմինները կարող են նաև կիրառել հարկային արտոնություններ, եթե հարկատուն ապացուցի, որ ունի տնտեսական դժվարություններ կամ այլ հանգամանքներ, որոնք թուլացնում են պարտավորությունների կատարման հնարավորությունը: Դա նշանակում է, որ հարկատուն կարող է դիմել պետական մարմիններին՝ պահանջելով ժամանակավորապես ենթադրելու իր պարտավորությունները:
Էլեկտրոնային ծառայությունների միջոցով հարկային պարտավորությունների վերահսկումը
ՀՀ ՊԵԿ-ն ակտիվորեն կիրառում է էլեկտրոնային ծառայություններ՝ հարկային պարտավորությունների վերահսկումը ավելի թափանցիկ և արդյունավետ դարձնելու համար: Հարկատուներն ունեն հնարավորություն՝ օգտվելու բացառիկ թվային պլատֆորմներից, որոնք թույլ են տալիս իրականացնել հարկային հաշվարկներ, ստանալ հաշվետվություններ և կառավարել իրենց հարկային պարտավորությունները առցանց:
Այս ծառայությունները ներառում են նաև e-հայտարարագրեր, որոնք կարող են լրացվել և ներկայացվել առանց անհրաժեշտության գույքային ներկա լինելը: Հարկատուները կարող են օգտվել ID քարտերից և էլեկտրոնային ստորագրություններից՝ իրենց պահանջարկները ներկայացնելու համար, ինչը խիստ արագացնում է գործընթացը:
Ելնելով ժամանակակից տեխնոլոգիաների զարգացումներից, հարկային մարմինները մշտապես բարելավում են իրենց էլեկտրոնային համակարգերը՝ ապահովելով, որ հարկատուների համար ամբողջ գործընթացը լինի առավել պարզ և հասկանալի: Այսօր հարկային պարտավորությունները կարող են համեմատաբար հեշտությամբ կատարվել, ինչը նվազեցնում է անցանկալի վիճակները: