Հարկային պարտավորությունների գանձման գործընթացը
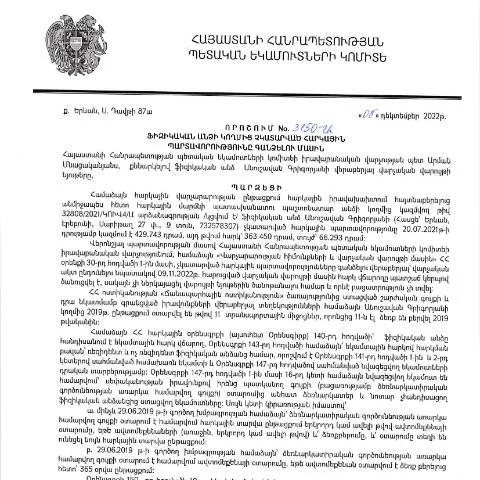
Հայաստանի Հանրապետության կառավարությունը, նպատակ ունենալով ապահովել հարկային պարտավորությունների կատարումը, 2022 թվականի դեկտեմբերի 8-ին ընդունեց որոշում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» (N3150-Ա), որը հրապարակվեց 2023 թվականի փետրվարի 7-ին: Այս որոշումը հիմք է հանդիսանում հարկային պարտավորություններ չկատարած ֆիզիկական անձանց նկատմամբ հարկային վարչական գործողություններ իրականացելու համար:
Որոշման բովանդակության կարևորությունը
Այս որոշումն ընդգրկում է այն ընթացակարգերը, որ պետք է իրականացվեն ֆիզիկական անձանց, ովքեր տվյալ ժամանակահատվածում չեն կատարել իրենց հարկային պարտավորությունները: Դա նշանակում է, որ առանձին քաղաքացիները կարող են ենթարկվել հարկային գանձումների, ինչը կարող է ներառել նաև տուգանքների կիրառումը:
Խնդիրներ և նրանց լուծման մեթոդներ
Հարկային պարտավորությունները գանձելու գործընթացում առաջացած խնդիրների լուծման համար կառավարությունը մշակել է կոնկրետ մեթոդներ:
- Գանձման գործընթացի պաշտոնական ստուգում՝ վարույթում գտնվող պարտավորությունների վերաբերյալ:
- Հարկային մարմինների կողմից ֆիզիկական անձանց հետ կապի հաստատում՝ ծանուցման միջոցով:
- Թղթաբաշխումների իրականացումը՝ պարտավորությունների և նրանց ժամկետների մասին:
Առաջին քայլեր
Ֆիզիկական անձինք, որոնց հարկային պարտավորությունները չեն կատարվել, պետք է առաջին հերթին ստուգեն իրենց հարկային վիճակը: Այս գործընթացը կարող է իրականացվել ՀՀ պետական եկամուտների կոմիտեի (ՊԵԿ) պաշտոնական կայքում:
Դիմումները և դրանց տեսակները
Այն ֆիզիկական անձինք, ովքեր ենթակա են հարկային պարտավորությունների գանձման՝ պետք է լրացնեն դիմում, որը կարող է լինել տարբեր ձևաչափերով:
- Ինտերնետային դիմում՝ էլեկտրոնային ստորագրմամբ:
- Նախագծի մեջ ներառված թղթային դիմում:
- Գործընկերային համակարգերի միջոցով լրացված դիմումներ:
Դիմումի լրացման առանձնահատկությունները
Դիմումի լրացումը պետք է լինի որոշակի կանոններին համապատասխան: Այն պետք է պարունակի հետևյալ տվյալները:
- Անուն, ազգանուն և հայելային թիվ:
- Պարտավորության մանրամասներ՝ գումարը և ժամկետը:
- Դիմողի կոնտակտային տվյալներ:
Դիմումների ներկայացման եղանակները
Դիմումները ներկայացնելու համար նախատեսված են մի քանի եղանակներ:
| Եղանակ | Հատկություններ |
|---|---|
| Էլեկտրոնային իրավունքը | Կարող է իրականացվել միայն ID քարտով: |
| Թղթային ձևաչափ | Եկամուտների հարկային վարչությունում ներկայացվող փաստաթուղթ: |
| Զրույցի միջոցով | Քաղաքացիական ծառայության կենտրոններում: |
Քայլեր դիմումը ներկայացնելուց հետո
Դիմումը ներկայացվելուց հետո հարկային մարմինները պետք է ստուգեն և մշակեն այն: Անհրաժեշտ որոշման դեպքում, պետք է տեղի ունենա նաև զանգեր կամ հաղորդագրություններ՝ լրացուցիչ տվյալներ հավաքելու համար:
Ապահովագրական փաստաթղթեր
Դիմումի հետ միասին պետք է ներկայացվեն նաև որոշակի փաստաթղթեր:
- Հարկային պարտավորության մասին տեղեկությունը:
- Հարկային հաշվետվության պատճենները:
- Անձնագրային տվյալներ:
Ռազմավարական մոտեցումներ
Այս փաստաթղթերի հավաքագրումն ու ներկայացումը պետք է լինի համակարգված, որպեսզի հնարավոր լինի խուսափել խնդիրներից:
Հարկային գործընթացի ընթացքը
Հարկային մարմինները, ստանալով դիմումը, սկսում են մշակել այն: Տվյալ գործընթացը կարող է տևել տարբեր ժամկետներ՝ կախված ներկայացված փաստաթղթերի համալրվածությունից:
Հարկային մարմինների գործողությունները
Հարկային մարմինները կարող են իրականացնել հետևյալ գործողությունները:
- Ստուգել ներկայացված փաստաթղթերը:
- Կապ հաստատել դիմողի հետ:
- Ներկայացնել որոշման վերաբերյալ տեղեկություն:
Հետադարձ կապի կազմակերպումը
Դիմորդները կարող են հետևել իրենց դիմումների ընթացքին:
- Հեռախոսային զանգերի միջոցով:
- Էլեկտրոնային հասցեով:
- Պաշտոնական կայքում՝ հատուկ բաժնում:
Դիմումի ստացման հաստատում
Հարկային մարմինները պետք է տրամադրեն ստացման հաստատում՝ դիմորդին, որպեսզի վերջինս գիտակցի իր դիմումը ստացված է և գտնվում է ընթացակարգի մեջ:
Գործընթացի ավարտական փուլերը
Հարկային պարտավորությունների գանձման գործընթացն ավարտվում է, երբ համապատասխան մարմինը ընդունում է որոշում՝ պարունակող տեղեկություններով, որոնց մեջ ներառված են նաեւ ժամկետները:
Ուսումնասիրության արդյունքները
Հարկային մարմինը պետք է ներկայացնի վերջնական որոշումը, որը կարող է լինել:
- Գանձումը:
- Տուգանքի կիրառումը:
- Իրավական միջոցառումների իրականացումը:
Հարկային պարտավորությունների կատարման վերահսկողությունը
Հարկային մարմինները մշտապես վերահսկում են, թե արդյոք ֆիզիկական անձինք կատարում են իրենց պարտավորությունները:
Վերահսկողության մեթոդները
Մեթոդները ներառում են:
- Պարբերաբար ստուգումներ:
- Վճարների վերահսկողություն:
- Ապահովագրական միջոցառումների որդեգրում:
Հարկային պարտավորությունների կատարումը և դրանց հարկման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թիվ 3150-Ա որոշումն առնչվում է այն դեպքերին, երբ ֆիզիկական անձինք չկատարում են իրենց հարկային պարտավորությունները: Հարկային պարտավորությունների կատարման անկատարությունը կարող է հանգեցնել պետական բյուջեում ֆինանսական պակասի, ինչը, ի վերջո, բացասաբար կարող է ազդել սոցիալական ծրագրերի իրականացման վրա:
Ցանկացած ֆիզիկական անձ, որը չի կատարում իր հարկային պարտավորությունները, պետք է գիտակցի, որ այս ընթացակարգերը կարող են հանգեցրել ոչ միայն տուգանքների, այլև ավելի խիստ միջոցառումների, այդ թվում՝ իր ունեցվածքի բռնագանձման: Այդ պատճառով յուրաքանչյուր քաղաքացի պարտավոր է հետևել իր հարկային պարտավորություններին, համապատասխանաբար լրացնել հարկային հայտարարությունները, կիրառել հարկային հաշվարկները և, անհրաժեշտության դեպքում, դիմել մասնագիտական խորհրդատվություն:
Հարկային պարտավորությունների կատարումը և վարչական վարույթ
ՀՀ ՊԵԿ-ն ունի անհրաժեշտ բոլոր մեխանիզմները հարկային պարտավորությունների կատարումը վերահսկելու և քննարկելու համար: Օրինակ, հարկային պարտավորությունների կատարումը վերահսկվում է վարչական վարույթների միջոցով, որոնք իրականացվում են ճանաչված պայմանավորվածությունների հիման վրա:
Վարչական վարույթի շրջանակներում, ՀՀ ՊԵԿ իրավաբանական վարչությունը ունի իրավասություն՝ ուսումնասիրել ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարումը, ինչպես նաև կիրառել համապատասխան վարչական միջոցառումներ: Այդ միջոցառումները կարող են ներառել հարկային պարտավորությունների կատարումից զրկելու կամ հարակից տուգանքների կիրառումը:
Ֆիզիկական անձը, որը նկատի ունի վերահսկել իր հարկային պարտավորությունները, կարող է դիմել ՀՀ ՊԵԿ-ի միջոցով էլեկտրոնային դիմումներով, որտեղ կարող է ներկայացնել իր հարկային հաշվետվությունները: Այս գործընթացը հնարավորություն է տալիս արագ և արդյունավետ կերպով կատարել հարկային պարտավորությունները:
Դիմումները և իրավական պաշտպանության միջոցները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական որոշումների, որոնք գրավում են իրավական հետևանքներ: ՈՒստի, կարևոր է, որ յուրաքանչյուր քաղաքացի մշտապես տեղյակ լինի իր իրավունքներից և պարտավորություններից:
ՀՀ օրենքները ապահովում են քաղաքացիների իրավունքները հարկային վարչական վարույթներում: Եթե ֆիզիկական անձը չի համաձայնում ՀՀ ՊԵԿ-ի կողմից ներկայացված վարչական որոշման հետ, նա ունի իրավունք՝ դիմելու ՀՀ ՊԵԿ փաստաթղթերի վերանայման համար, ինչը կարող է իրականացվել համապատասխան վարչական մեխանիզմների միջոցով:
Եվս մեկ կարևոր բաղադրիչ է, որ ֆիզիկական անձանց հարկային պարտավորությունները կատարելուց հետո նրանք կարող են պահանջել օրենքով նախատեսված կարգով վերանայել իրենց հարկային պարտավորությունների հաշվարկները, եթե նրանք գտնում են, որ հաշվարկված հարկերը գերազանցում են իրական պարտավորությունները: