Գործողություն, որը մշակում է հարկային պարտավորությունները
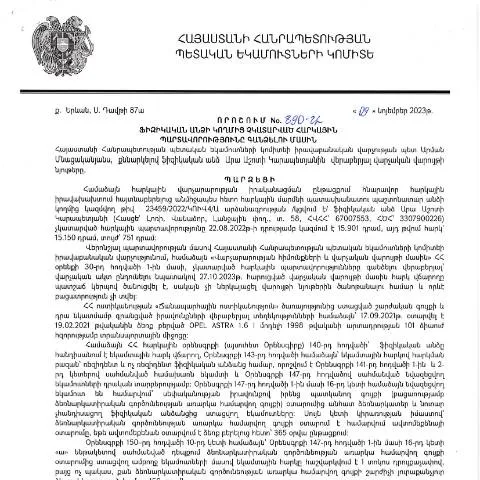
ՀՀ պետական եկամտային կոմիտեն (ՊԵԿ) այլևս հաղթահարել է հարկային պարտավորությունները, որոնք պահանջում են ֆիզիկական անձանցից գանձում։ 2023 թվականի նոյեմբերի 9-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (890-Ա) կարևոր քայլ է հարկային համակարգի կայունության ապահովման համար։ Այս որոշման միջոցով պետական մարմինը նպատակ ունի նվազեցնել հարկային պարտավորությունների կատարած չհիմնավորված դեպքերը և ապահովել հանրային միջոցների արդյունավետ օգտագործումը։
Ովքեր են պարտավոր ներկայացնել փաստաթուղթը
Փաստաթղթի ներկայացումը պարտադիր է բոլոր այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Այստեղից, ենթակա անձանց շրջանակը ներառում է՝
- Տարածաշրջանային պահանջներ ունեցող անձինք;
- Հարկային հաշվետվություններում հայտնված սխալներ ունեցողները;
- Ներկայացված հարկային տեղեկությունների հետապնդման ենթակա ձախողումներ ունեցողներն;
Հատուկ դեպքեր
ՊԵԿ-ն նաև սահմանում է մի շարք առանձնահատուկ դեպքեր, երբ հարկային պարտավորությունների վճարման անհնարինության մասին մեկընդմիշտ կարող է դիմել մթնոլորտի բարելավման նպատակով:
- Մինորների դեպքում՝ ծնողական պատասխանատվություն ունեցողները;
- Արտասահմանցիների համար՝ ստույգ փաստաթղթերի ներկայացում;
- Արտակարգ իրավիճակների ժամանակ՝ համապատասխան հիմնավորումները կցելուց հետո:
Պաշտոնական համակարգում փաստաթղթի դերակատարությունը
Հարկային պարտավորությունները գանձելու մասին որոշումը կատարելու համար կեանքի կոչված է մի շարք ընթացակարգեր, որոնք նպաստում են համակարգի կայունությանը: Իրականում, այդ փաստաթղթով ձևավորվում է արժանահավատության շղթա, որը վերահսկում է ինչպես հարկային մարմնի, այնպես էլ հարկատուի պատասխանատվություն:
Բոլոր ընթացակարգերը միացած ժամանակահատվածում
Միավորված ժամանակահատվածի ընթացքում պարտավորությունները գնահատվում են հարկային տարվա ավարտին, իսկ դիմումները կարող են ներկայացվել մինչև համապատասխան տարվա ապրիլի 30-ը:
- Հայտարարության տրամադրում՝ փաստաթղթի լրացման հաջորդ քայլը:
- Իրավաբանական վարչության ստուգում՝ ստացվող փաստաթղթերի հիման վրա:
- Հարկային պարտավորությունների վճարման հաստատում՝ ընթացակարգի ավարտ:
Քայլ առ քայլ ընթացակարգի նկարագրություն
Այս գործընթացը ներառում է մի քանի հիմնական փուլեր:
| Քայլ | Նկարագրություն |
|---|---|
| Պատրաստում | Նշված ձևաթղթի լրացում, որը կարող եք ներբեռնել ՀՀ ՊԵԿ պաշտոնական կայքից: |
| Ներկայացում | Փաստաթուղթը ներկայացնել հարկային մարմնի գրասենյակ կամ էլեկտրոնային համակարգի միջոցով: |
| Ստուգում | ՊԵԿ-ն ստուգում է ներկայացված փաստաթղթերը: |
| Հաստատում | Երբ ստուգումն ավարտվի, հաստատվում են հարկային պարտավորություններ: |
Արդյունքների սպասում և հետագա քայլեր
ՊԵԿ-ն ունենում է 30 օր ժամանակահատված՝ դիմելուց հետո պատասխան տրամադրելու համար։ Եթե 30 օրից հետո պատասխան չստանաք, կարող եք դիմել մինչև 60 օր հետագա հարցերով:
Այս ընթացքում դուք կարող եք հետևել ձեր դիմումի ընթացքին՝ օգտվելով էլեկտրոնային ծառայություններից:
Կապի միջոցներ
Հարկային մարմնի հետ կապվելը կարող է իրականացվել հետևյալ միջոցներով՝
- Էլ. փոստի միջոցով՝ [email protected];
- Հեռախոսային կապի միջոցով՝ 1-800-1234;
- Էլեկտրոնային ծառայությունների միջոցով՝ www.armenianrevenue.am.
Փաստաթղթի առանձնահատկությունները և համեմատություն այլ փաստաթղթերի հետ
Այս փաստաթուղթը պետք է տարբերակել այլ նմանատիպ որոշումներից, որոնք կարող են լինել հարկային հաշվետվություններ կամ այլ հարկային պայմանավորվածություններ:
- Հարկային հաշվետվությունները՝ պետք է հրապարակվեն տարին երկու անգամ;
- Որոշումները՝ որոնք վերաբերում են միայն ընկերություններին կամ կազմակերպություններին:
- Անունը՝ մարմնական դեմքի որոշումը շատ ավելի լայն է՝ ընդգրկելով տարբեր ծագման անձանց:
Հետագա գործողությունների ծրագիր
Ծրագրի շրջանակներում, եթե տվյալ անձը չի կարողանում կատարել վճարումները, բավարար փաստաթղթերի հիման վրա կարող է դիմել ՊԵԿ-ին հաճախորդի ծառայությունների կենտրոնի միջոցով՝ խնդրելով ուժեղացնել վճարումները կամ նվազեցնել նրանց գումարները:
Հայտարարությունները ներկայացնելու վերջնաժամկետ
Վերջնաժամկետը այս իրավիճակներում կայանում է՝
- Վճարման ժամկետը՝ մինչև 30 օր;
- Լրացուցիչ հայտ-պատասխաններ՝ մինչև 60 օր;
Արդյունքի ազդեցությունը հարկային պարտավորությունների կատարելու գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 09.11.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 890-Ա որոշումը ոչ միայն միտված է հարկային պարտավորությունների կատարմանը, այլև ունի որոշակի սոցիալական և տնտեսական ազդեցություն։ Այս որոշման իրականացումը կարող է հանգեցնել հարկային գիտակցության բարձրացմանը և քաղաքացիների կողմից հարկային պարտավորությունների ավելի պատասխանատու կատարմանը։
Հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն պետական բյուջեի ձևավորման գործընթացում, այլև հասարակության սոցիալ-հոգեբանական վիճակի համար։ Եթե քաղաքացիները տեսնում են, որ հարկային մարմինները ակտիվորեն հետևում են նրանց պարտավորություններին, նրանք ավելի հավանական է, որ ընդունեն հարկերի վճարման անհրաժեշտությունը որպես քաղաքացիական պարտավորություն։
Ավելին, այս որոշումը կարող է խթանել տնտեսության տարբեր ոլորտներում մրցունակությունը, քանի որ հարկային պարտավորությունների չկատարման հետևանքով ձևավորվող մրցակցային անարդարությունը կարող է նվազել։ Երկրի տնտեսության կայունության համար կարևոր է, որ բոլոր տնտեսավարողները հավասար պայմաններում մրցակցեն, ինչի շնորհիվ տնտեսությունը կարող է զարգանալ ավելի արդյունավետ:
Հարկային պարտավորությունների գանձման մեթոդներ ու ձևեր
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նախատեսում է մի շարք մեթոդներ ու ձևեր, որոնք կիրառվում են հարկային պարտավորությունների գանձման գործընթացում։ ՀՀ ՊԵԿ-ը կարող է օգտագործել ինչպես վարչական, այնպես էլ դատական մեթոդներ՝ պարտավորությունների կատարման հետևելու համար:
Վարչական մեթոդները ներառում են հարկային հաշվետվությունների վերլուծություն, հարկային ստուգումների իրականացում և հարկատուների հետ ուղիղ կապի հաստատում՝ պարտավորությունների կատարման վերաբերյալ։ Դրանք կարող են լինել հեռահար կամ առկա՝ կախված իրավիճակից։
Դատական մեթոդները, ըստ հերթականության, կարող են ներառել բողոքարկումներ դատարանում, որոնք կարող են առաջացնել հարկային պարտավորությունների կատարում։ Դրանք կարող են տևել երկար ժամանակ, սակայն վերջնական արդյունքը կարող է հանգեցնել հարկերի պարտադրական վճարման և պարտավորությունների կատարումին:
Իրավաբանական պատճառների և հետևանքների վերլուծություն
Այս որոշման իրավաբանական հիմքերը հիմնված են ՀՀ հարկային օրենսդրության վրա, որը սահմանում է հարկային պարտավորությունների կատարումը և դրանց հետևանքները։ Դրանում քննության առարկա են դարձել օրենքի խախտման դեպքում կիրառվող կանխարգելիչ միջոցները, որոնք նպատակ ունեն կանխել հարկային պարտավորությունների չկատարումը:
Սակայն, որոշումը նաև առնչվում է իրավաբանական պատասխանատվությանը, որը կարող է հանգեցնել հարկային պարտավորությունների չկատարումից բխող հետևանքների՝ այնպիսիք, ինչպես հարկային տուգանքները և այլ վարչարարական պատիժները։ Քաղաքացիներին և իրավաբանական անձանց պաշտպանելու համար անհրաժեշտ է, որ հարկային մարմինները հետևեն իրավական ընթացակարգերին և ապահովեն, որ բոլոր պահանջները բավարարվեն:
Իրավական ձևակերպումների ճիշտ իրականացումը նաև թույլ կտա քաղաքացիներին պաշտպանել իրենց իրավունքները, եթե նրանք认为, որ իրենց նկատմամբ կիրառվում են անարդար հարկային միջոցներ: