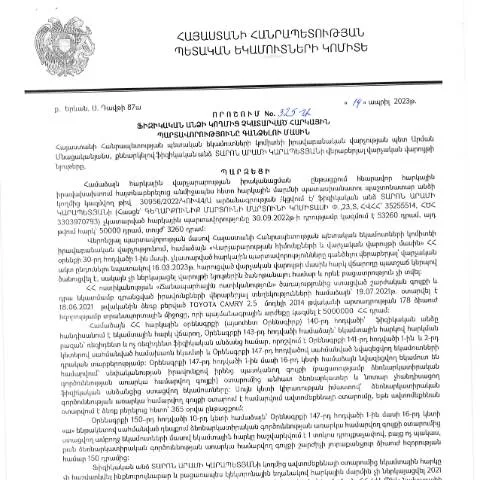
Տեղեկատվություն և նշանակություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 325-Ա որոշումը կարևոր հղում է ՀՀ հարկային համակարգի մեջ, որի նպատակն է ապահովել հարկային պարտավորությունների կատարումը և կանխել հարկային խախտումները:
Այս որոշումն ունի նշանակալի դեր` սահմանելով ընթացակարգեր, որոնք կիրառվում են այն դեպքերում, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Այն ուղղված է հարկային պարտավորությունների ապահովմանը, որը պատասխանատու է պետության տնտեսական կայունության և բյուջետային ֆինանսների համար:
Դրույքների ժամանակացույց
Որոշման համար նախատեսված ժամանակահատվածը ունի կարևոր նշանակություն, քանի որ այն ազդում է ինչպես հայտադիմումի ներկայացման, այնպես էլ վճարումների կատարման գործընթացների վրա:
- Դիմումի ներկայացման ժամկետ: Հարկային պարտավորությունների գանձման գործընթացը սկսվում է հայցի ներկայացմամբ, որը պետք է ներկայացվի որոշման հրապարակման օրից սկսած մինչև 30 օր:
- Վճարումների ժամկետ: Ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, պարտավոր են վճարել մինչև որոշման իրականացումից 60 օր անց:
Ֆորմայի կառուցվածք
Հարկային պարտավորությունների գանձման գործընթացի համար անհրաժեշտ է լրացնել հատուկ ձև, որը բաղկացած է մի քանի բաժիններից:
| Բաժին | Դիտարկման նշանակություն |
|---|---|
| Հայտարարություն | Պատասխանատու անձի տվյալները, հարկային նույնականացման համարը: |
| Պարտավորություններ | Չկատարված հարկային պարտավորությունների տեսակները և գումարները: |
| Հաստատման փաստաթղթեր | Պարտավորությունների կատարումը ապացուցող փաստաթղթերը: |
Հարկային պարտավորությունների գանձման գործընթաց
Ընդհանուր գործընթացը սկսվում է հայտադիմումի ներկայացմամբ, որը ներկայացվում է քաղաքացու կողմից: Ընդունման և գրանցման գործընթացից հետո սկսվում է պարտավորությունների կատարումը:
- Ստացվում է հայտադիմումը:
- Տեսադիտարկվում են ներկայացված փաստաթղթերը:
- Բացատրվում են հնարավոր իրավական հետևանքները:
- Ծանուցվում է քաղաքացուն, եթե հարկային պարտավորությունները չեն կատարվում:
Անհրաժեշտ փաստաթղթեր
Հայտադիմումի ներկայացման ժամանակ անհրաժեշտ է ապահովել հետևյալ փաստաթղթերը:
- Նորագույն հարկային հաշվետվություն:
- Հարկային պարտավորությունների վերաբերյալ ստացված բոլոր ծանուցումները:
- Միջազգային ֆինանսական հաշվետվություն, եթե applicable:
Մասնավոր դեպքեր և բացառություններ
Որոշման կիրառման գործընթացում կան դեպքեր, երբ կարող են կիրառվել բացառություններ:
- Արտասահմանցի քաղաքացիներ: Այս գործընթացը կարող է նաև տարածվել արտասահմանցի քաղաքացիների վրա, որոնք ունեն հարկային պարտավորություններ:
- Որոշ իրավիճակներ: Եթե ֆիզիկական անձը գտնվում է հիվանդանոցում կամ այլ պատրվակով չի կարողանում կատարել իր պարտավորությունները, անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթեր:
Ֆորմայի տարբերություններ և հարակից փաստաթղթեր
Այս ձևը տարբերվում է այլ հարկային ձևերից նրանով, որ դրա կիրառման շրջանակը շատ կոնկրետ է: Այն հիմնականում վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Այս որոշմամբ նախատեսված ձևը, շարունակում է մնալ գլխավոր միջոցը հարկային պարտավորությունների գանձման համար:
Լրացման հրահանգներ և խորհուրդներ
Այս ձևը լրացնելիս պետք է ուշադիր լինել որոշակի կետերի նկատմամբ, որոնք կարող են ազդել հայտադիմումի ընդունման վրա:
- Նվազագույն տեղեկություններ: Ամենագլխավոր տեղեկությունները, ինչպիսիք են անձի անունը և հարկային համարը, պարտադիր պետք է ճիշտ լրացվեն:
- Ձեռնարկված փաստաթղթերի հավաստում: Հարկային պարտավորությունների գանձման գործընթացի ժամանակ անհրաժեշտ է փաստաթղթերի երկու օրինակ, մեկը` հանրային, մյուսը` անձնական:
Ավարտի գործընթաց և ակնկալիքներ
Հայտադիմումը ներկայացնելուց հետո, քաղաքացիները ակնկալում են, որ նրանց հարցումները արագ կլուծվեն: Շնորհիվ այս որոշման, հարկային պարտավորությունները կարող են արագ և արդյունավետ կերպով իրականացվել:
Արտահայտված ակնկալիքները ներառում են, բայց չեն սահմանափակվում միայն` համապատասխան որոշումների կայացում, պատասխանատու մարմինների կողմից եղած վերահսկողությունը:
Ծրագրեր և քայլեր հարկային պարտավորությունները կատարելու գործընթացում
Հարկային պարտավորությունները կատարելու գործընթացը Հայաստանում հաճախ պահանջում է չորս հիմնական քայլ. առաջին՝ պարտավորությունների գնահատում, երկրորդ՝ ֆինանսական միջոցների հավաքում, երրորդ՝ անհրաժեշտ փաստաթղթերի պատրաստում եւ չորրորդ՝ հարկային մարմիններին ներկայացում: Ջանալով կատարել այդ քայլերը, հարկ վճարողները կարող են խուսափել վարչական պատիժներից եւ ավելացված վճարներից:
Առաջին քայլը հարկային պարտավորությունների գնահատումն է, որը կարող է իրականացվել համացանցում՝ Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) պաշտոնական կայքում: Հարկ վճարողը պետք է շեշտի իր տոկոսադրույքները, հարկային պարտավորությունների տեսակը եւ դրանց վաղուց չկատարված ժամանակահատվածները:
Երկրորդ քայլը ֆինանսների հավաքումն է, որը կարող է ներառել ինչպես սեփական միջոցների օգտագործումը, այնպես էլ տարբեր ֆինանսական կազմակերպություններից վարկերի ձեռքբերումը: Հարկ վճարողը պետք է ուշադրություն դարձնի ֆինանսական կազմակերպությունների առաջարկած պայմաններին՝ ներգրավելու համար առավել բարենպաստ առաջարկներ:
Երրորդ քայլը անհրաժեշտ փաստաթղթերի պատրաստումն է, որը ներառում է վճարային փաստաթղթեր, հայտարարություններ (օրինակ՝ Դիմում «Հարկային պարտավորությունների կատարումը»), ինչպես նաեւ ցանկացած լրացուցիչ տեղեկություններ, որոնք կարող են պահանջվել՝ հիմնվելով տիպային պահանջների վրա:
Վերջին քայլը ենթադրում է հարկային մարմիններին փաստաթղթերի ներկայացումը, ինչը կարող է իրականացվել էլեկտրոնային եղանակով՝ օգտագործելով անձնական թվային ստորագրություն. այս գործընթացը համարվում է առավել արդյունավետ եւ արագ:
Անհրաժեշտ փաստաթղթերը եւ նրանց պատրաստման կարգը
Հարկային պարտավորությունների կատարման գործընթացում առավել կարեւոր է ապահովել բոլոր անհրաժեշտ փաստաթղթերի առկայությունը, որոնք պահանջվում են ՀՀ ՊԵԿ-ի կողմից: Այս փաստաթղթերը ներառում են վճարային տեղեկագիր, պարզաբանական հայտարարություն, ինչպես նաեւ ցանկացած այլ փաստաթուղթ, որը պետք է ներկայացվի համապատասխան ծառայություններին:
Նախքան փաստաթղթերի ներկայացումն, հարկ վճարողը պետք է համոզվի, որ բոլոր տեղեկությունները ճիշտ են, եւ որ փաստաթղթերը համապատասխան են ՀՀ օրենսդրությանը: Ֆիզիկական անձինք պետք է առանձնահատուկ ուշադրություն դարձնեն իրենց անձնական տվյալներին, որոնք կարող են ներառվել դիմումներում:
Պատրաստված փաստաթղթերը պետք է ուղարկվեն էլեկտրոնային եղանակով՝ օգտագործելով QR-կոդեր, որոնք են տրամադրվում ՀՀ ՊԵԿ-ի պաշտոնական կայքում: Այս QR-կոդերը հետագայում թույլ են տալիս հաստատել փաստաթղթերի ստացումը եւ առաքումը, ինչը կարող է լինել կարեւոր ապացույց վարույթում:
Ամբողջական գործընթացի տևողությունը եւ հարկային պարտավորությունների կատարումը
Հարկային պարտավորությունների կատարումը պահանջում է ժամանակ, ինչը կախված է տարբեր գործոններից, այդ թվում՝ հարկային պարտավորությունների տեսակից, դրանց չափից եւ պարտավորության կատարման ամսաթվից: ՀՀ ՊԵԿ-ի կողմից պահանջվող փաստաթղթերի ամբողջականությունը խմբակային չափանիշ է, որը կարող է ազդել հատուկ ժամկետների վրա:
Հարկ վճարողները պետք է հաշվի առնեն, որ պատիժների ու տոկոսների ավելացումը կարող է տեղի ունենալ ընթացիկ ժամկետների չպահպանման դեպքում: Հետևաբար, շատ կարևոր է օպտիմալացնել ժամանակացույցը եւ ապահովել, որ բոլոր պարտավորությունները կատարվեն ժամանակին:
Այն քաղաքացիները, ովքեր նախատեսում են դիմել պարտավորությունների հետաձգման կամ տոկոսների վերացման համար, պետք է կապվեն ՀՀ ՊԵԿ համապատասխան վարչություններին՝ դրանք ներկայացնելու համար: Այս գործընթացը կարող է պահանջել լրացուցիչ փաստաթղթեր, որոնք հիմնավորվում են հատուկ իրավական հիմքերով: