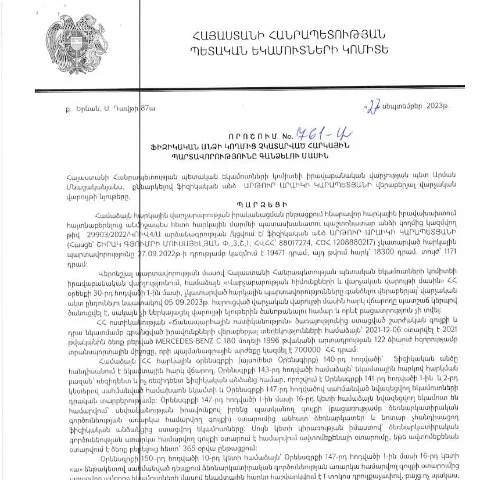
Մասնագիտացում «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման
Հաշվի առնելով, որ այսօր ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 761-Ա որոշումը (Արթուր Կարապետյան, ՀՎՀՀ՝ 88017274, ՀԾՀ՝ 1208880217) իրագործում է հարկային պարտավորությունների կատարման կարգավորումը, անթույլատրելի է անտեսել դրա նշանակությունը ոչ միայն ֆիզիկական անձանց, այլ նաև տնտեսության ընդհանուր վիճակի համար:
Արժեքը կարգավորող փաստաթղթի գործողությունների շրջանակ
Այս որոշումը կարգավորում է այն գործընթացները, որոնք վերաբերում են հարկային պարտավորությունների կատարման պարտավորությունների չկատարմանը։ Այն նպատակ ունի ապահովել հարկային պարտավորությունների կատարումը և խթանել հարկային բարեխիղճություն:
- Ընդհանուր տեսություն: Հարկային պարտավորություններն առկա են բոլոր ֆիզիկական անձանց համար, ովքեր ունեն եկամուտներ:
- Հարկային պարտավորությունների տեսակները: Այն կարող է ներառել եկամտային հարկ, արժեք ավելացված հարկ և այլ հարկային պարտավորություններ:
Որոշման կարգավորումները պարտադիր են բոլոր ֆիզիկական անձանց համար, և դրա պահանջները կիրառում են պետության կողմից:
Ովքեր կարող են ներկայացնել հայտարարությունը
Հարկային պարտավորությունների չկատարման դեպքում հայտարարությունը կարող են ներկայացնել հետևյալ խմբերը:
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ:
- Պարտադիր նիստով հանձնաժողովները, որոնք ներկայացնում են հարկային պարտավորություններ:
- Տեղական ինքնակառավարման մարմինները, որոնք կարող են աջակցել քաղաքացիներին:
Հարկային պարտավորություններից խուսափող անձինք պետք է գիտակցեն, որ այս որոշումը կարող են պահանջել նրանցից հարկային պարտավորությունների կատարում:
Դիմելու կարգը
Դիմելու գործընթացը պահանջում է որոշակի քայլեր, որոնք ներառում են:
- Դիմումի լրացում: Դիմելու համար պետք է ճիշտ լրացնել պաշտոնական ձևը, որը պետք է լինեն համապատասխան փաստաթղթերով:
- Շնորհակալություն պաշտոնական ձևի ներկայացում: Դիմումը պետք է ներկայացվի համապատասխան մարմնին, օրինակ՝ ՀՀ ՊԵԿ:
- Հաստատելու անհրաժեշտ փաստաթղթերի լրացում: Պետք է ներկայացվեն բոլոր անհրաժեշտ փաստաթղթերը:
Ֆորմայի լրացման առանձնահատկությունները
Երբ լրացնում եք դիմումը, կարևոր է ուշադրություն դարձնել որոշակի կետերին:
| Կետ | Նկարագրություն | Նկատումներ |
|---|---|---|
| Անուն | Պետք է լինի լրիվ և ճշգրիտ: | Զգուշություն՝ խուսափել սխալներից: |
| ՀՏՀՀ | Հարկային նույնականացման թիվ: | Որպեսզի փաստաթուղթը համարվի ներդրված: |
| Հարկային պարտավորության տեսակ | Այսօրինակ պարտավորությունները կարող են լինել տարբեր: | Խնդիրը կարող է բարդացվել: |
Եթե դուք չեք վստահում ձեր կարողություններին, կարելի է դիմել մասնագետների, ովքեր կարող են օգնել:
Անհրաժեշտ փաստաթղթերի պատրաստում
Որպեսզի դիմումը համարվի արդյունավետ, պետք է պատրաստել հետևյալ փաստաթղթերը:
- Հարկային նույնականացման քարտ:
- Անձնագիր, որը հաստատում է ձեր ինքնությունը:
- Բանկային փաստաթուղթ, որը ցույց է տալիս ձեր հարկային պարտավորությունները:
Հատուկ դեպքերում, երբ հարկային պարտավորությունները բարձր են, կարելի է դիմել հավելյալ իրավաբանական օգնության:
Ամփոփում՝ ինչպես վարվել մերժման դեպքում
Եթե դիմումը մերժվում է, կարևոր է գիտակցել, թե ինչ քայլեր պետք է ձեռնարկվեն.
- Ավելի վաղ մերժման պատճառների ուսումնասիրում.
- Մեկնաբանություններ ներկայացնել և պահանջել վերանայում:
- Եթե անհրաժեշտ է, դիմել դատարան:
Այս փուլի կարևոր է ճիշտ կերպով և ժամանակին արձագանքել:
Վարվող ընթացակարգերի արդյունքում
Որոշումը կարող է ունենալ հետևանքներ, որոնք ազդում են ձեր ֆինանսական վիճակի վրա:
- Եթե հարկային պարտավորությունները կատարվում են, ապա դուք կունենաք ավելի մեծ ֆինանսական կայունություն:
- Ավելի բարձր հարկային կարգավորումներն, ի վերջո, կարող են հանգեցնել ավելացված եկամուտների:
Ստեղծված փաստաթղթերի վերահսկողություն
Երբ դիմումը ներկայացված է, կարևոր է ստուգել դրա ընթացքը:
- Կապվել համապատասխան մարմնի հետ՝ ստուգելու դիմումը:
- Օգտագործել էլեկտրոնային ծառայությունները, որոնք առաջարկվում են կառավարության կողմից:
Այս գործընթացը կարող է օգնել խուսափել հետագա խնդիրներից:
Շրջանառվող հարկեր և պարտավորությունների գանձման մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների գանձման գործընթացը իրականանում է մի շարք մեթոդներով, որոնց թվում են հարկերի հաշվարկը, նախազգուշացումները և, անհրաժեշտության դեպքում, հարկային պարտավորությունների ֆիզիկական անձանց համար գանձման գործընթացը: Այս գործընթացի շրջանակներում կարևոր է հասկանալ, թե ինչպես է ՀՀ ՊԵԿ գնահատում հարկային պարտավորությունների չափը և ինչպիսի միջոցառումներ են կիրառվում պարտավորությունների գանձման համար:
Հարկային պարտավորությունները կարող են առաջանալ տարբեր պատճառներով, այդ թվում՝ աշխատանքային գործունեություն, սեփականություն կամ այլ տնտեսական գործունեություն իրականացնելիս: ՀՀ ՊԵԿ-ը ընդունում է, որ յուրաքանչյուր ֆիզիկական անձի հարկային պարտավորությունները պետք է ճիշտ և ժամանակին կատարվեն, և հենց այդ նպատակով 2023 թվականի սեպտեմբերի 27-ին ընդունվեց 761-Ա որոշումը:
Այս որոշման շրջանակներում, հարկային պարտավորությունների գանձումը կարող է իրականացվել՝ հաշվի առնելով տվյալ անձի ֆինանսական վիճակը, ինչպես նաև հարկային պարտավորությունների կուտակումների տևողությունը: ՀՀ ՊԵԿ-ը ունի իրավունք կիրառել վարչական միջոցներ՝ հարկային պարտավորությունները ներգրավելու համար, ինչը կարող է ներառել իրագործման պահանջներ, հաշվի նստվելով յուրաքանչյուր անձի ֆինանսական հնարավորությունների հետ:
Անհրաժեշտ փաստաթղթերը և ընթացակարգը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների գանձման գործընթացը պահանջում է որոշակի փաստաթղթերի տրամադրում: Որպեսզի կարգավորել պարտավորությունները, հարկատուն պետք է ներկայացնի հետևյալ փաստաթղթերը՝ Հարկային հաշվեկշիռ, Հարկային հայտարարություն, Փաստաթուղթ, որ վկայում է եկամուտների աղբյուրները և Հարկերի վճարումների ապացուցող փաստաթղթեր: Այս փաստաթղթերը անհրաժեշտ են արտացոլելու հարկային պարտավորությունների իրական գումարը և ղեկավարվելու համար ՀՀ ՊԵԿ-ի կողմից:
Ծրագրի ընթացակարգը շարունակում է պահանջել հարկահավաքի գործընթացի համակարգվածությունն, ինչը կարող է ներառել նաև էլեկտրոնային դիմումի ներկայացման գործընթացը: Զարգացած տեխնոլոգիաների օգտագործումը մեծացնում է գործընթացի արդյունավետությունը ու սեղմում է ժամանակահատվածը:
Հարկային պարտավորությունների գանձման գործընթացում, դատական կարգով դատարանների դիմելը կարող է լինել վերջին միջոցը, սակայն ՀՀ ՊԵԿ-ն նախընտրում է լուծել հարցերը ավելի արդյունավետ և խաղաղ ճանապարհով:
Եզրակացություն և պարտավորությունների վերանայման հնարավորություններ
Ի հիմնարար ասպեկտներ հարկային պարտավորությունների վերանայման հնարավորությունները, ֆիզիկական անձին հնարավորություն է տրվում ներկայացնել իր տեսակետները և բողոքները ՀՀ ՊԵԿ-ի ցույց տրված որոշումների դեմ: Երկու հիմնական պատճառներով՝ 1) հարկային պարտավորությունները կարող են ավելորդ լինել, և 2) հարկատուն կարող է ունենալ բարդություններ, որոնք խանգարում են պարտավորությունները կատարել:
Հարկային պարտավորությունների բողոքարկման գործընթացը ենթադրում է, որ դիմում ներկայացնող անձը պետք է ունենա փաստական հիմքեր, որոնք կհիմնավորեն իր բողոքը: Ենթադրվում է, որ բոլոր դիմումները պետք է ներկայացվեն ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանումներին՝ նշված ժամկետներում:
Այսպիսով, հարկային պարտավորությունները գանձելու գործընթացը ոչ միայն օրենքի շրջանակում ընթացող ընթացք է, այլ նաև հնարավորություն է տալիս ֆիզիկական անձանց, որ նրանք կարող են վերանայել իրենց պարտավորությունները և լուծել հնարավոր խնդիրները: