Կառավարության որոշման առանձնահատկությունները
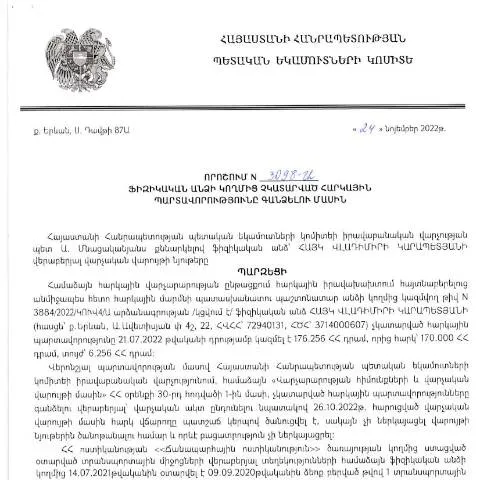
24.11.2022-ը Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) իրավաբանական վարչության պետ Հայկ Կարապետյանի կողմից ընդունված որոշումը (N3098-Ա) հանդիսանում է կարևոր փաստաթուղթ, որը վերաբերւում է ֆիզիկական անձի հարկային պարտավորությունների գանձման ընթացակարգին: Այս որոշումը հրապարակվել է 07.02.2023-ին ՀՀ ՊԵԿ պաշտոնական կայքում:
Արդյունքների արձանագրում
Հարկային պարտավորությունների գանձումը, ինչպես նաև դրանց իրականացումը, կարևոր քայլ են պետական բյուջեի համալրման գործընթացում: ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատու է հարկային պարտավորությունների ձևակերպման և դրանց արդյունավետ գանձման համար:
Թղթապանակի և փաստաթղթերի կազմը
Այս որոշման հիման վրա, հարկային պարտավորություն ունեցող քաղաքացիները պետք է սահմանված կարգով լրացնեն և ներկայացնեն համապատասխան փաստաթղթեր: Վերոնշյալ որոշման շրջանակում փաստաթղթերի պատրաստման գործընթացը ներառում է մի քանի փուլ:
- Դիմումի ներկայացում: Ֆիզիկական անձը պետք է պատրաստի հարկային պարտավորությունների մարումը հիմնավորող դիմում:
- Հարկային հաշվետվություններ: Անհրաժեշտ է ներկայացնել վերջին 3 տարվա հարկային հաշվետվությունները:
- Անձնագրային տվյալներ: Ծառայողի անձնագիրը կամ նույնականացման քարտը պետք է կտրվի:
- Հարկային պարտավորության դեմ ապացույցներ: Եթե հարկային պարտավորությունները չեն կատարվել, պետք է ներկայացվեն դրանց պատճառները:
Որոշման գործադրման ժամանակացույցը
Որոշման ուժի մեջ մտնելուց հետո տվյալ պարագայում հարկային պարտավորությունների գանձման գործընթացը իրականացվում է հետևյալ ժամանակացույցով:
| Պուլ | Ժամկետ | Գործողություն |
|---|---|---|
| 1 | 30 օր | Դիմումի ներկայացում |
| 2 | 60 օր | Նախնական ստուգում |
| 3 | 90 օր | Վճարման պահանջի ներկայացում |
Փաստաթղթավորման ընթացակարգը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է մի քանի կարևոր հանգույց:
- Դիմումի ընդունում: ՀՀ ՊԵԿ իրավաբանական վարչությունը ստանում է բոլոր ներկայացված փաստաթղթեր:
- Թղթապանակի ստուգում: Մինչև 30 օր, վարչությունը պետք է ստուգի բոլոր ներկայացված փաստաթղթերը:
- Վճարման պահանջ: Եթե պարտավորությունները չեն կատարվել, վարչությունը ներկայացնում է վճարման պահանջ:
- Միջնորդություն: Եթե անհրաժեշտություն առաջանա, իրավաբանական վարչությունը կարող է միջնորդել հարկային վճարումների հետագա գործընթացը:
Ուշադրության արժանի դրույթներ
Սույն փաստաթուղթը նաև պարունակում է մի շարք կարևոր դրույթներ, որոնք կարող են ազդել ֆիզիկական անձի հարկային պարտավորությունների վերաբերյալ:
- Ներկայացման ժամկետ: Հարկային պարտավորությունները պետք է ներկայացվեն դրված ժամկետների սահմաններում:
- Հարկային պարտավորությունների արդարացումը: Կրթական կամ առողջական պատճառներով կարող են լինել բացառություններ:
- Վճարման հանգույցներ: Դիմումատուները կարող են ընտրել տարբեր վճարման եղանակներ:
Դիմումի ամբողջականությունը
Սույն որոշման շնորհիվ, քաղաքացիների կողմից պետք է ապահովվի բոլոր պահանջվող փաստաթղթերի պատշաճ լրացումը: Դիմումի ամբողջականությունը և ճիշտ լրացումը թույլ կտա արագացնել ընթացակարգը:
Մանրամասներ ու հիմք ընդունելի փաստաթղթեր
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում, պարտադիր է, որ առկա լինեն հետևյալ փաստաթղթերը:
- Հարկային հաշվետվությունները:
- Անձնագրային տվյալները:
- Բանկային հաշվետվությունները, եթե առկա է:
Այս փաստաթղթերն անհրաժեշտ են որակյալ ստուգման համար:
Դիմումի ներկայացման մեթոդներ
ՀՀ ՊԵԿ-ում հարկային պարտավորությունների գանձման դիմումը ներկայացնելու համար քաղաքացիները կարող են օգտվել առցանց ծառայություններից կամ դիմել տեղամասային գրասենյակ:
- Առցանց դիմում: Կառավարության կայքում տրամադրված էլեկտրոնային ծառայություններից օգտվելով:
- Այցելություն գրասենյակ: Նրանց, ովքեր չունեն ինտերնետ հասանելիություն:
Վերջնաժամկետների պահպանում
Դիմորդները պետք է խստորեն հետևեն վերջնաժամկետներին, քանի որ անհապաղ պատասխանները կարևորվում են գործընթացի արդյունավետության համար:
Վերջնաժամկետների պահպանման դեպքում, դիմորդները կարող են վստահ լինել, որ գործընթացը կավարտվի ժամանակին:
Ընդհանուր հակիրճություն
Այսօր, մենք ուսումնասիրեցինք ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 24.11.2022 թվականին ընդունված N3098-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը: Հարկային պարտավորությունների արդիականացման և վերականգնման գործընթացը կարևոր է, քանի որ այն հնարավորություն է տալիս քաղաքացիներին և պետական մարմիններին կարգավորել հարկային պարտավորությունները:
Հարկային պարտավորությունների իրականացման ձևաչափերն ու մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 24.11.2022թ. թիվ 3098-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման վերաբերյալ սահմանված մեթոդները և ձևաչափերը ընդգրկում են տարբեր ընթացակարգեր, որոնք ներառում են ոչ միայն ավանդական գանձման մեթոդները, այլ նաև էլեկտրոնային համակարգերի միջոցով իրականացվող գործընթացները: Հարկային պարտավորությունների գանձումը կարող է իրականացվել ինչպես պետական մարմինների, այնպես էլ մասնավոր իրավաբանական անձանց կողմից, որոնք ունակ են համապատասխան բողոքարկումներ և վճարումներ կատարելու: Նման մեթոդներն ընդգրկում են հարկային դրույքաչափերի կիրառումը, ինչպես նաև հարկերի գանձման գործընթացների ավտոմատացումը:
Այդ մեթոդները ենթադրում են նաև հարկ վճարողների գնահատականը, որը կարող է իրականացվել պետական մարմինների կողմից՝ հիմնվելով տարբեր տվյալների վրա, ինչպիսիք են ֆիզիկական անձանց եկամուտները, ունեցվածքը, ինչպես նաև հարկային շրջանառությունը: Հարկային մարմինները պարտավոր են ապահովել, որ դրանց իրականացվող բոլոր գործողություններն իրականացվեն օրենքի շրջանակներում և մարդու իրավունքների պաշտպանի մոնիտորինգի ներքո:
Հայաստանի Հանրապետության հարկային համակարգի արդիականացման հեռանկարները
Հարկային համակարգի արդիականացումը հանդիսանում է կարևոր հարց, որը սահմանում է արդյունավետ հարկային վարչարարության և տնտեսության զարգացման հիմքերը: ՀՀ ՊԵԿ-ը մշտապես աշխատում է նորարարությունների և արդիականացման ուղղությամբ, ինչի արդյունքում նախատեսվում են բազմաթիվ բարեփոխումներ, որոնք ուղղված են հարկային պարտավորությունների կատարման գործընթացների սահուն ընթացքին:
Աարդիականացման հիմնական նպատակներից է էլեկտրոնային հարկային ծառայությունների ընդլայնումը, որոնք հնարավորություն են տալիս հարկ վճարողներին արագ և պարզ ձևով կատարելու իրենց հարկային պարտավորությունները: Այս տեխնոլոգիական առաջընթացը ներառում է նաև նորարարական համակարգերի ներդրումը, որոնք հնարավորություն են տալիս իրականացնել ավելի բարձր մակարդակի վերահսկողություն և հաշվետվություն:
Հայաստանի կառավարության ծրագրերը, որոնք ուղղված են հարկային վարչարարության բարելավմանը, ներառում են նաև հարկային մշակույթի զարգացումը, ինչը կարևոր դեր է խաղում հարկ վճարողների պատրաստվածության և հասարակության տեղեկացվածության բարձրացման գործում:
Քաղաքացիական իրավունքները և հարկային պարտավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը անդրադառնում է նաև քաղաքացիների իրավունքներին և պարտականություններին հարկային համակարգում: Հարկային պարտավորությունների կատարման գործընթացում քաղաքացիները իրավունք ունեն ստանալու տեղեկություններ իրենց հարկային պարտավորությունների վերաբերյալ, ապացույցներ ներկայացնելու և հարկային մարմինների հետ շփվելու ազատություն:
Այս գործընթացում կարևոր է նաև հարկային վարչության կողմից քաղաքացիներին տրամադրվող աջակցությունը, որը ներառում է իրավաբանական խորհրդատվություն, պարզեցված ընթացակարգեր և տնտեսվարողների համար նախատեսված ծառայություններ: Հարկային մարմիններն ունեն պարտավորություն ապահովել, որպեսզի հարկ վճարողները կարողանան հետեւել իրենց հարկային հաշվեկշռին և արտահայտել նրանց մտահոգությունները՝ հիմնվելով օրենքի վրա: