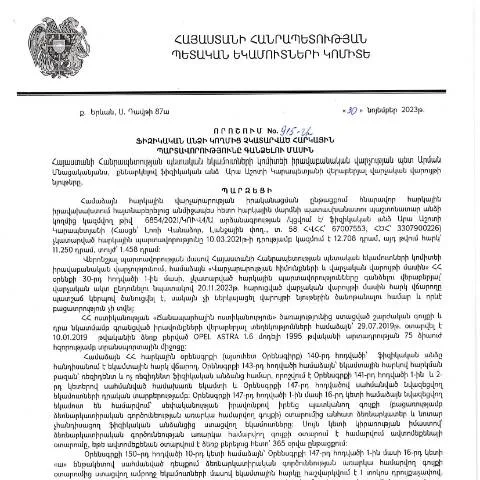
Անվճարված հարկային պարտավորությունների գանձման գործընթացի մանրամասներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 915-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը վերաբերում է հարկային պարտավորությունների գանձման գործընթացին Հայաստանի Հանրապետությունում: Այն ստեղծված է՝ ապագայում հարկային պարտավորությունների կատարման իրավական հիմքերի ապահովման համար և ենթադրում է լուրջ հետևանքներ ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Ովքեր կարող են ներկայացնել հայտ:
Այս որոշումը հիմնականում վերաբերում է այն ֆիզիկական անձանց, ովքեր իրենց հարկային պարտավորությունները չեն կատարել: Դրանք կարող են լինել՝
- Ընկերությունների սեփականատերեր, որոնք թողել են հարկային վճարումներ;
- Անձանց, որոնք ունեն աշխատավարձ կամ եկամուտ, սակայն չեն հայտարարագրել դրանք;
- Ներգաղթյալներ, որոնք ստացել են բնակության թույլտվություն, սակայն չեն կատարել հարկային պարտավորություններ:
Դիմումի գործընթացը
Այս գործընթացի առաջին քայլը դիմումի լրացումն է, որը պետք է լրացվի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման հիման վրա: Դիմումը կարող է ներկայացվել տարբեր ձևերով՝
- Բացի առցանց ձևից, դիմումը կարող է ներկայացնել նաև գրպանային դիմումի ձեւով:
- Դիմումը կարող է ներկայացվել նաև հարկային մարմինների գրասենյակներում:
- Հարկային մարմնին էլեկտրոնային դիմումները ներկայացնելու համար անհրաժեշտ է ունենալ անձնական համարը և էլեկտրոնային ստորագրություն:
Դիմումի լրացման պայմանները
Դիմումը լրացնելիս անհրաժեշտ է ուշադրություն դարձնել որոշ կարևոր կետերի:
- Դիմումի ձևը պետք է լրացվի առանց սխալների:
- Պետք է ներկայացնել բոլոր պահանջվող փաստաթղթերը, որոնք հաստատվելու են հարկային մարմնի կողմից:
- Դիմումի լրացման վերջնաժամկետը սահմանված է օրենքով, ուստի ուշացումը կարող է հանգեցնել հավելյալ տուգանքների:
Հայտի ներկայացման գործընթացը
Դիմումը ներկայացնելուց հետո հարկային մարմինը ունի 30 օր՝ ստուգելու և գնահատելու դիմումը: Հաշվի առնելով դիմումի բովանդակությունը, հարկային մարմինը կարող է կատարել հետևյալ գործողությունները՝
- Համաձայնել դիմումատուի հետ և սկսել հարկային պարտավորության գանձման գործընթացը;
- Բացառությամբ, եթե նշված են լրացուցիչ փաստաթղթեր, որոնք պահանջվում են:
- Հարկային պարտավորությունները գանձելու գործընթացից հրաժարվել՝ հիմք ունենալով օրենքի պահանջները:
Ինչ անել, եթե դիմումը մերժվի
Եթե հարկային մարմինը մերժի դիմումը, անհրաժեշտ է ձեռնարկել հետևյալ քայլերը:
- Բացահայտել մերժման պատճառները:
- Վերականգնել և լրացնել այն փաստաթղթերը, որոնք, ըստ հարկային մարմնի, անհրաժեշտ էին:
- Նորից ներկայացնել դիմումը՝ հիմք ունենալով օրենքի պահանջները:
Փաստաթղթի առանձնահատկությունները
Ուշադրություն դարձրեք, որ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը տարբերվում է նմանատիպ այլ փաստաթղթերից, որոնք կարող են վերաբերվել ընկերությունների կամ իրավաբանական անձանց պարտավորություններին:
| Փաստաթուղթ | Նպատակ | Հարկային պարտավորուություն |
|---|---|---|
| 915-Ա որոշում | Ֆիզիկական անձանց հարկային պարտավորությունների գանձում | Այո |
| Ելք Հարկային պարտավորությունների մասին | Իրավաբանական անձանց հարկային պարտավորությունների գանձում | Ոչ |
Դիմումի մշակման ժամանակահատվածը
Հարկային մարմնի կողմից դիմումը մշակելու տվյալ ժամանակահատվածը 30 օր է, սակայն որոշ դեպքերում, եթե անհրաժեշտ են լրացուցիչ փաստաթղթեր, այն կարող է երկարվել:
Առաջարկվող քայլեր՝ գործընթացի արագացման համար
Որպեսզի գործընթացը ընթացք ունենա առավել արդյունավետ, անհրաժեշտ է հետևյալ քայլերը:
- Լրացնել դիմումը մանրամասն:Խուսափեք սխալներից և համաչափություն ապահովեք:
- Տվյալները ներկայացնել ժամանակին:Ընդունեք, որ ուշացումը կարող է հանգեցնել տուգանքների:
- Բանալիները ստուգել:Նվազեցնել իրավաբանական խնդիրները:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից մշակված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր գործիք է, որը կարող է օգնել ֆիզիկական անձանց հասկանալու իրենց պարտավորությունները և կատարման գործընթացը: Ինչպես նշվեց, գործընթացը ակտիվորեն վերահսկվում է հարկային մարմինների կողմից, իսկ դրանց կատարումը անհրաժեշտ է հասարակության արդարացիության և ֆինանսական կայունության ապահովման համար:
Բաժին 1: Հայտարարությունների վարչության գործիքակազմը և նրանց գործառույթները
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեն (ՀՀ ՊԵԿ) պատասխանատու է հարկային մշակույթի բարելավման, հարկային պարտավորությունների կատարումը խթանող մեխանիզմների մշակման և իրականացման համար։ Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը կարևոր նշանակություն ունի պետական բյուջեի համալրման և տնտեսական կայունության ապահովման տեսանկյունից։ Կարևոր է նշել, որ 915-Ա որոշումը ներկայացնում է նոր մոտեցում, որտեղ ընդգծվում են ինչպես հարկային պարտավորությունների իրականացմանը, այնպես էլ հարկային վարչարարությանը վերաբերող իրավական կարգավորումները։
Բաժին 2: Պրոցեսի ընթացքն ու մասնակիցները
Դիմումի մշակման գործընթացում, ըստ 915-Ա որոշման, ներգրավված են մի շարք պետական մարմիններ և մասնավորապես՝ հարկային մարմինները, ֆինանսական վերահսկողության մարմինները, ինչպես նաև իրավաբանական ծառայությունները։ Համապատասխան մարմինները պետք է ապահովեն տեղեկատվության փոխանակումը և ծանոթացնեն քաղաքացիներին իրենց իրավունքներին և պարտականություններին։ Ֆիզիկական անձը, որի նկատմամբ կիրառվում է 915-Ա որոշումը, ունեցավ իրավունք՝ դիմելու հարկային մարմիններին և ստանալու անհրաժեշտ տեղեկություններ իր պարտավորությունների վերաբերյալ։ Այս գործընթացը խթանում է օրենքի գերակայությունը և վարկանիշը պետական համակարգում։
Բաժին 3: Նոր տեխնոլոգիաների ներդրումը հարկային գործընթացներում
Վերջին տարիներին ՀՀ ՊԵԿ-ը մեծապես կենտրոնանում է նոր տեխնոլոգիաների ներդրման վրա, որը թույլ է տալիս առավել արդյունավետ և արդյունավետ կառավարել հարկային պարտավորությունները։ Դրա շարքում է նաև էլեկտրոնային համակարգերի գործարկումը, ինչպիսիք են «Անձնագրային և հարկային քարտ» համակարգերը, որոնք թույլ են տալիս քաղաքացիներին իրականացնել հարկային վճարումները և ստանալ անհրաժեշտ տեղեկությունները հեշտ և արագ։ 915-Ա որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում, նաև ներառում է տվյալների էլեկտրոնային հոսքի և վավերացման մեխանիզմներ, ինչը մեծապես նվազեցնում է ժամանակը և կանխում է սխալները։ Այսօրինակ տեխնոլոգիական լուծումներն անխուսափելիորեն կբարձրացնեն պետական կառավարման արդյունավետությունը և ծառայությունների մատուցման որակը քաղաքացիներին։