Ներածություն. Հարկային պարտավորությունների գանձում և դրա կարևորությունը
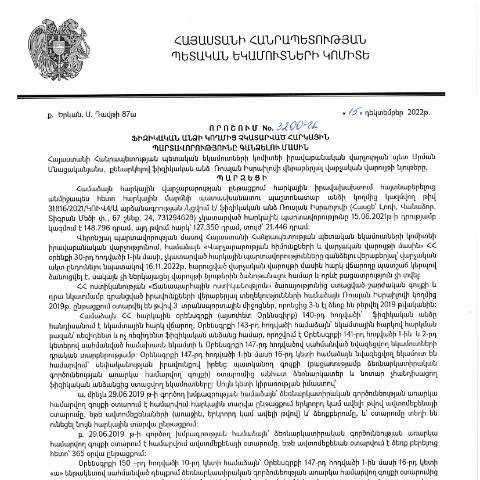
Հայաստանի Հանրապետության հարկային համակարգը նախատեսում է, որ յուրաքանչյուր ֆիզիկական անձը պարտավոր է կատարել իր հարկային պարտավորությունները, մասնավորապես, վճարել հարկեր ժամանակին և ամբողջությամբ: Սակայն, որոշ դեպքերում, հարկային պարտավորություններ կարող են չկատարվել տարբեր պատճառներով, ինչպիսիք են ֆինանսական դժվարությունները, գիտելիքների պակասը, կամ պարզապես անուշադրությունը: 2022 թվականի դեկտեմբերի 15-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 3200-Ա որոշումը կարևոր փաստաթուղթ է, որը սահմանում է այն գործընթացները, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման համար:
Անդրադարձ համայնքային ծառայություններին և դրանց ընթացակարգերին
3200-Ա որոշման միջոցով սահմանված գործընթացը ներառում է մի շարք քայլեր, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների հավաքագրմանը: Այս փաստաթուղթը արտացոլում է կառավարության ակնկալիքները հարկային պարտավորությունների կատարման վերաբերյալ և առաջարկում է համապատասխան ընթացակարգեր:
Դիմումի նշանակությունը և կատարողականությունը
Մասնավորապես, 3200-Ա որոշումը ենթադրում է, որ ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են դիմել Հայաստանի Հանրապետության հարկային ծառայություն՝ իրենց պարտավորությունների մասին տեղեկություններ ստանալու և համապատասխան քայլեր ձեռնարկելու համար:
Դիմման գործընթացի առանձնահատկությունները
3200-Ա որոշման շրջանակներում ֆիզիկական անձինք պետք է լրացնեն համապատասխան դիմումը՝ նշելով իրենց հարկային պարտավորությունների վերաբերյալ տեղեկությունները: Դիմումը կարող է ներկայացվել երեք տարբեր եղանակով՝ առցանց, թղթային ձևով, կամ անմիջապես հարկային ծառայության գրասենյակում:
Առցանց դիմումը՝ առավելություններ և թերություններ
- Ավելի արագ գործընթաց: Առցանց դիմումը հնարավորություն է տալիս օգտվել տեխնոլոգիաների առավելություններից և արագացնել դիմումի ընթացքը:
- Կանոնավոր մուտք: Պետք է օգտագործել ID քարտ և էլեկտրոնային ստորագրություն:
- Անհրաժեշտ պայմաններ: Դիմումն ընդունելու համար պետք է ապահովել կայքի անվտանգությունը:
Թղթային ձևը՝ դասական մեթոդ
- Ավանդական տարբերակ: Հարկային պարտավորությունների վերաբերյալ դիմումը կարող է ներկայացվել նաև ֆիզիկական ձևով:
- Դիմումի տրամադրումը: Դիմումը պետք է ներկայացվի հարկային ծառայության սայլակների մոտ:
Հարկային գրասենյակում դիմումը ներկայացնելու կարգը
Հարկային ծառայության գրասենյակում դիմումը ներկայացնելիս, քաղաքացի պետք է ապահովի, որ նրա մոտ լինեն բոլոր անհրաժեշտ փաստաթղթերը, որոնք հավաստում են նրա հարկային պարտավորությունները:
Դիմումը լրացնելու և գրանցելու ընթացակարգը
3200-Ա որոշումը նախատեսում է, որ դիմումը պետք է լրացվի հատուկ ձևով, որտեղ ընդգրկված են հետևյալ տեղեկությունները:
Չհաջողված հարկային պարտավորությունները
| Հարկի տեսակ | Պարտավորությունների ընդհանուր գումարը | Վճարելու վերջնաժամկետ |
|---|---|---|
| Ամանորյա հարկ | 1,500,000 ՀՀ դրամ | 2023 թվականի մարտի 31 |
| Հաճախորդի հարկ | 750,000 ՀՀ դրամ | 2023 թվականի ապրիլի 15 |
Դիմումը լրացնելիս, հարկ է նշել նաև բոլոր համապատասխան փաստաթղթերը, որոնք կհաստատեն ներկայացվող տվյալները:
Մինչև դիմումը ներկայացնելու գործընթացը
Նախքան դիմումը ներկայացնելը, հարկ է ուսումնասիրել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են պահանջվել: Դրանց թվում կարող են լինել՝
- Անձնագրային տվյալները (հայտարարագրի մասին տեղեկություններ):
- Հարկային պարտավորությունների վերաբերյալ փաստաթղթեր:
- Բանկային տեղեկանքներ, որոնք հաստատում են վճարված հարկերը:
Անհրաժեշտ փաստաթղթեր
Արդյունավետություն ապահովելու համար, հարցման ժամանակ ներկայացվող փաստաթղթերը պետք է լինեն կանոնավոր և լիարժեք:
Ընդունման գործընթացը և պատասխան գնելու հնարավորությունը
3200-Ա որոշման շրջանակներում հարկային ծառայությունը պարտավոր է ընդունել դիմումը և միայն դրական պատասխան տալուց հետո սկսում է գործընթացը:
Արժեքների ուսումնասիրություն
Հարկային ծառայությունը պետք է ուսումնասիրի դիմումը և որոշի, թե արդյոք դիմողը ունի պարտավորություններ, թե ոչ:
Ինչ անել մերժման կամ սխալների դեպքում
Եթե դիմումը մերժվել է, դիմողը կարող է գործել հետևյալ քայլերով:
- Նախ պետք է հասկանալ մերժման պատճառները:
- Կիրառել վերաքննության իրավունք:
- Սահմանված ժամանակահատվածի ընթացքում լրացնել նոր դիմում:
Պատասխանատվություն և հետագա քայլեր
Դիմումի ընդունումից հետո հարկային ծառայությունը պետք է սկսել աշխատանքը:
Դիմողի իրավունքները և պարտականությունները
Դիմողը ունի իրավունք պահանջել հետագա տեղեկություններ և ստանալ տեղեկատվություն իր դիմումը և պարտավորությունների մասին:
Հետագա քայլերը
Եթե հարկային ծառայությունը չի արձագանքում դիմումին, դիմողը կարող է կրկին մոտեցում անել:
Հարկային պարտավորությունների կատարման հետևանքները
3200-Ա որոշումը ևս մեկ անգամ ընդգծում է կարևորությունը հարկային պարտավորությունների կատարման:
Հայտարարագրերի սահմանափակումները
Պարտավորությունների անտեսումը կարող է հանգեցնել պատիժների, ինչպես նաև գանձումների:
Ահա թե ինչու 3200-Ա որոշումը, ինչպես նաև դրա հիման վրա իրականացված գործընթացները, կարևոր են Հայաստանի Հանրապետության հարկային համակարգի արդյունավետության համար:
Իրավական հիմքեր և ընթացակարգեր հարկային պարտավորությունների գանձման գործում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 15.12.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3200-Ա որոշումը հիմնվում է ՀՀ հարկային օրենսդրության և վարչական ընթացակարգերի կանոնների վրա, որոնք սահմանված են ՀՀ վարչական գործընթացների օրենսգրքով (HO-139-N, 2025թ. փոփոխություններով): Այս որոշման հիմնական նպատակն է ապահովել հարկային պարտավորությունների կատարման վերահսկողություն և պահպանել հարկային հիմքերի կայունությունը:
Ավելի կոնկրետ, որոշումն արտահայտում է պետական մարմինների ցանկությունը՝ խստացնել հարկային կարգավորումները և նվազեցնել հարկային դեֆիցիտը: Այս թեմայով կազմված որոշման մեխանիզմները ենթադրում են, որ ցանկացած ֆիզիկական անձ, որը չի կատարել իր հարկային պարտավորությունները, ենթակա է համապատասխան զուգահեռների և միջոցների, որոնք նախատեսված են գործող օրենսդրությամբ:
Հարկային պարտավորություններն ընդգրկում են մի շարք հարկատեսակներ, ինչպիսիք են եկամտային հարկը, ավելացված արժեքի հարկը և այլ ֆիսկալ պարտավորություններ։ Յուրաքանչյուր ֆիզիկական անձ, ով չի կատարում իր պարտավորությունները, կարող է կանգնել իրավական հետևանքների առաջ, այդ թվում` տուգանքների և բարձրացվող տոկոսների:
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
Հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի քանի հիմնական փուլերից, որոնք դասակարգվում են ըստ ծրագրի և ընթացակարգերի, որոնք պետք է հետևվեն պետական մարմինների կողմից:
Առաջին հերթին, ՀՀ ՊԵԿ-ը իրականացնում է համապատասխան հարկային ստուգումներ և վերլուծություններ, որոնք թույլ են տալիս պարզել ֆիզիկական անձանց՝ հարկային պարտավորությունների կատարումը: Այս գործընթացը կարող է ներառել փաստաթղթային ստուգումներ, զեկույցների վերլուծություններ և հարկային հաշվետվությունների համեմատություն:
Երկրորդ փուլում, երբ պարզվում է, որ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ՊԵԿ-ը սկսում է զգուշացում և ծանուցման գործընթացը, որը կարող է ներառել պաշտոնական նամակներ և հաղորդագրություններ: Այս փուլը կարևոր է, քանի որ հնարավորություն է տալիս հարկատուին ինքնակամ կատարել պարտավորությունները մինչև հարկային պատժամիջոցների կիրառումը:
Վերջնական փուլում, եթե ֆիզիկական անձը շարունակում է չկատարել իր պարտավորությունները, ՊԵԿ-ը կարող է կիրառել հարկային գանձման մեխանիզմները, ինչպիսիք են պարտավորությունների հարկադիր գանձումը և դռնփակ դատական գործընթացները:
Հարկային պարտավորությունների գանձման արդիականացումը և տեխնոլոգիական լուծումները
Ինչպես ՀՀ ՊԵԿ-ը, այնպես էլ այլ պետական մարմիններ, ակտիվորեն ներդրում են տեխնոլոգիական լուծումներ՝ հարկային պարտավորությունների գանձման գործընթացը արդյունավետացնելու համար: Ի դեպ, վերջին տարիներին տեղի ունեցած տեխնոլոգիական առաջընթացը հնարավորություն է տվել բարելավել հաղորդակցությունը հարկատուների և պետական մարմինների միջև:
Օրինակ, ՊԵԿ-ը օգտագործում է էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս հարկատուներին հեշտությամբ ստանալ անհրաժեշտ տեղեկություններ՝ իրենց հարկային պարտավորությունների մասին: Այդ մտադրությամբ ստեղծվել են էլեկտրոնային հարթակներ, որոնց միջոցով ֆիզիկական անձինք կարող են ստանալ իրենց հարկային պարտավորությունները, ինչպես նաև ներկայացնել հարկային հաշվետվություններ, ինչը նվազեցնում է վարչական բեռը:
Ավելին, հարկային պարտավորությունների գանձման գործընթացում կիրառվում են նոր տեխնոլոգիական լուծումներ, ինչպիսիք են QR-կոդերը և էլեկտրոնային ստորագրությունները, որոնք ապահովում են փաստաթղթերի վավերացում և վստահություն: Այս ամենը նպաստում է ավելի շուտ և արդյունավետ կերպով լուծել հարկային պարտավորությունների գանձման հարցերը: