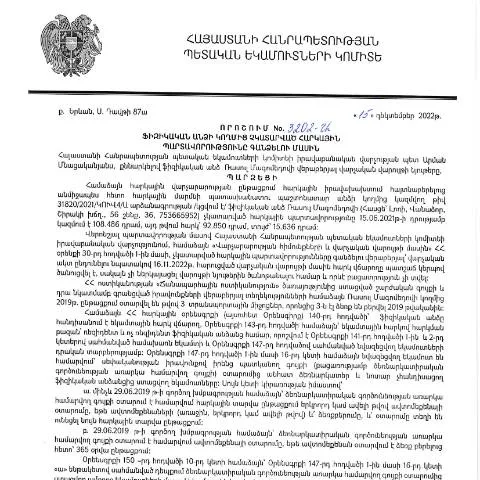
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3202-Ա որոշումն անչափ կարևոր փաստաթուղթ է, որը նպատակ ունի կարգավորել այն իրավիճակները, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Նման որոշման ընդունումը հաշվեքննության և պահանջների պատշաճ կառավարման անբաժանելի մասն է:
Որոնք են հարկային պարտավորությունները և դրանց գանձման նախապատրաստական գործընթացը
Հարկային պարտավորությունները վերաբերում են այն հարկերին և վճարումներին, որոնք ֆիզիկական անձը պարտավոր է վճարել Հայաստանի Հանրապետությունում: Դրանք կարող են ներառել եկամտային հարկ, գույքի հարկ, սահմանային հարկեր և այլն:
- Եկամտային հարկ: Հարկ, որը վճարվում է առաջացած եկամուտների վրա:
- Գույքի հարկ: Ականատես պողոտայի գույքի վրա սահմանված հարկ:
- Գործարար հարկ: Որոշակի ոլորտներում գործող ֆիզիկական անձանցի կողմից վճարվող հարկ:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է հետևյալ քայլերից.
- Պատճառների որոշում - պարզել, թե ինչու պարտավորությունները չեն կատարվել:
- Երեմի և շեշտադրություն - հաշվի առնել գործող օրենսդրությունը և իրավական ակտերն:
- Նախապատրաստական աշխատանքներ - անհրաժեշտ փաստաթղթերի հավաքում:
Փաստաթղթերի պատրաստում և ներկայացում
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է ճիշտ և ժամանակին տրամադրելու անհրաժեշտ փաստաթղթերը: Ստորև ներկայացվում են հիմնական փաստաթղթերը, որոնք պետք է պատրաստվեն.
- Հարկային հայտարարություն: Այս փաստաթուղթը ներկայացնում է հարկային պարտավորությունների ամբողջական վերանայումը:
- Փաստաթուղթը, որը վկայում է եկամուտների աղբյուրները: Վճարումների առաջացումը հիմնավորող փաստաթղթեր:
- Նամակ՝ ՊԵԿ-ին: Նպատակն է պարզաբանել իրավիճակը և ներկայացնել քանակական տվյալները:
Տվյալ փաստաթղթերն անհրաժեշտ է պատրաստել համակարգված և ըստ ամենակարևոր չափանիշների:
Ինչպես լրացնել հարկային հայտարարությունը
Հարկային հայտարարության լրացումը պահանջում է ուշադիր մոտեցում և ճշտություն: Ընդունված ձևաչափը պարտադիր է.
- Նշել անձնական տվյալները՝ լրացնելով ճիշտ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Ներկայացնել եկամուտների ամբողջական տեղեկատվությունը:
- Օգտագործել ճիշտ հաշվարկման ձևաչափեր:
Հարկային հայտարարությունը պետք է լրացվի նախապես սահմանված ձևաչափով, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում:
Դիմումի ներկայացում և ընթացակարգերը
Հարկային պահանջները պետք է ներկայացվեն ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին: Դիմումը կարող է ներկայացվել նաև էլեկտրոնային եղանակով: Սույն գործընթացը իրականացվում է հետեւյալ քայլերով:
- Ընտրել համապատասխան կարգը (հետադարձ կապով, առնչվող կայքի միջոցով):
- Հաջորդել անհրաժեշտ փաստաթղթերի ներկայացման կարգին:
- Գրանցել դիմումը համակարգում:
Դիմումը պետք է ուղարկվի համապատասխան ժամանակահատվածի ընթացքում, որպեսզի հարկային պարտավորությունները չվերանայվեն:
Հետագա քայլերը դիմումի ներկայացումից հետո
Դիմումը ներկայացնելուց հետո անհրաժեշտ է հետևել որոշակի ընթացակարգերին:
- Մեկնաբանություն ստանալ: Ինչպես միայն դիմումը գնահատվի, դուք կստանաք մեկնաբանություն:
- Նախատեսված ժամկետների պահպանություն: Հարկային մարմինները պետք է պատասխանեն սահմանված ժամկետներում:
Բացի այդ, կարող եք դիմել լրացուցիչ տեղեկություններ ստանալու համար:
Ռազմավարություն հրաժարվելու դեպքերի համար
Եթե Ձեր դիմումը մերժվել է, կարող եք ձեռնարկել մի շարք քայլեր:
- Մերժման պատճառների ուսումնասիրություն:
- Ուսումնասիրել իրավական հնարավորությունները:
- Նոր դիմում ներկայացնել կամ վերանայել ընթացակարգը:
Հնարավոր է նաեւ դատական կարգով պաշտպանել ձեր իրավունքները:
Փաստաթղթերի փոխանցում և լրացում
Եթե հարկային մարմինները պահանջում են լրացուցիչ տեղեկություններ, պետք է պատրաստեք դրանք:
- Հետաքրքրված կողմերի անունները: Պետք է նշել բոլոր անձանց, ովքեր մուտք ունեն տվյալներին:
- Վավերացված փաստաթղթեր: Գրավոր ձևաչափերով արտացոլել պահանջվող տվյալները:
Ֆիզիկական անձանց վերահսկողություն և իրազեկում
Ֆիզիկական անձանց հարկային պարտավորությունները պետք է իրազեկվեն ըստ օրենսդրության: Հարկային մարմինները պարտավոր են մատուցել վերապատրաստման և տեղեկություններ տրամադրելու ծառայություններ:
- Տեղեկատվություն հարկային պարտավորությունների մասին: Տվյալները կարող են տրամադրվել էլեկտրոնային եղանակով:
- Ծրագրեր և անցկացվող սեմինարներ: Ամեն տարի կազմակերպվում են տեղեկատվական հանդիպումներ:
Մանրամասներ հարկային պարտավորությունների վերաբերյալ
Դուք կարող եք մանրամասներ ստանալ նաև հարկային մարմինների կայքէջից, որտեղ կան նաև բոլոր անհրաժեշտ տեղեկությունները:
Վերջնական ուղղորդում և աջակցության մեխանիզմներ
Հարկային պարտավորությունների կատարումը պարտադիր է, և յուրաքանչյուր անձ պետք է իր հաշվետվությունները ներկայացնի՝ հիմնվելով օրենսդրական պահանջներին:
Խորհուրդ ենք տալիս: Ուշադիր լինել բոլոր կարգավորումների նկատմամբ և անհրաժեշտության դեպքում դիմել իրավաբանական ծառայությունների:
Շնորհակալություն ուշադրության համար:
ՊԵԿ իրավաբանական վարչության պետի որոշման իրավական հիմքեր և կարգավիճակ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի դեկտեմբերի 15-ին կայացած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3202-Ա որոշման իրավական հիմքերը հիմնված են ՀՀ հարկային օրենսդրության վրա, մասնավորապես՝ Հարկային օրենսգիրքի համապատասխան հոդվածներում սահմանված կարգի ու պայմանների վրա: Ըստ այդմ, օրենքը թույլ է տալիս հարկային մարմիններին միջոցներ ձեռնարկելու պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ՝ դրանք ստանալու նպատակով:
Որոշման ընդունումը տեղի է ունեցել ՀՀ վարչական կարգի օրենսդրության շրջանակներում, որը սահմանում է իրավաբանական անձանց և ֆիզիկական անձանց հարկային պարտավորությունների կատարումը: ՊԵԿ-ը, որպես հարկային գերատեսչություն, իր գործունեությունն իրականացնելիս հետևում է նաև իրավաբանական հաշվետվությունների տրամադրման և հարկային պարտավորությունների կատարելու գործընթացներին:
Հարկային պարտավորությունների կատարման գործընթացը և մոնիտորինգը
ՀՀ ՊԵԿ-ը իրականացնում է հարկային պարտավորությունների կատարման մոնիտորինգ՝ հատուկ ուշադրություն դարձնելով ֆիզիկական անձանց նկատմամբ արդյունավետ վերահսկողության ապահովմանը: Այս գործընթացը ներառում է հարկային հայտարարությունների ստուգումները, որոնք իրականացվում են այլ պետական մարմինների հետ համագործակցության միջոցով: Հարկային պարտավորությունների չկատարման դեպքում, ըստ որոշման, օրենսդրությունը սահմանում է հարկային պարտականությունների կատարումը պարտավորեցնող միջոցառումներ:
ՊԵԿ-ի կողմից իրականացվող մոնիտորինգի հիմնական նպատակներից մեկն է կանխել հարկերի չկատարման դեպքերը՝ ապահովելով հարկային պարտավորությունների և վճարումների ներկայացման ժամկետների պահպանումը: Հարկային մարմինները կարող են կիրառել հակահամակարգային միջոցառումներ՝ ներառյալ վարչական և քրեական պատասխանատվություն:
Որոշման իրականացման հետևանքները և հնարավոր բողոքարկման ընթացակարգեր
Հարկային պարտավորությունների գանձման մասին որոշման ընդունումը ունի որոշ հետևանքներ՝ ինչպես ֆիզիկական անձանց, այնպես էլ պետական կառավարման համակարգի համար: Ֆիզիկական անձանց դեպքում, նրանք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության, ինչը կարող է ներառել տուգանքներ կամ գույքային պարտավորությունների կատարում:
Միաժամանակ, որոշումն իրականացնում է նաև բողոքարկման իրավունքը՝ ըստ ՀՀ վարչական դատավարության օրենսդրության: Ֆիզիկական անձինք, ովքեր չեն համաձայնում որոշման հետ, կարող են դիմել վարչական դատարան և պահանջել դրա իրավական սուբյեկտի վերանայում: Բողոքարկման գործընթացն իրականացվում է ՀՀ վարչական դատարաններում, որտեղ անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթեր և հիմնավորումներ: