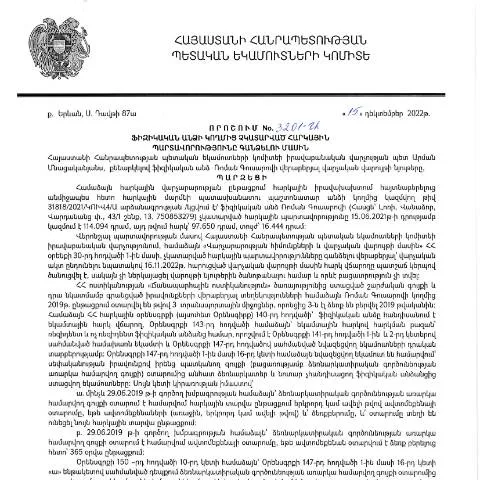
Հիմնական տեղեկատվություն որոշման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3201-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որն ուղղված է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշմամբ սահմանվում են գանձման գործընթացի հիմունքները, այդ թվում՝ վճարման ժամկետները, գործընթացի կարգը և համապատասխան իրավական հետևանքները:
Որոնք են որոշման կիրառման շրջանակները
Այս որոշումը հիմնականում վերաբերում է հետևյալ կարգին.
- Ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ;
- Հարկային մարմինների կողմից իրականացվող հարկային վարչարարություն;
- Ծառայողական պարտավորությունները, որոնք առնչվում են հարկային իրավունքների պաշտպանությանը:
Այսպիսով, որոշումը վերաբերելով ուղղակիորեն հարկային պարտավորությունները չկատարած անձանց, այն նաև կարևոր է տեղեկատվական սեկտորում՝ որպես իրավական հիմք հարկային պարտավորությունների կատարումն ապահովելու համար:
Ներածություն որոշման նշանակությանը
Տվյալ որոշումը չի միայն հարկային պարտավորությունների գանձման գործընթացի սկիզբն է, այլ նաև այն կարող է ունենալ երկարաժամկետ հետևանքներ այն անձանց համար, ովքեր չեն կատարում իրենց պարտավորությունները: Հարկային մարմինները պարտավոր են խիստ հետևել սահմանված ընթացակարգերին՝ ապահովելու համար, որ հարկային պարտավորությունները կատարվեն ժամանակին:
Դեպոզիտային ալիքներ՝ հանձնելու համար
Այս որոշման հիման վրա, ֆիզիկական անձինք ունեն տարբեր ալիքներ այդ պարտավորությունները իրականացնելու համար:
- Հասանելիություն առցանց: Ինտերնետային կայքեր, որտեղ կարող եք լրացնել հայտերը առցանց և ուղարկել հարկային մարմիններին:
- Փաստաթղթային բաշխում: Փաստաթղթային տարբերակների համար անհրաժեշտ է լրացնել համապատասխան ձևը (օրինակ, Dimum Dzev N2), որը կարելի է ձեռք բերել տեղի հարկային մարմիններում:
- Գույքագրում դիմումի վրա: Կարող եք դիմել նաև հաշվապահական ծառայություններին, որոնք մասնագիտացած են նման հարցերում:
Հիմնական պահանջներ և փաստաթղթերի պատրաստում
Այս որոշումը ամրապնդում է այն փաստը, որ ֆիզիկական անձանց պարտավորությունները, որոնք չկատարվել են, պետք է հավաքվեն համապատասխան փաստաթղթերի հետ:
- Հարկային հայտարարությունները, որոնք հաստատում են պարտավորությունների առկայությունը;
- Անձնագրային տվյալներ՝ անձին հաստատող փաստաթուղթ;
- Տվյալները, որոնք վերաբերում են գանձման հիմքերին՝ հարկային պարտավորությունների մանրամասները:
Առանձնահատուկ դեպքեր և բացառություններ
Հարկային պարտավորությունները կատարելու գործընթացում կարող են առաջանալ առանձնահատուկ իրավիճակներ:
- Անհրաժեշտ է հաշվի առնել, եթե քաղաքացին ունի անչափահասներ: Այս դեպքում պետք է լրացնել հատուկ ձևեր:
- Անհրաժեշտ է նշել, եթե Դուք օտարերկրյա քաղաքացի եք: Այդ դեպքում դրվում են լրացուցիչ պահանջներ:
Այսպիսով, կարևոր է, որ քաղաքացիները տեղյակ լինեն իրենց իրավական կարգավիճակից և անհրաժեշտ փաստաթղթերից:
Որոնք են հաջորդ քայլերը՝ որոշման դիմումից հետո
Դիմումի ընդունումից հետո հարկային մարմինը պետք է իրականացնել հետևյալ քայլերը:
- Ստուգել ներկայացված փաստաթղթերը:
- Հեռախոսային կամ եղանակի միջոցով կապ հաստատել դիմողի հետ՝ անհրաժեշտության դեպքում:
- Ներկայացնել որոշման արդյունքները՝ նշելով, թե արդյոք պարտավորությունները կատարվել են, թե ոչ:
Եթե պարտավորությունները չկատարվեն, կարող են կիրառվել վարչական պատասխանատվություններ:
Որոնք են որոշման տարբերությունները հարակից փաստաթղթերից
Այս որոշումն տարբերություն ունի այլ փաստաթղթեր, ինչպիսիք են հարկային հայտարարությունները:
- Այն միտված է բացառապես չկատարված պարտավորությունների հավաքմանը:
- Այն ավելի համակարգված է և ունի մասնագիտական ուղեցույցներ:
Այսօրինակ, մյուս հարկային հայտարարությունները կարող են լինել ավելի ընդհանուր՝ առանց հատուկ գանձումների մասին ակնարկների:
Ժամկետները և հաջորդ գործընթացը
Այս որոշման կիրարկման ժամկետները, ինչպես նաև դրանք առնչվող շարունակական գործընթացները, պետք է հստակեցվեն:
- Ժամկետների հաստատում: Պետք է նկատի ունենալ, որ որոշումը ուժի մեջ է մտնում այն պահից, երբ այն հրապարակվում է ՀՀ ՊԵԿ պաշտոնական կայքում:
- Հաջորդ քայլերը: Հարկային մարմինները պարտավոր են թարմացնել տվյալները և տեղեկացնել դիմողներին:
Այսպիսով, այս որոշման ազդեցությունն extends beyond the immediate obligation of payment, impacting long-term compliance and accountability within the tax system.
Դիտարկումներ ու հետևանքներ հարկային պարտավորությունների գանձման որոշման
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 15.12.2022 թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3201-Ա որոշումը կարևոր է հարկային վարչարարության արդյունավետության ապահովման տեսանկյունից։ Այս որոշման արդյունքում՝ հարկային պարտավորությունների կատարումը կարող է իրականացվել ավելի ճկուն և արդյունավետ ձևով։ Հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է մի քանի կարևոր քայլեր, որոնք պետք է իմանա յուրաքանչյուր ֆիզիկական անձ, որի հարկային պարտավորությունները կանանց մեջ։
Նախ, հարկային մարմինները պարտավոր են տեղեկացնել անձին նրա պարտավորությունների մասին՝ նախապես։ Սա ենթադրում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է ստանա համապատասխան ծանուցում՝ իր հարկային պարտավորությունների մասին, որպեսզի նա կարողանա համապատասխան միջոցներ ձեռնարկել դրանց կատարելու համար։ Այս ծանուցումը պարտադիր է և պետք է պարունակի բոլոր անհրաժեշտ տեղեկությունները, այդ թվում՝ պարտավորությունների չափը, ժամկետները և հնարավոր պատիժները։
Հարկային պարտավորությունների կատարումը, որքան էլ որ պարզ թվա, կարող է հանգեցնել մի շարք իրավաբանական հետևանքների, եթե անձը չկատարի իր պարտավորությունները։ Այդ թվում կարող են լինել՝ գումարային տուգանքներ, հաշվառման և պետական գրանցման գործընթացների դժվարություններ, ինչպես նաև՝ արտերկրում գործունեություն իրականացնելու սահմանափակումներ։ Դրա համար հարկավոր է ուշադիր մոտենալ յուրաքանչյուր հարկային պարտավորության կատարմանը և ամեն դեպքում ծանուցումներին։
Վիճակագրական տվյալներ ու դինամիկա Հայաստանում
ՀՀ ՊԵԿ հրապարակված տվյալները վկայում են այն մասին, որ վերջին տարիներին հարկային պարտավորությունների կատարումը երկրում համեմատաբար բարելավվել է, սակայն դեռևս կան ոլորտներ, որտեղ հարկային պարտավորությունները չկատարելու ցուցանիշը բարձր է։ 2022 թվականին, օրինակ, հաշվարկված պարտավորություններից մոտ 30%-ը բաժին է ընկնում ֆիզիկական անձանց վրա, ինչը ցույց է տալիս, որ հարկային իրավունքների պաշտպանությունն ու պարտավորությունների կատարումը դեռևս լուրջ մարտահրավեր են։
Ըստ վիճակագրության, որոշումից հետո հարկային պարտավորությունները չկատարած ֆիզիկական անձանց թիվը նվազել է մոտ 15%-ով։ Սա հնարավոր է դարձել շնորհիվ արդյունավետ վարչարարության, ինչպես նաև հարկային իրավաբանական կրթության բարձրացման։ ՊԵԿ-ը պարբերաբար կազմակերպում է տեղեկատվական սեմինարներ և դասընթացներ, որտեղ քաղաքացիներին ուսուցանում են հարկային օրենքների կարգավորումները և նրանց պարտավորությունները։
Հայաստանի Հանրապետությունում հարկային մշակույթի ձևավորումն ու պարտավորությունների կատարումը նաև նոր տեխնոլոգիաների ներդրմամբ է ավելի արդյունավետ դարձել։ Օրինակ, էլեկտրոնային ծառայությունների միջոցով առաջարկվող ռեսուրսները թույլ են տալիս քաղաքացիներին հեշտությամբ ստանալ հարկային ինֆորմացիա, կատարել վճարումներ և ստանալ հաշվետվություններ:
Հարկային պարտավորությունների խախտումների կանխարգելման միջոցառումներ
Հարկային պարտավորությունները չկատարելը կարող է մեծ վնաս պատճառել ինչպես ֆիզիկական անձին, այնպես էլ պետության համար։ Հետևաբար, կարևոր է ապահովել կանխարգելման արդյունավետ միջոցառումներ, որոնք կօգնեն նվազեցնել նման խախտումների քանակը։ ՀՀ ՊԵԿ-ը մշտապես իրականացնում է ծրագրեր, որոնք ուղղված են քաղաքացիների հարկային գիտակցության բարձրացմանը։
Երկրի հարկային մարմինները աշխատանքներ են կատարում նաև հարկային իրավունքների պաշտպանությունը գծով, ինչը ենթադրում է իրավագիտակցության բարձրացում։ Այս փորձը ներառում է նաեւ համագործակցություն կրթական հաստատությունների հետ, որտեղ ուսանողները հնարավորություն ունեն ուսումնասիրել հարկային օրենքներն ու դրանց կիրառումը:
Նոր տեխնոլոգիաների կիրառումը, ներառյալ էլեկտրոնային ստորագրման և QR կոդերի օգտագործումը, հնարավորություն է տալիս քաղաքացիներին ավելի արագ և հարմարավետ ձևով կատարել հարկային պարտավորությունները և ստանալ անհրաժեշտ տեղեկությունները։ Դրանք նաև նպաստում են կազմակերպությունների ու ֆիզիկական անձանց գործունեության թափանցիկության բարձրացմանը:
Հարկային պարտավորությունները կատարելու ուղղությամբ կարևոր է նաև համագործակցությունը թերևս պետական ոչ պետական կազմակերպությունների, ինչպիսիք են իրավաբանական գրասենյակները և խորհրդատվական ընկերությունները, որոնք մատուցում են մասնագիտական օգնություն քաղաքացիներին հարկային իրավունքը հասկանալու համար: