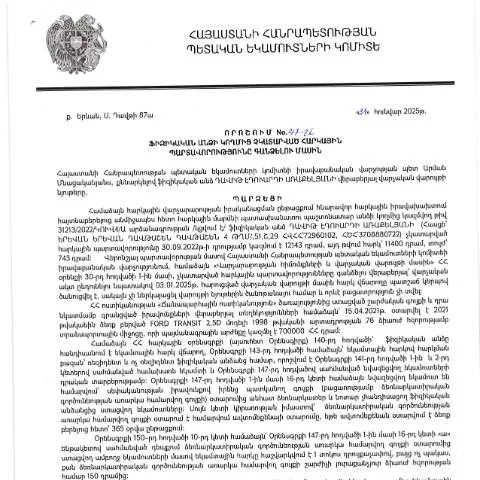
Կառավարության որոշումը՝ հարկային պարտավորությունների գանձման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 31․01․2025թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 47-Ա որոշումը կարևոր իրավական փաստաթուղթ է, որը սահմանում է քաղաքացիների հարկային պարտավորությունների նկատմամբ իրականացվող վերահսկողության և դրանց գանձման կարգը։ Այս որոշումն իր մեջ կրում է ոչ միայն վարչական, այլև սոցիալական նշանակություն, քանի որ ավելորդ հարկային պարտավորությունների կուտակումն կարող է հանգեցնել քաղաքացիների ֆինանսական ծանրության աճի։
Օրենսդրական շրջանակը
ՀՀ ՊԵԿ-ի կողմից ներկայացված հարկային պարտավորությունները գանձելուն ուղղված որոշումը հիմնված է Հայաստանի Հանրապետության վարչական կարգավորման օրենսդրության և հարկային օրենսգրքի վրա։ Հարկային պարտավորությունները կարգավորող կանոնները ներառում են՝
- Ավելի ընդարձակ օրենսդրություն: Համապատասխան օրենքներ և ենթաօրենսդրական ակտեր, որոնք վերաբերում են հարկային վարչարարությանը։
- Վարչական կարգ խախտումներ: Բարձրացված պարտավորությունների և տույժերի սահմանները, որոնք կարող են կիրառվել հարկային պարտավորությունները չկատարելու դեպքում։
Այս որոշումը ՀՀ վարչական ընթացակարգերի օրենսգրքի (HO-139-N) և 2025 թվականի փոփոխություններով իրականացվող հարկային քաղաքականության շրջանակներում ստեղծված է՝ պարզեցնելու քաղաքացիների համար հարկային վարչարարությունը:
Ովքե՞ր են դիմում
Այս որոշման շրջանակներում հիմնականում դիմում են այն ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, սակայն չեն կատարել դրանց վճարումը։ Հարկային պարտավորությունների չկատարումը կարող է լինել տարբեր պատճառներով, այդ թվում՝ ֆինանսական դժվարություններ, անտեղյակություն կամ սխալներ հաշվարկման ընթացքում:
Հարկային վարչությունը կարող է դիմել ֆիզիկական անձանց նկատմամբ, ովքեր ունեն ոչ միան կոնկրետ պարտավորություններ, այլև հեղինակություններ ունեցող իրավաբանական անձանց:
Դիմելու ընթացակարգն ու լրացման կարգը
Դիմումը լրացնելու գործընթացը կարող է թվով՝ երեք հիմնական փուլ:
- Տեղեկատվության հավաքագրում: Համոզվեք, որ ունեք բոլոր անհրաժեշտ տեղեկությունները, այդ թվում՝ անձնական տվյալները, հարկային համարը և պարտավորությունների մանրամասները:
- Ֆորմայի լրացում: Լրացրած դիմումը պետք է լինի ճիշտ և ամբողջական, հետևելով սահմանված պահանջներին:
- Հանձնման գործընթաց: Դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային եղանակով՝ օգտագործելով անձնական քարտեր կամ էլեկտրոնային ստորագրություններ:
Հիմնական պահանջներ և փաստաթղթեր
Դիմելու համար անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնք կարող են ներառել, բայց չեն սահմանափակվում հետևյալով՝
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Նախնական դիմում | Լրացված և ստորագրված դիմումը, որում նշվում են բոլոր հարկային պարտավորությունները: |
| Որոշման օրինակ | Նույնիսկ եթե դիմումը մերժվել է, որոշումները պետք է ներկայացվեն: |
| Վարկային և ֆինանսական փաստաթղթեր | Եթե ձեր պարտավորությունները կապված են ֆինանսական խնդիրների հետ: |
Ի՞նչ անել, եթե դիմումը մերժվի
Եթե դիմումն ընդունված չէ, կարևոր է հասկանալ պատճառները և հնարավորությունները՝ դրանք ուղղելու համար:
- Ներկայացուցչություն: Հնարավոր է անհրաժեշտություն ներկայացնել նոր փաստաթղթեր կամ լրացնել սխալների վերաբերյալ:
- Հարկային կարգավիճակի վերանայում: Ապահովեք, որ ձեր հարկային պարտավորությունները և պարտավորությունները ճիշտ են ներկայացված:
Կատարման ժամկետները
Դիմելու և պատասխանելու ժամկետները չափազանց կարևոր են՝
- Դիմումի ներկայացման ժամկետ: Վերջնաժամկետները պետք է պահպանվեն, որպեսզի բացառվեն տույժեր:
- Պատասխան մուտքագրման ժամկետ: Հարկային վարչությունը պարտավոր է տրամադրել պատասխան վեց աշխատանքային օրվա ընթացքում:
Դիմումի հետագա ընթացքը
Դիմումը ներկայացնելուց հետո, հարկային վարչությունը սկսում է գործընթացը, որը ներառում է՝
- Հսկողություն: Հարկային վարչությունը կհետևի ձեր հաշվետվություններին և ստուգելու է, արդյոք դուք կատարում եք անհրաժեշտ վճարումները:
- Հայտարարություններ: Եթե հավաքվել են լրացուցիչ տեղեկություններ, կարող է տեղադրվել գրություն կամ հայտարարություն:
Ազգային և միջազգային նշանակություն
Այս փաստաթուղթը կարևոր է ոչ միայն տեղական մակարդակում, այլ նաև միջազգային մակարդակում, քանի որ Հայաստանի հարկային քաղաքականությունը սերտորեն կապված է միջազգային չափանիշներին:
Ավելի կատարելագործված հարկային համակարգը կարող է նպաստել պետության բյուջեի աճին, ինչպես նաև բարելավել Հայաստանի միջազգային վարկանիշը:
Հարկային պարտավորությունների հետագա կարգավորում
Սակայն հարկային պարտավորությունների գանձման գործընթացը չի ավարտվում այս որոշման ընդունմամբ:
Նախատեսվում է շարունակական աշխատանք՝ հարկային պարտավորությունների կատարելագործման ուղղությամբ, ինչպես նաև քաղաքացիների հետ տարվող կրթական աշխատանքներ:
Հարկային պարտավորությունների չկատարումը՝ իրավական հետևանքներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 47-Ա որոշման հիմնական նպատակն է ապահովել հարկային համակարգի կայունությունը և արդար գործելու պայմանները: Դրա շրջանակներում, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք իրավական հետևանքների, որոնք ներառում են՝ վարչական տույժեր, պարտադիր վճարումներ և նույնիսկ քրեական պատասխանատվություն: Խնդիրները առավելապես առաջանում են, երբ քաղաքացիները չեն հաշվետվություն ներկայացնում կամ պարտադիր հարկեր չեն վճարում, ինչը սրում է հարկային վարչակարգի աշխատանքի արդյունավետությունը:
Ծառայություններ՝ օրենքի շրջանակներում
ՀՀ ՊԵԿ-ը տրամադրում է մի շարք ծառայություններ, որոնք վերաբերում են հարկային պարտավորությունների կատարումին: Օրինակ՝ քաղաքացիները կարող են դիմել «Դիմում-Հայտարարություն» (Դիմում N1) ձևով՝ տեղեկացնելու իրենց հարկային պարտավորությունների մասին, կամ աջակցություն ստանալ հարկային հաշվետվություններ ներկայացնելու համար: Լիազոր ներկայացուցիչների միջոցով կարող են նաև ներկայացնել հարկային կրեդիտներ, որոնք թույլ են տալիս նվազեցնել վճարելի հարկերը: Մասնավորապես, հարկային օրենքների կիրառման մեջ կարևոր է հաշվի առնել տարբեր արտոնություններ, որոնք կարող են օգտակար լինել ֆիզիկական անձանց:
Հարկային պարտավորությունների կատարումը և արգելքները
Հարկային պարտավորություններին համապատասխանելու դեպքում, հարկային վարչության մոտ կարող են առաջանալ մի շարք արգելքներ, որոնցում ընդգրկվում են՝ հաշվեհամարների արգելքները, գույքի բռնագանձումները և այլն: Այս արգելքները կարող են ուժի մեջ մտնել, եթե անձը չի կատարում իր հարկային պարտավորությունները, և դրանք բացասաբար են ազդում քաղաքացիական իրավունքի վրա: Հարկային մարմինների կողմից իրականացվող ստուգումները կարող են բացահայտել հարկային խախտումներ և հիմք հանդիսանալ վարչական պատասխանատվության համար: