Թվային աշխարհում հարկային պարտավորություններն ու դրանց կատարման անհրաժեշտությունը
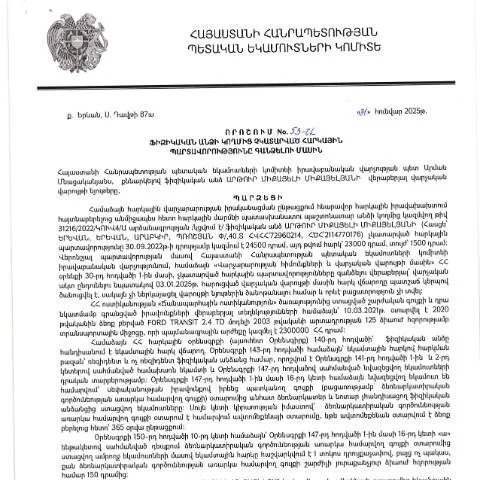
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը կա՛մ պահանջում է ֆիզիկական անձանց կողմից, կա՛մ հանդիսանում է օրենքով նախատեսված պարտականություն, որը վերաբերում է բոլոր քաղաքացիներին: 2025 թվականի հունվարի 31-ին պայմանավորված Կառավարության որոշմամբ 53-Ա, Հարկային մարմնի իրավաբանական վարչության պետը հաստատել է այն ընթացակարգը, որը սահմանում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման մեթոդաբանությունը:
Ովքե՞ր են տուժում հարկային պարտավորություններից
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այն, ըստ էության, իր մեջ ներառում է մի շարք իրավիճակներ, որոնցից գլուխ հանելու համար քաղաքացիները պետք է ուշադիր լինեն:
- Վճարման ուշացման պարագայում: Եթե ֆիզիկական անձը կորցրել է իր պարտավորությունները կատարելիս, ապա նա պետք է պատրաստ լինի վճարել տուգանքներ:
- Հարկային հաշվետվությունների թերի ներկայացման դեպքում: Այսպիսի դեպքերում, հարկային մարմինները կարող են սկսել հարկային պարտադրանք:
- Օրենսդրության փոփոխությունների պատճառով: Կան դեպքեր, երբ քաղաքացիները չգիտեն նոր օրենքների մասին, ինչը կարող է հանգեցնել հարկային պարտավորությունների բացակայությանը:
Ինչպե՞ս լրացնել և ներկայացնել վճարման հայտը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է համապատասխան հայտի լրացումից, որը ֆիզիկական անձի համար պետք է լինի ամբողջական և ճշգրիտ:
- Հայտի ստացում: Պետք է այցելել ՀՀ ՊԵԿ-ի կայք և ներբեռնել պահանջվող փաստաթուղթ:
- Լրացման մանրամասներ: Հայտը պետք է լրացնել հետևյալ տվյալներով՝
- Անուն եւ ազգանուն
- Հասցե
- Հարկային նույնականացման համար (ՀՎՀՀ)
- Անձնագիր/ՀԾՀ համար
- Հաղորդագրության ներկայացում: Հայտը պետք է ներկայացվել ուղիղ ՀՀ ՊԵԿ-ին որպես էլեկտրոնային փաստաթուղթ:
Ընդունված մերժումների կամ խնդիրների դեպքում գործողությունները
Եթե քաղաքացին ստացել է մերժում կամ հայտնաբերվել են սխալներ հայտում, ապա պետք է անհապաղ կապ հաստատել հարկային մարմինների հետ:
- Համաձայնեցման գործընթաց: Խնդրում ենք դիմել Քաղաքացիական ծառայությունների կենտրոն կամ հարկային մարմնի համապատասխան բաժին:
- Բողոքարկման դիմում: Կարող եք գրել բողոքարկման դիմում, որտեղ կնշվեն խնդրահարույց խնդիրները և փաստերը:
Հարկային պարտավորությունների կատարման պարտադիր պայմաններ
Հարկային պարտավորությունների կատարման ցանկացած փուլում, անհրաժեշտ կլինի ներկայացնել որոշակի փաստաթղթեր, որոնք կվավերացնեն ձեր պահանջները:
| Դիմումի տեսակ | Պարտադիր փաստաթղթեր |
|---|---|
| Հարկային հայտ | ՀՎՀՀ, անձնագիր |
| Բողոքարկման հայտ | Իրավաբանական փաստաթղթեր, դիմողի անձնագիր |
| Վճարման հայտ | Վճարման փաստաթղթեր (ապրանքական հաշիվ) |
Ինչպես տարբերակել այս փաստաթուղթը այլ հարակից ձևերից
Հարկային պարտավորությունների գանձման ընթացակարգը հաճախ սխալմամբ կարող է խառնվել այլ օրենքներից բխող գործընթացների: Օրինակ, վճարման հայտը և հաշվետվությունները նշված են յուրաքանչյուրը իր հատուկ ձեւով:
- Վճարման հայտ: Հարմարեցված է միայն հարկային պարտավորությունների կատարմանը:
- Հաշվետվություն: Անհրաժեշտ է ներկայացնել տարեկան՝ հարկային մարմիններին:
Թվային ծサービスերի նշանակությունը
Հարկային պարտավորությունների կատարման գործընթացում թվային ծառայությունները մեծ դեր ունեն: ՀՀ ՊԵԿ-ը առաջարկում է թվային լուծումներ, որոնք հնարավորություն են տալիս քաղաքացիներին հեշտությամբ պարունակել իրենց հարկային տեղեկությունները:
- Անձնական բողոքարկման էջ: Քաղաքացիները կարող են դիմել իրենց բողոքները էլեկտրոնային եղանակով:
- Անհրաժեշտ փաստաթղթերի ստացում: Տվյալները կարող են ստացվել էլեկտրոնային եղանակով:
Բաժինների համագործակցությունն ու պատասխանատվությունը
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է ոլորտների արդյունավետ համագործակցություն: Կառավարության որոշումը նախատեսում է, որ հարկային մարմինները պետք է համագործակցեն ֆինանսական և օրենսդրական մարմինների հետ:
- Հարկային մարմիններ: Պետք է ապահովեն օրենքի կիրառումը:
- Ֆինանսական մարմիններ: Պետք է վերահսկեն ֆինանսական աղբյուրները:
- Օրենսդրական մարմինները: Զգոնություն ցուցաբերել հարկային քաղաքականության փոփոխությունների նկատմամբ:
Զեկույցների ներկայացման կարգը և ժամկետները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 31․01․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 53-Ա որոշման շրջանակներում հարկադիր կատարողական գործընթացի մեկնարկը ենթադրում է ներկայացված հարկային հաշվետվությունների ստուգում և հարկային պարտավորությունների սահմանում: Այս գործընթացը պահանջում է, որ հարկ վճարողը, ով ենթարկվում է հարկային պարտավորությունների, ներկայացնի փաստաթղթերը, որոնք հիմնավորում են իրենից պահանջվող վճարումները:
Այս պահանջների շրջանակներում հարկ վճարողները պետք է ուշադրություն դարձնեն հետևյալ հանգամանքներին. առաջին հերթին, հարկային հաշվետվությունները պետք է ներկայացվեն ՀՀ ՊԵԿ սահմանված ժամկետներում, ինչը նշանակում է, որ ցանկացած ուշացում կարող է հանգեցնել վարչական պատիժների: Կրկնվող ուշացումները կարող են նաև հանգեցնել հարկային պարտավորությունների մեկուսացմանը:
Ավելին, ներկայացված հաշվետվությունները պետք է լինեն լիարժեք և ճշգրիտ, քանի որ ցանկացած սխալ կամ բացթողում կարող է բերում հարկային վարչության կողմից լրացուցիչ ստուգումների և վարչական գործողությունների:
Հարկային պարտավորությունների վճարումը և դրա հետևանքները
Ելնելով 53-Ա որոշման բովանդակությունից, հարկային պարտավորությունների վճարումը պարտադիր է բոլոր ֆիզիկական անձանց համար, ովքեր ունեն չկատարված պարտավորություններ: Այսօրինակները կարող են ներառել եկամտային հարկ, սոցիալական ապահովության հարկ և այլ հարկեր, որոնք պարտադիր են ըստ ՀՀ օրենսդրության:
Հարկային պարտավորությունների ոչ կատարման դեպքում, հարկ վճարողը կարող է ենթարկվել հետևյալ հետևանքներին. առաջին հերթին, հարկային վարչությունը կարող է սկսել հարկադիր կատարողական գործընթաց, որը կներառի այնպիսի քայլեր, ինչպիսիք են ֆինանսների զրկումը, հաշիվների արգելափանումը կամ имущества բռնագանձումը:
Ավելին, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության, որի արդյունքում կարող են կիրառվել վարչական տուգանքներ, իսկ որոշ դեպքերում՝ քրեական պատասխանատվություն: Այսպիսով, հարկ վճարողները պետք է լինի ուշադիր և պատասխանատու իրենց հարկային պարտավորությունների կատարումների նկատմամբ, որպեսզի հնարավորինս խուսափեն այդպիսի հետևանքներից:
Տեղեկատվության ստանումը և խորհրդատվությունների տրամադրումը
ՀՀ ՊԵԿ իրավաբանական վարչությունը առաջարկում է մի շարք ծառայություններ, որոնք նպատակ ունեն աջակցել ֆիզիկական անձանց իրենց հարկային պարտավորությունների վերաբերյալ տեղեկատվություն ստանալու և իրավական խորհրդատվությունների տրամադրման հարցում: Հարկ վճարողները կարող են դիմել վարչության պաշտոնական կայքին կամ թեժ գծին՝ ստանալով անհրաժեշտ տեղեկատվությունը:
Առավել կարևոր է, որ հարկ վճարողները կարող են դիմել նաև առցանց խորհրդատվության ծառայություններին, որտեղ կարող են ստանալ անմիջական պատասխաններ իրենց հարցերին: Այս ծառայությունները հասանելի են ինչպես աշխատանքային ժամերին, այնպես էլ ոչ աշխատանքային ժամերին, ինչը հնարավորություն է տալիս ավելի մեծ ճկունություն:
Բացի այդ, հարկ վճարողները կարող են մասնակցել բազմազան սեմինարների և հանրային լսումների, որոնք կազմակերպվում են ՀՀ ՊԵԿ կողմից` տեղեկանալու հարկային օրենսդրության փոփոխությունների և նոր կարգավորումների մասին: