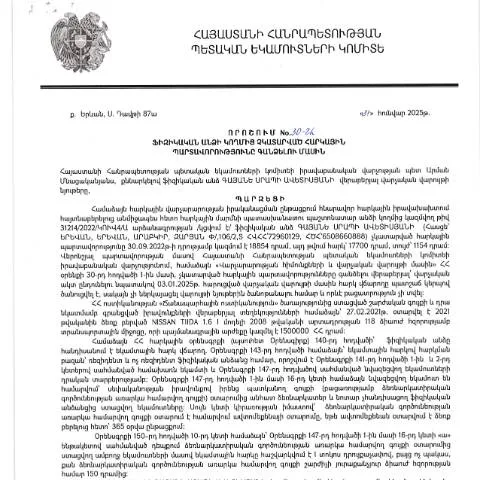
Հայ ազգային հարկային ծառայության որոշումը. Պատկերացում և գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31․01․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 30-Ա որոշումը նախատեսում է այն գործընթացները, որոնք հարուցվում են ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարելու դեպքում։ Այս որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը բացահայտում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման սկզբունքները և ընթացակարգերը:
Ովքեր պետք է ներկայացնեն այս փաստաթուղթը
Այս որոշումը հիմնականում վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարած հարկային պարտավորություններ։ Նման պարտավորությունները կարող են առաջանալ տարբեր պատճառներով, ինչպիսիք են՝
- Հարկային օրենսդրության անտեղյակությունը
- Ֆինանսական դժվարությունները
- Անժամկետ նիստերի արդյունքները
Նշված խումբն ընդգրկում է ինչպես անհատ ձեռնարկատերեր, այնպես էլ普通 ֆիզիկական անձինք, ովքեր աշխատում են ինքնուրույն կամ այլ ձևերով:
Որքան ժամանակ է պահանջվում գործընթացի համար
Այս գործընթացը սկսվում է որոշման ընդունումից հետո։ Հարկային պարտավորությունների գանձման գործընթացը կարող է տևել որոշակի ժամանակ, կախված այն հանգամանքներից, ինչպիսիք են՝
- Պատասխանատու մարմնի աշխատանքի ծանրաբեռնվածությունը
- Հետադարձ կապի հասանելիությունը հարկատուների կողմից
- Անհրաժեշտ փաստաթղթերի առկայությունը
Ընդհանուր առմամբ, գործընթացը կարող է տևել 30-ից 90 օր։ Սակայն եթե հարկատուներ ունեն լրացուցիչ հիմքեր կամ բողոքարկման գործընթացներ, ժամկետները կարող են երկարացնել:
Անհրաժեշտ փաստաթղթերը և նրանց պատրաստումը
Ում կողմից ներկայացվող փաստաթղթերը պետք է պարտադիր ապահովեն հարկային պարտավորությունների կատարման ենթադրությունները։ Նրանց մեջ կարող են լինել՝
- Հարկային հաշվետվություններ
- Բանկային հաշիվների հայտարարություններ
- Պետական հարկային մարմինների կողմից տրված նախորդ որոշումներ
Այս փաստաթղթերի պատրաստումն ու տրամադրումը կարևոր փուլ է, քանի որ դրանցում պարունակվող տվյալները և հաշվարկները կողմնորոշում են հարկային մարմնին՝ ճիշտ որոշում կայացնելու համար:
Ինչ անել, եթե որոշումը մերժվի կամ սխալ լինի
Հարկային պարտավորությունները գանձելու գործընթացում հնարավոր են նաև մերժումներ կամ սխալներ։ Այսպիսի իրավիճակներում հարկատուն կարող է դիմել հետևյալ գործողություններին՝
- Բողոքարկում դիմում ներկայացնել՝ նշելով մերժման պատճառները
- Վերանայում հարցում կատարել՝ կցելով լրացուցիչ փաստեր
- Նորից ներկայացնել անհրաժեշտ փաստաթղթեր
Արդյունավետ բողոքարկման համար հարկավոր է ունենալ բոլոր անհրաժեշտ ապացույցները, որոնք կարող են աջակցել պահանջին:
Պարենային որոշումները և դրանց հետևանքները
Հարկային մարմնի կողմից ընդունված որոշումները կարող են բերել հետևյալ արդյունքներին՝
- Հարկային պարտավորությունների կատարում
- Տուգանքների և հավելավճարների գանձում
- Վարկային պատմության փոփոխություն
Այս իրավիճակներում հարկատուները պետք է ուշադիր հետևեն իրենց կարգավիճակին՝ վստահ լինելով, որ բոլոր գործողությունները կատարվում են օրենքի շրջանակներում:
Ինչպե՞ս կարելի է հետևել ընթացքին
Որպեսզի հարկատուները կարողանան հետևել իրենց հարկային պարտավորությունների կատարմանը, նրանք կարող են օգտվել ՀՀ ՊԵԿ-ի էլեկտրոնային ծառայություններից՝
- Անհատական հաշվետվությունների ստացում
- Վճարման դիրքորոշումների ստացում
- Ինտերնետային միջով տեղեկությունների ստացում
Այս գործիքները թեթևացնում են գործընթացը և հնարավորություն են տալիս հարկատուներին արագ տեղեկանալ իրենց հարկային կարգավիճակի մասին:
Տարբերություն հարակից փաստաթղթերից
Այս որոշումը տարբերակվում է այլ նմանատիպ փաստաթղթերից՝
| Փաստաթուղթ | Նկարագրություն | Անհրաժեշտ պայմաններ |
|---|---|---|
| Հարկային հաշվետվություն | Հարկային հայտարարությունների ներկայացում | Ֆինանսական տվյալների տրամադրում |
| Ստացման դիմում | Հարկային պարտավորությունների կատարումը | Անձնական տեղեկատվություն |
| Բողոքարկման դիմում | Մերժման դեպքում դիմում | Բողոքարկման պատճառները |
Նշված փաստաթղթերի միջև տարբերությունները դրսևորվում են ինչպես ընթացակարգային, այնպես էլ պահանջների առումով, ինչը կարևոր է պարզորեն հասկանալու համար:
Հարկային պարտավորությունների վերահսկման կարևորությունը
Ֆիզիկական անձանց հարկային պարտավորությունների վերահսկումը կարևոր է ոչ միայն պետության, այլեւ յուրաքանչյուր հարկատվի համար։ Պետական եկամուտները նպաստում են սոցիալական ծրագրերի ֆինանսավորմանը, իսկ պարտավորությունների ժամանակին կատարումը թույլ է տալիս յուրաքանչյուր անձի՝ խուսափել ֆինանսական դժվարություններից:
Հարկային մարմինների կողմից իրականացվող վերահսկողության արդյունքում կարող են ձևավորվել նաև շահավետ ծրագրեր, որոնք կլինեն շահավետ բոլոր կողմերի համար:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձումը Հայաստանի Հանրապետության հարկային օրենսդրության հիմունքներից մեկն է, որը նպատակ ունի ապահովել պետության ֆինանսական կայունությունը։ Հարկային պարտավորություններն, ըստ ՀՀ Հարկային օրենսդրության, պարտադիր վճարումներ են, որոնք կատարվում են պետական բյուջե։ Գանձման գործընթացը սկսվում է, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ինչի արդյունքում ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է اتخاذել համապատասխան միջոցներ։
Այս դեպքում, 31․01․2025 թվականից ուժի մեջ է մտնում հարկային պարտավորությունների գանձման մասին 30-Ա որոշումը, որը հաստատում է ֆիզիկական անձի՝ Գայանե Սրապի Ավետիսյանի պարտավորությունների գանձման գործընթացը։ Հարկային պարտավորությունների գանձման գործընթացն ընդգրկում է մի քանի փուլ՝ նախնական հաղորդագրություններ, փաստաթղթերի ստուգում, ակտիվներ ներգրավելու գործընթաց և, վերջապես, իրավաբանական միջոցառումների իրականացում։
Դիմումների և փաստաթղթերի ներկայացման կարգը
ՀՀ ՊԵԿ-ին ներկայացված դիմումներն ու փաստաթղթերը պետք է համապատասխանեն ՀՀ վարչական գործընթացների օրենսդրությանը։ Հարկային պարտավորությունների գանձման գործընթացում անհրաժեշտ է ներկայացնել հետևյալ փաստաթղթերը՝
- Դիմումի ձև (դիմումի ձևը կարելի է ձեռք բերել ՀՀ ՊԵԿ պաշտոնական կայքից կամ այցելելով իրենց գրասենյակ)։
- Հարկային պարտավորությունների մարման վերաբերյալ հաշիվ-ապրանքագիր (որում նշվում է պարտավորության տեսակն ու գումարը)։
- Անձի ինքնությունը հաստատող փաստաթուղթ (օրինակ՝ անձնագիր)։
- Ֆինանսական տեղեկություններ (առաջարկվող վճարման եղանակը և ժամկետները)։
Վերոնշյալ փաստաթղթերը պետք է ներկայացվեն էլեկտրոնային եղանակով, utilizing the electronic signature system, որն ապահովում է վերջինիս իրավական ուժը և անվտանգությունը։ Հարկ է նշել, որ ՀՀ ՊԵԿ-ում բոլոր գործընթացները ենթակա են ժամկետային պահպանման, ուստի դիմումները պետք է ներկայացվեն ժամանակին՝ evitando հետաձգումներն ու հնարավոր հրատապ հարցերն։
Հարկային պարտավորությունների գանձման հնարավոր բողոքարկման միջոցները
Նման որոշումները, ինչպես 30-Ա որոշումը, ենթակա են բողոքարկման՝ համապատասխան վարչական մարմիններին։ Հարկային պարտավորությունների գանձման գործընթացում ֆիզիկական անձը իրավունք ունի բողոքարկել ՀՀ ՊԵԿ իրավաբանական վարչության որոշումները, եթե համարում է, որ դրանք չեն համապատասխանում օրենսդրությանը կամ նրա իրավունքներին։
Բողոքարկման գործընթացը սկսվում է բողոքի ներկայացմամբ, որը պետք է լինի գրավոր և ներկայացվի ոչ ուշ, քան 30 աշխատանքային օր անց որոշման հրապարակումից։ Բողոքագրերը պետք է ներառեն հետևյալ տվյալները՝
- Բողոքարկվող որոշման թիվ և ամսաթիվ։
- Բողոքարկման պատճառները։
- Նախորդ դիմումի և փաստաթղթերի օրինակները, որոնք վերաբերում են հարցին։
Բողոքարկման գործընթացում հնարավոր է հանդիպել տարբեր իրավիճակների, երբ հարկային մարմինը կարող է հաստատել կամ մերժել բողոքը։ Եթե բողոքը մերժվում է, կարող են կիրառվել նաև դատարան դիմելու իրավական միջոցառումներ, որոնք սահմանվում են ՀՀ վարչական դատավարության օրենսգրքով։