Պատմական համատեքստ և իրավական հիմք
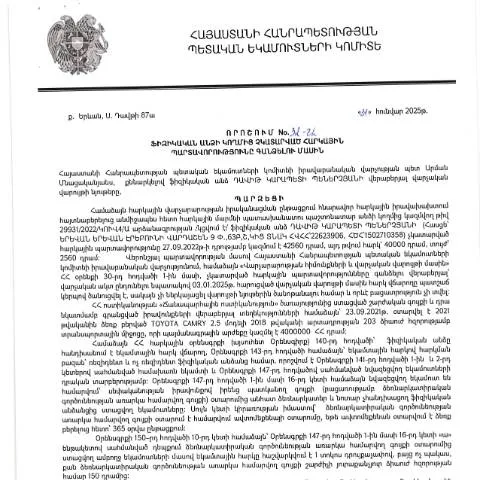
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 2025 թվականի հունվարի 31-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 32-Ա որոշումը ձևավորում է հարկային պարտավորությունների գանձման գործընթացը։ Այս փաստաթուղթը նախատեսում է հատուկ դատավարական կանոններ և ընթացակարգեր, որոնք սահմանում են, թե ինչպես պետք է իրականացվի ֆիզիկական անձանց հարկային պարտավորությունների գանձումը։ Արդյունքում, այս որոշումը հանդիսանում է կարևոր գործիք պետության հարկային քաղաքականության իրականացման համար։
Իրավական կարգավորումները
Արդյունքում, այս որոշումը հիմնված է ՀՀ վարչական գործընթացների օրենսդրության վրա (HO-139-N), որը մշակվել է 2025 թվականին։ Օրենքի դրույթները պարբերաբար փոփոխվում են, որպեսզի համապատասխանեն ժամանակակից տնտեսական և սոցիալական իրականություններին։ Այս կարգավորումները ապահովում են հաշվետվողականության և հստակության մի զգալի մակարդակ, ինչը կարևոր է հարկային պարտավորությունների գանձման բնագավառում։
Դրույքագիր և ժամկետներ
Այս որոշումը մտել է ուժի մեջ 2025 թվականի ապրիլի 4-ից, ինչի արդյունքում այդ ամսաթվից սկսած, հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են գանձվել իրավաբանական նշված ընթացակարգերով։ Գրանցման գործընթացը կարող է տարբեր լինել՝ կախված պարտավորության տերմինալից, համապատասխանաբար արդյունքն անհրաժեշտ է ստանալ մինչև սահմանված ժամանակահատվածը։
Ժամկետների կառուցվածքը
| Պարտավորության տեսակը | Ժամկետ | Գանձման ընթացակարգ |
|---|---|---|
| Ամենամյա հարկեր | 2024 թվականի դեկտեմբեր | Մասնակցություն հարկային վարչությանը |
| Ընդհանուր հարկեր | 2025 թվականի հունվարի 1 | Հարկային պարտավորությունների գրանցում |
Ովքեր են դիմում
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Նրանք, ովքեր պարտավորություններ ունեն, պետք է դիմեն իրականացման պահանջին՝ հիմնվելով տվյալ որոշման վրա։ Այսինքն՝ ենթակա են այդ որոշման կիրառմանը այն անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել ժամանակին։
Հատուկ դեպքեր և բացառություններ
- Նորածիններ և անչափահասներ: Հարկային պարտավորությունները կարող են վերացվել՝ պայմանավորված անչափահասության կամ վիճակի վատթարացման հանգամանքներով։
- Վնասվածք կամ բացակայություն: Մի շարք պայմաններում, եթե ֆիզիկական անձը չի կարողացել կատարել պարտավորություն սոցիալական կամ առողջական պատճառներով, կարող է ներկայացնել համապատասխան փաստաթղթեր՝ ապացուցելու իր վիճակը։
Անհրաժեշտ փաստաթղթեր և լրացման ընթացակարգ
Այս որոշման շրջանակներում ներկայացվելիք փաստաթղթերը կարևոր են, որպեսզի խուսափեք ենթադրյալ խնդիրներից։ Այս փաստաթղթերը պետք է լրացվեն ճիշտ ձևով, որպեսզի արտացոլեն իրականությունը։
Փաստաթղթերի ցանկը
- Անձնագրի պատճեն
- Հարկային հաշվետվության կամ պարտավորության իրականացման ապացույց
- Այլ փաստաթղթեր, որոնք կարող են անհրաժեշտ լինել՝ ըստ իրավիճակի
Մասին նիստ և լուծում
Եթե դիմումը կամ ներկայացված փաստաթղթերը մերժվեցին, անհրաժեշտ է հասկանալ, թե ինչ հանգամանքներ հանգեցրին այդ որոշմանը։ Տրվել են հատուկ ընթացակարգեր՝ թույլատրելով դիմել և պատճառները պարզել։
Որքանո՞վ է կարևոր դիմումը
Դիմումը ներկայացնելը կարևոր է, քանի որ այն կարող է ազդել ինչպես հարկային իրավիճակի վրա, այնպես էլ անհատական ֆինանսական դրության վրա։ Դիմումը ճիշտ լրացնելը կարող է օգնել խուսափելու լրացուցիչ տուգանքներից կամ պարտականություններից, սակայն անհրաժեշտ է նաև տեղյակ լինել, որ թերությունները կարող են հանգեցնել վճարումների ավելացման։
Տվյալ փաստաթղթի տարբերություններ ևս մեկ այլ կարգի հետ
Հարկային պարտավորությունների գանձման գործընթացը կարող է տարբեր լինել բյուջետային հիմնարկների և այլ պետական մարմինների համար։ Դա, ինչ-որ չափով, սահմանում է, թե ինչպես է յուրաքանչյուր պատասխանի համար անհրաժեշտ գործողությունների ցանկը։
Համեմատական բնութագրիչներ
| Ծառայություն | Գանձման գործընթաց | Կիրառման շրջանակ |
|---|---|---|
| Հարկային պարտավորություններ | Փաստաթղթերի ներկայացում և գնահատում | Ֆիզիկական անձանց համար |
| Բյուջետային հարկեր | Լրացման գործընթաց և հաստատում | Շրջանային կառավարությունների համար |
Եզրակացություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված այս որոշումը հանդիսանում է կարևոր քայլ պետական հարկային քաղաքականության իրականացման համար։ Այն կարգավորում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը և պարտավորեցնում է նրանց համապատասխանել սահմանված ժամանակահատվածներին։
Շնորհիվ այդքան համակարգված մոտեցման, քաղաքացիները կարող են ավելի հեշտությամբ հասկանալ իրենց պարտավորությունները և անհրաժեշտությունը՝ կատարելու դրանք ժամանակին։
Հարկային պարտավորությունների կատարման գործընթացը
Հարկային պարտավորությունների կատարման գործընթացը Հայաստանում ընդգրկում է մի շարք քայլեր, որոնք անհրաժեշտ են հարկային մարմինների հետ աշխատանքում: Այս գործընթացը սկսվում է ֆիզիկական անձի կողմից հարկային հայտարարագրի ներկայացմամբ, որի արդյունքում որոշվում են հարկային պարտավորությունները: Հարկային մարմինները, դատելով ներկայացված տվյալներից, կարող են իրականացնել լրացուցիչ ստուգումներ, որոնք կարող են հանգեցնել հարկային պարտավորությունների փոփոխության կամ լրացուցիչ հարկերի կիրառման:
Հարկային պարտավորությունների չկատարումը կարող է բերել վարչական պատասխանատվության: Կարևոր է նշել, որ ՀՀ հարկային օրենսդրության շրջանակներում նախատեսվում են ժամկետներ և կարգեր, որոնք պարտադիր պետք է պահպանվեն: Օրինակ, եթե ֆիզիկական անձը չի ներկայացնում հարկային հայտարարագիրը կամ ներկայացնում է այն ուշ, այն կարող է հանգեցնել վարչական տուգանքների: Այս գործընթացում կարևոր է հետևել կարճ ժամկետներին և մեղմացնել հնարավոր սխալները:
Դիմումի ընթացակարգը և դրա առանձնահատկությունները
Դիմումը, որը վերաբերում է ֆիզիկական անձի կողմից հարկային պարտավորությունները գանձելու մասին, պետք է ներկայացվի ՀՀ ՊԵԿ իրավաբանական վարչությանը: Դիմման ձևը և բովանդակությունը ստանդարտացված է: Այն պետք է պարունակի բոլոր անհրաժեշտ տեղեկությունները, այդ թվում՝ դիմողի տվյալները, պարտավորությունների մանրամասն նկարագրությունը, ինչպես նաև հիմքերը, որոնց վրա հիմնվում է դիմումը:
Դիմումը ներկայացնելու համար կարող եք օգտագործել էլեկտրոնային ծառայությունները, ինչպիսիք են անձնական հաշվետվությունը և էլեկտրոնային ստորագրությունը: Սա հեշտացնում է գործընթացը և կանխում հնարավոր սխալները: Դիմումը պետք է ուղարկվի նշված ժամկետներում, հակառակ դեպքում այն կարող է մնալ առանց արձագանքի:
ՀՀ ՊԵԿ-ն ունի առանձին կայք, որտեղ հրապարակվում են բոլոր իրավաբանական ակտերը, այդ թվում՝ դիմումների ձևերը: Նույնիսկ դիմումի մերժման դեպքում, դիմողը կարող է ստանալ մանրամասն տեղեկատվություն, թե ինչու է մերժվել դիմումը, ինչը հնարավորություն է տալիս ուղղել սխալները և նորից դիմել:
Հարկային պարտավորությունների գանձման հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել շատ լուրջ: Դրանք ընդգրկում են վարչական տուգանքներ, ավելացված տոկոսներ և նույնիսկ քրեական պատասխանատվության հնարավորություն: Հարկային մարմինները, ինչպես նաև ՀՀ օրենքները, խստորեն կարգավորում են հարկերի գանձման գործընթացը, ինչը նշանակում է, որ ցանկացած ուշացում կամ սխալ կարող է բերել ավելացնող ֆինանսական պարտավորությունների:
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է հաշվի առնեն, որ ՀՀ ՊԵԿ-ը կարող է ձեռնարկել քայլեր, որոնք ներառում են ակտիվների բռնագանձում կամ դատարանի միջոցով պարտքի գանձում: Յուրաքանչյուր ֆիզիկական անձ պետք է սթափ գնահատի իր ֆինանսական պարտականությունները և անհրաժեշտության դեպքում դիմի հարկային խորհրդատվություն ստանալու համար:
Այսպիսով, հարկային պարտավորությունների ժամանակին կատարումը չի միայն օրենքի պահպանման հարց, այլ նաև ֆինանսական կայունության և բարեկեցության ապահովման միջոց է: