Հնարավորություններն ու սահմանափակումները՝ 42-Ա որոշման շրջանակում
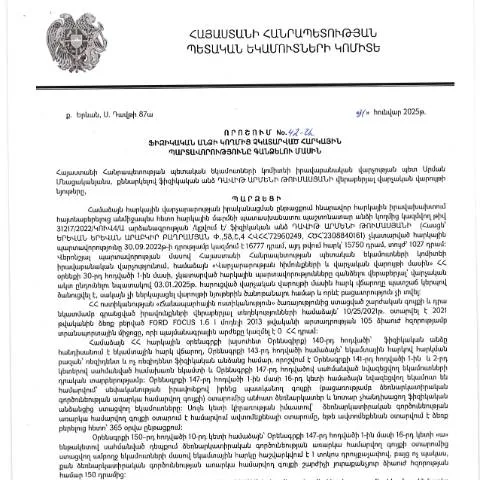
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Դավիթ Արմենի Թումասյանի կողմից 2025 թվականի հունվարի 31-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 42-Ա որոշումը ստեղծում է մի շարք իրավական հնարավորություններ և սահմանափակումներ, որոնք ուղղված են հարկային պարտավորությունների կիրարկմանը։ Այս փաստաթուղթը ներկայացնում է հարկ վճարողների պարտավորությունները, ինչպես նաև իրավասու մարմինների գործունեությունը:
Օգտագործողներին սպասվող հանձնարարականներ
Օգտագործողները, ովքեր գտնվում են հարկային պարտավորությունների ազատման կամ նվազեցման փուլում, պետք է լրացնեն 42-Ա որոշման պահանջները, որոնք վերաբերում են նրանց վճարումների չկատարմանը։ Այս գործընթացը ունի իր առանձնահատկությունները, որոնք պետք է հաշվի առնել՝
- Անհրաժեշտ փաստաթղթերի հավաքում: Հարկ վճարողը պարտավոր է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են նրա ֆինանսական վիճակը։
- Հետադարձ կապի մեթոդներ: Հարկ վճարողները կարող են կապ հաստատել ՀՀ ՊԵԿ իրավաբանական վարչության հետ, որպեսզի ստանան լրացուցիչ տեղեկություններ իրենց պարտավորությունների մասին։
- Ակնկալիքների կառավարում: Հարկ վճարողները պետք է հաշվի առնեն, որ որոշման ընթերցումը կարող է պահանջել ժամանակ, և նրանք պետք է պատրաստ լինեն սպասել պատասխանի վրա։
Մեղմացումների և քաղաքականությունների եղանակներ
42-Ա որոշումը առկա է որպես մի միջոց, որը հնարավորություն է տալիս հարկ վճարողներին մեղմացնել իրենց պարտավորությունները՝ հաշվի առնելով անձնական հանգամանքները։ Որոշման շրջանակներում նախատեսված են մի շարք քաղաքականություններ, որոնք կարող են օգնել տարբեր օգտվողներին՝ կախված նրանց ֆինանսական վիճակից, մասնագիտական գործունեությունից և այլ հանգամանքներից:
Քաղաքականությունների օրինակներ
- Դիմումների արագացում: Որոշ հայեցակարգեր նախատեսում են արագացված գործընթացներ, որոնք թույլ են տալիս հարկ վճարողներին ավելի արագ կերպով ստանալ պատասխաններ իրենց դիմումներին:
- Հարկային արձակուրդներ: Առանձին դեպքերում կարող են տրամադրվել հարկային արձակուրդներ՝ հաշվի առնելով գործարարների ֆինանսական դժվարությունները:
Հաշվետվություն և հաշվեհամարների համալրում
42-Ա որոշման շրջանակում հարկ վճարողները պարտավոր են տրամադրել հաշվետվություններ, որոնք մանրամասնում են նրանց ֆինանսական գործունեությունը։ Սա կարևոր է, քանի որ այդ հաշվետվությունները հնարավորություն են տալիս ֆինանսական մարմիններին հետևել հարկային պարտավորությունների կատարմանը:
Համալրման գործընթացի քայլեր
- Տրամադրել բոլոր անհրաժեշտ փաստաթղթերը՝ հաստատելով ֆինանսական վիճակը:
- Լրացնել 42-Ա որոշման մեջ նախատեսված ունակությունները:
- Հասցնել փաստաթղթերը համապատասխան մարմնին:
Ընդունման գործընթացը և անհրաժեշտ փաստաթղթերը
42-Ա որոշումը պահանջում է նաև որոշակի փաստաթղթեր, որոնք անհրաժեշտ են դիմումի ընդունման համար։ Չնայած որ որոշումը մեկնարկվում է վարչական մարմինների կողմից, հարկ վճարողները պետք է ներկայացնեն իրենց փաստաթղթերը՝ որպեսզի գործընթացը կարողանա արդյունավետ կերպով շարունակվել:
Պարտադիր փաստաթղթեր
| Փաստաթուղթ | Նկարագիր |
|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների կատարման մասին տեղեկություններ: |
| Հաստատող փաստաթղթեր | Ֆինանսական վիճակի գնահատման համար անհրաժեշտ տվյալներ: |
| Անձնագրային տվյալներ | Հարկ վճարողի անձնական տվյալների հաստատում: |
Դիմումի ընթացքը և սպասվող ժամկետները
Հարկ վճարողները պետք է ուշադիր հետևեն դիմելու ժամանակացույցերին, քանի որ ցանկացած ուշացում կարող է հանգեցնել ֆինանսական պատիժների:
Դիմումի ժամանակացույց
- Դիմումը ներկայացնելու վերջնաժամկետը՝ 2025 թվականի մարտի 30-ը:
- Ամսական հաշվետվությունների պատասխանը տրամադրվում է 10 աշխատանքային օրվա ընթացքում:
Աջակցություն և խորհուրդներ
Հարկ վճարողներին խորհուրդ է տրվում դիմել մասնագիտական խորհրդատվության, որպեսզի նրանք կարողանան ամբողջությամբ հասկանալ 42-Ա որոշման մանրամասները:
Բնական աջակցություն
- Իրավաբանական խորհրդատվություն: Հնարավորություն է պայմանավորվել իրավաբանների հետ, ովքեր կարող են մանրամասն տեղեկություններ տրամադրել:
- Ֆինանսական մենեջմենթ: Ֆինանսական խորհրդատուները կարող են օգնել հարկ վճարողներին հասկանալու իրենց ֆինանսական պարտավորությունները:
Հետագա քայլեր և դիմումի հետևում
Դիմումի ներկայացումից հետո հարկ վճարողները պետք է ունենան հնարավորություն հետևելու իրենց դիմումի դրությանը:
Դիմումի վիճակագրություն
- Բջջային հավելվածների օգտագործում: ՀՀ ՊԵԿ պաշտոնական բջջային հավելվածը թույլ է տալիս հետևել դիմումի ընթացքի մասին տեղեկություններին:
- Էլեկտրոնային հասցեներ: Հնարավորություն կա դիմել էլեկտրոնային հասցեի միջոցով՝ ստանալու վերջին տեղեկությունները:
ՊԵԿ-ի իրավաբանական վարչության 42-Ա որոշման բովանդակությունը
2025 թվականի հունվարի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչությունը կայացրել է որոշում «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» (42-Ա), որը վերաբերում է Դավիթ Արմենի Թումասյանին։ Այս որոշումը կարևոր է, քանի որ այն ենթադրում է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նոր վարչական միջոցների կիրառման։ Որոշման հիմնական դրույթներն են՝ որոշման պատճառները, կիրառվող վարչական միջոցները և կարգը, ինչպես նաև քաղաքացիների իրավունքներն ու պարտականությունները այս գործընթացում:
Հարկային պարտավորությունների գործադրման ընթացակարգը
Դիտարկված որոշման համաձայն, հարկային պարտավորությունների կատարումը ենթադրում է մի շարք վարչական ընթացակարգեր, որոնք պետք է իրականացվեն՝ անկախ անհատների կամ կազմակերպությունների սոցիալ-տնտեսական պայմաններից: Նախ, հարկային մարմինը պետք է իրականացնի անհատական գործառնական վերահսկողություն, որը ներառում է հարկային դիվանագիտության հիմունքները, հաղորդակցությունը հարկ վճարողի հետ, ինչպես նաև հաշվետվությունների պատրաստման և ներկայացման գործընթացը:
Այնուհետև, եթե պարտավորությունները չեն կատարվել, հարկ վճարողը կարող է հանդիպել վարչական պատասխանատվության, որը կարող է արտահայտվել որպես վարչական տուգանք կամ այլ միջոցներ: Այս գործընթացում կարևոր է, որ հարկ վճարողը իրավունք ունի ներկայացնել իր տեսանկյունը և փաստաթղթեր, որոնք կարող են ապացուցել իր անհամաձայնությունը:
ՀՀ ՊԵԿ-ի հետ կապված բողոքարկման գործընթացը
Բողոքարկման գործընթացը կարևոր է, երբ քաղաքացիները չեն համաձայնում ՀՀ ՊԵԿ-ի կայացրած որոշման հետ: 42-Ա որոշումը, որը վերաբերում է Դավիթ Արմենի Թումասյանին, ենթադրում է, որ հարկ վճարողը կարող է բողոքարկել որոշումը, եթե կարծում է, որ այն սխալ է կամ չի համապատասխանում իրականությանը։ Բողոքը պետք է ներկայացվի վարչական մարմնին՝ համապատասխան ձևաչափով, և ներառի բոլոր անհրաժեշտ փաստաթղթերը:
Բողոքարկման գործընթացը պետք է իրականացվի մինչև որոշման ընդունումից հետո 30 օրվա ընթացքում, իսկ բոլոր փաստաթղթերը և հիմնավորումները պետք է ներկայացվեն էլեկտրոնային ձևով՝ օգտագործելով անձնական թվանշային ստորագրությունը։ Որոշումը բողոքարկելու ժամանակ, հարկ վճարողը կարող է նաև դիմել իրավաբանական խորհրդատվության ծառայություններին, որպեսզի ապահովի իր իրավունքների պաշտպանությունը: