Մարդու հարկային պարտավորությունները գանձելու գործընթացի պատմություն և հիմքերը
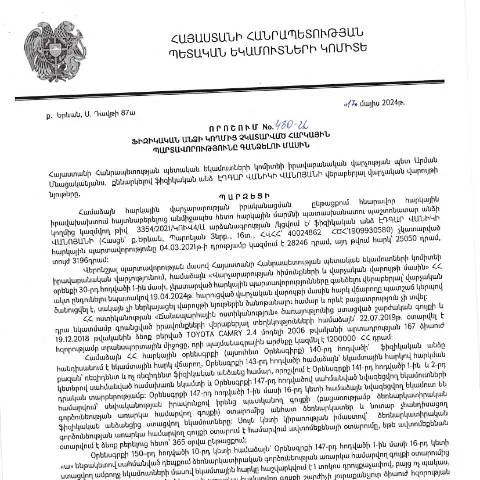
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 17.05.2024թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 480-Ա որոշումը հանդիսանում է կարևոր համակարգային քայլ, որը նպատակուն ունի ապահովել պետության հարկային քաղաքականության արդյունավետությունը։ Այս որոշման շրջանակներում հարկային պարտավորությունները գանձելու գործընթացը գտնվում է իրավական և վարչական հստակ կառավարման ներքո, որն օգնում է կանխարգելել հարկային խախտումները և զարգացնել հարկային խթանները:
Օրենքի և կարգապահության նշանակությունը
Երկրաբառի նշեց օրենքը, որով կարգավորվում են հարկային պարտավորությունները, հանդիսանում է ՀՀ հարկային օրենսգիրքը։ Այս օրենսգիրքը հանդիսանում է պետական միջոցների հավաքագրման հիմնական գործիք, որը ձևավորում է հարկային պարտավորությունների հիմքերը, կարգերը և պարտականությունները, որոնց նկատմամբ ենթարկվում են բոլոր քաղաքացիները և կազմակերպությունները:
Այնպես որ, 480-Ա որոշումը ծառայում է որպես գործիք, որը առանձնացնում է այն անձանց, ովքեր չունեն կատարած հարկային պարտավորությունները, և ապահովում է դրանց գանձման մեխանիզմները:
Այս փաստաթղթի նշանակությունը լայնածավալ գործընթացներում
480-Ա որոշումը չի գործելու միայն մեկ կոնկրետ դեպքի համար, այլ հանդիսանում է հարկային մարմինների կողմից կիրառվող քաղաքականության մի մասն, որն ընդգրկում է բազմաթիվ այլ գործողություններ, ինչպիսիք են՝ հարկային ստուգումները, հարկի հաշվետվությունները, և հարկային ռեժիմի փոփոխությունները:
Այսպիսով, փաստաթուղթը խթանում է լայնածավալ աշխատանքներն այն ուղղությամբ, որպեսզի քաղաքացիները ամենամեծ ջանքերը գործադրեն իրենց հարկային պարտավորությունները կատարելու համար, իսկ պետական մարմինները ևս ունեն իրենց գործիքները պարտավորացված հարկերի հավաքագրման ի կատարումը:
Գործողությունների շարք
- Հարկային պարտավորությունների հաշվարկման գործընթաց
- Հարկային մարմնի կողմից ստուգումների իրականացում
- Հարկային պարտավորությունների գանձման գործընթացը
- Հարկային դեֆիցիտի վերացման միջոցառումներ
Ժամանակացույցի առանձնահատկությունները
Հարկային պարտավորություններին վերաբերող գործընթացների մարմնավորման ժամանակացույցը մշակված է այնպես, որպեսզի այն իրականանար արդյունավետ և նպատակային:
Հիմնական ժամկետները ներառում են՝
- 2024թ. մայիսի 17 - 480-Ա որոշման ընդունում:
- 2024թ. հունիսի 27 - որոշման հրապարակում ՀՀ ՊԵԿ պաշտոնական կայքում:
- 2024թ. հուլիսի 15 - պարտավորությունների կատարելու վերջնաժամկետ:
Փաստաթղթի առանձնահատկությունները և համեմատումները
480-Ա որոշումը հստակեցնում է այն գործընթացները, որոնք կապված են ֆիզիկական անձանց հարկային պարտավորությունների գանձման հետ։ Դա առանձնանում է այլ ձևերի հետ, ինչպես օրինակ՝ Հարկային վերադարձի դիմում կամ Հարկային դեֆիցիտի վերաբերյալ դիմում, որոնք ավելի շատ վերաբերում են այլ ոլորտների:
Նախորդ փաստաթղթերի ընդհանուր շարքում 480-Ա որոշումը հատուկ ուշադրություն է դարձնում ֆիզիկական անձանց իրավական պարտավորություններին:
Պաշտոնատար մարմինների դերակատարությունը
Այս գործընթացի իրականացման համար պատասխանատու են մի շարք մարմիններ, այդ թվում՝ ՀՀ ՊԵԿ, որը իրականացնում է հարկային պարտավորությունների գանձման գործընթացը:
Որոշումը կգործի ամբողջ գործընթացի ընթացքում, և պետական մարմինների միջև համագործակցությունը թույլատրում է առավելագույն արդյունավետություն:
Պատրաստական աշխատանքներ՝ փաստաթուղթը լրացնելու համար
480-Ա որոշման շրջանակներում պատրաստական աշխատանքների կազմակերպումը կարևոր է, որպեսզի հավաստիացվեն այն բոլոր տեղեկությունները, որոնք պետք են փաստաթուղթը լրացնելու համար:
Այս գործունեության մեջ ներառվում են՝
- Հարկային պարտավորությունների հաշվարկի փաստաթղթերի հավաքագրման աշխատանքներ:
- Միայն հարկային մարմինների կողմից տրամադրվող փաստաթղթերի ստացում:
- Ծրագրային համակարգերի օգտագործման միջոցով հարկային պարտավորությունների հաշվարկման իրականացման գործընթաց:
Հարկային պարտավորությունների հաշվարկման փաստաթղթերի տեսակները
| Պաշտոնաթերթի անվանում | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Մասնակցություն հարկային պարտավորությունների կատարման վերաբերյալ: |
| Հարկային ստուգման ակտ | Հարկային պարտավորությունների կատարման շնթացքով ստուգումները: |
| Առաջարկվող վճարումների ցանկ | Հավաքագրված հարկային պարտավորությունները: |
Փաստաթղթի լրացման մանրամասները
480-Ա որոշումը լրացնելու ընթացքում անհրաժեշտ է ուշադրություն դարձնել որոշակի մանրամասներին, որոնք կարող են առկա լինել փաստաթղթում:
Այստեղ ներկայացվում են կարևոր կետեր, որոնք պետք է հաշվի առնել.
- Անձնական տվյալների ճշգրտություն:
- Հարկային պարտավորությունների կատարման չափը:
- Ուղղակի և անուղղակի հարկերի տարբերում:
Հարկային պարտավորությունների կատարման չափի նշանակությունը
Հարկային պարտավորությունների չափը պետք է ճիշտ հաշվարկվի, քանի որ դա ազդում է լրացման ընդհանուր գործընթացի վրա:
Անհրաժեշտ է հաշվի առնել նաև այն հանգամանքը, որ հարկային պարտավորությունների չկատարման դեպքում անձը կարող է դառնալ վարչական պատասխանատվության ենթակա:
Ծառայությունների մատուցումը և լրացումը
Այնուամենայնիվ, 480-Ա որոշման շրջանակում կազմված փաստաթուղթը ունի չափազանց կարևոր նշանակություն հարկային մարմինների կողմից:
Անհրաժեշտ է, որպեսզի գործառույթները իրականացվեն ըստ նախանշված ժամանակացույցի և իրավական կարգավորումների:
Հարկային մարմինները պետք է ապահովեն, որ բոլոր քաղաքացիները ունենան հնարավորություն և հասանելիություն «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու» գործընթացին:
Ելքի ընթացակարգերը
Եթե Ձեր հարկային պարտավորությունները չեն կատարվել, ապա դուք կարող եք դիմել համապատասխան մարմիններին՝ պարզելու և լուծելու հարցերը:
Հարկային մարմինների կողմից առաջարկվող տարբեր ծառայություններ և աջակցություն կարող է ներառել.
- Հարկային պարտավորությունների ճշգրտման գործընթաց:
- Հարկային խորհրդատվություն:
- Տեղեկատվության տրամադրում:
Դատական գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 17.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 480-Ա որոշումը բացի հարկային պարտավորությունների կատարումից, նաև բարձրացնում է դատական գործընթացների առանձնահատուկ կողմերը։ Այս որոշումը նախատեսում է պարտադիր կարգով հարկային պարտավորությունների կատարման վերաբերյալ տեղեկությունների տրամադրում՝ առցանց ձևով, ինչպես նաև դատական գործերի վարումը՝ նոր տեխնոլոգիաների կիրառմամբ։ Հարկադիր գանձման գործընթացում կողմերին տրվում են որոշակի իրավունքներ, որոնք պետք է պահպանվեն ցանկացած դատավարական գործողության ընթացքում։ Դրա համար հարկադիր գանձման գործընթացը կարող է ներառել ոչ միայն վարչական միջոցներ, այլ նաև դատարանի միջոցով իրականացվող պահանջներ։
Հարկային պարտավորությունների առաջնահերթությունը
Հարկային պարտավորությունների կատարումը Հայաստանի Հանրապետությունում ունի կառավարման կարևորագույն դեր։ ՀՀ ՊԵԿ-ի կողմից ընդունված որոշումները՝ այդ թվում 480-Ա, ենթադրում են, որ ֆիզիկական անձինք պետք է լրիվ և ժամանակին կատարեն իրենց հարկային պարտավորությունները: Այս երևույթը կարևոր է ոչ միայն պետական բյուջեի համար, այլև սոցիալական ապահովության և սոցիալական ծառայությունների ֆինանսավորման առումով։ Մասնավորապես, հարկերի մուծումը անմիջականորեն կապված է պետական և հասարակական ծառայությունների որակի և մատչելիության հետ։ Հատկապես նշելի է, որ հարկային պարտավորությունների չկատարումը կարող է բացասաբար անդրադառնալ պետության տնտեսական կայունության վրա, ինչը ենթադրում է, որ ՀՀ ՊԵԿ-ն պարտավոր է մշտապես վերահսկել և վերահսկել հարկային պարտավորությունների կատարման ընթացքը։
Բարձրացված հարկային պարտավորությունների ենթակա անձանց պաշտպանության մեխանիզմներ
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև այն բանը, որ ֆիզիկական անձանց իրավունքները պետք է պաշտպանվեն։ 480-Ա որոշման շրջանակներում նախատեսված են իրավական միջոցներ, որոնք թույլ են տալիս հարկ վճարողներին պաշտպանվել անհարկի գործողություններից։ Օրինակ, հարկ վճարողները կարողանում են դիմել բողոքարկման գործընթացների, եթե նրանք θεωում են, որ իրենց հարկային պարտավորությունները չեն համարվում ճիշտչ կամ արդարացված։ Այսինքն՝ քաղաքացիները ունեն իրավունք ներկայացնել ապացույցներ և փաստաթղթեր, որոնք կարող են հիմնավորել նրանց դիրքորոշումը։ Գործընթացի առավելությունները ներառում են նաև պետական մարմինների կողմից տրամադրվող տեղեկությունները, որոնք պետք է գործեն որպես աջակցություն հարկ վճարողներին, որպեսզի նրանք գիտակցեն և իրականացնեն իրենց պարտականությունները ըստ օրենքի: