Պատմական համատեքստը և ոլորտային կարգավորումներն
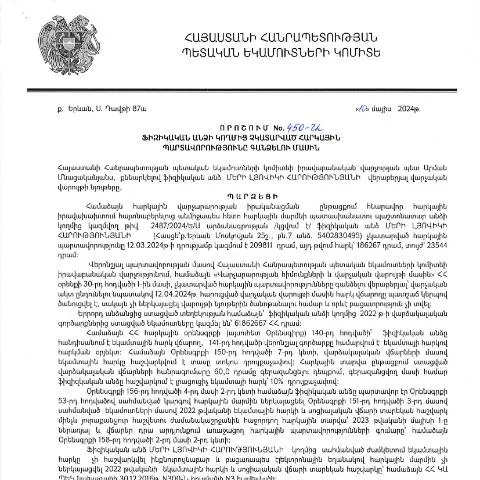
Հայաստանի Հանրապետության կոնտեքստում հարկային պարտավորությունների կատարման մեխանիզմները ձևավորվել են բազմամյա զարգացման արդյունքում: 2024 թվականի մայիսի 10-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 450-Ա որոշումը հենց այդ մշակույթի արդյունքն է, որը նպատակ ունի ապահովել հարկային համակարգի արդյունավետությունը:
Այս որոշմամբ կարգավորվում են այն դեպքերը, երբ ֆիզիկական անձնավորությունները չեն կատարել իրենց հարկային պարտավորությունները, ինչը կարող է հանգեցնել պետական բյուջեին վնաս հասցնելու: Այն օրենսդրական հիմք է ձևավորում հարկային պարտավորությունների խախտման դեպքում համապատասխան միջոցառումների իրականացման համար:
Ֆորմի նշանակությունը և ամբողջ գործընթացը
Այս որոշումը հիմնականում կապվում է հարկային պարտավորությունների հավաքագրման գործընթացի հետ: Յուրաքանչյուր ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները, պետք է լրացնի համապատասխան ձև, որը ներկայացվում է ՀՀ ՊԵԿ-ին:
Որոշման մեջ նշվում է, որ այդ ձևը կարող է լինել էլեկտրոնային կամ ձեռով լրացված, սակայն մեծապես խրախուսվում է էլեկտրոնային նկարագրությամբ ներկայացումը:
Այսպիսով, հարկային պարտավորությունները կատարելու գործընթացը ենթադրում է նաև անձի ճանաչման որոշակի վավերագրեր, որոնք պետք է ներկայացվեն միասին:
Հասարակության տարբեր խմբերի վրա ազդեցություն
Այսօրինակ որոշումը հատկապես կարևոր է այն ֆիզիկական անձանց համար, ովքեր ունեն տարբեր իրավիճակներ՝ կախված իրենց սոցիալ-տնտեսական պայմաններից: Ընդհանուր առմամբ, կարող ենք բաժանել մի քանի խմբերի.
- Անկողմում գտնվող անձինք: Այս խմբի մարդկանց համար հարկային պարտավորությունների կատարումը կարող է լինել դժվար թե ֆինանսական, թե տեխնիկական պատճառներով:
- Մասնավոր սեկտորի աշխատողներ: Այս մարդիկ հաճախ հակված են հարկային պարտավորությունների չկատարմանը աշխատանքի անհավասար պայմաններու պատճառով:
- Սոցիալական ծանր պայմաններում գտնվող ընտանիքներ: Այդպիսի ընտանիքներում հարկային պարտավորությունները կատարելը հաճախ անհնարին է:
Այս գործընթացի առանձնահատկությունները և պահանջները
Այս որոշման շրջանակներում քննարկվում են նաև այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարվում: Սա կարող է ներառել նաև պարեկների կողմից իրականացված ստուգումներ, որոնց արդյունքում կարող են ընդունվել որոշումներ:
Հարկային պարտավորությունների չկատարումը կարող է առաջացնել հետևյալ իրավիճակները:
- Հարկային պարտավորությունների չկատարում՝ կապված տեխնիկական բաժնի կողմից սխալ պատասխանի:
- Ֆիզիկական անձի մահը, որը կարող է առաջացնել անավարտ հարկային պարտավորություններ:
- Տեղեկատվության բացակայությունն ու ստուգումների արդյունքները:
Իրավական ու վարչական փաստաթղթերը
Հարկային պարտավորությունները կատարելու համար անհրաժեշտ է պատրաստել մի շարք փաստաթղթեր, որոնք պիտի ներկայացվեն ՀՀ ՊԵԿ-ին:
| Պաշտոնական փաստաթուղթ | Նկարագրություն | Հարկադիր ժամկետ |
|---|---|---|
| Ծրագրային հայտ | Հարկային պարտավորությունների կատարման հայտ | 30 օր |
| Անձնագիր | Ֆիզիկական անձի անձնագիր կամ նույնականացնող վավերագիր | Ընդունելի է ցանկացած ժամանակ |
| Հարկային հաշվետվություն | Հարկային հաշվետվություն, որը կտա ֆինանսական վիճակի մասին տեղեկատվություն | 60 օր |
Նախագծային փաստաթղթերի պատրաստման ընթացքը
Մասնավորապես, հարկային պարտավորությունների հավաքագրման գործընթացը ենթադրում է նախնական ուսումնասիրություններ և փաստաթղթերի հավաքագրման, ինչպես նաև անձիների հետ աշխատանք:
Առաջին քայլը սկսվում է համապատասխան փաստաթղթերի հավաքմամբ, որը կարող է ներառել.
- Անձնագրի պատճեն;
- Այլ վավերագրեր, որոնք հաստատում են քաղաքական պարտավորությունները;
- Ֆինանսական հաշվետվություններ:
Այլ իրավիճակներ՝ մասնավոր դեպքեր
Հարկային պարտավորությունների չկատարումը կարող է ունենալ հատուկ իրավիճակներ, որոնց դեպքում կարող են կիրառվել այլ կանոններ:
- Արտասահմանում գտնվող անձինք: Նրանք պետք է ներկայացնեն փաստաթղթեր, որոնք վկայում են իրենց բնակության մասին:
- Մարդիկ, ովքեր չունեն իրավաբանական կարգավիճակ: Այս խմբի անձինք կարող են դիմել հատուկ կարգավորում:
- Մանկահասակներ: Նրանք կարող են ներկայացնել իրենց ծնողների կամ օրենքով հիմնավորվող ներկայացուցիչների միջոցով:
Դիմումի ներկայացման գործընթացը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ-ի համապատասխան վարչությանը, որտեղ այն կստուգվի:
Այս գործընթացը սովորաբար ներառում է հետևյալ քայլերը:
- Դիմումի լրացում (ինչպես առկա, այնպես էլ էլեկտրոնային ձևով);
- Փաստաթղթերի հավաքում;
- Դիմումի ներկայացում:
- Համաձայնություն կամ ապառիկ ստանալու հաստատում:
Փաստաթղթերի սպասարկման ժամկետները և հաջորդ քայլերը
Դիմումի ստացումից հետո, ըստ օրենքի, ՀՀ ՊԵԿ-ն ունի 30 օր, որպեսզի ստուգի փաստաթղթերն ու տալու պատասխան:
Եթե դիմումը հաստատվում է, ապա հարկային պարտավորությունների հավաքագրումը ենթադրում է նաև միջոցառումներ, որոնք պետք է կատարվեն տվյալ ֆիզիկական անձի կողմից:
Եթե, սակայն, դիմումը մերժվում է, ապա անհրաժեշտ է վերանայել ներկայացված փաստաթղթերը և, հնարավոր է, նորից դիմել:
Հարկային պարտավորությունների կատարումը և ուշացումի հետևանքները
Հարկային պարտավորությունների կատարումը առաջին հերթին վերաբերում է յուրաքանչյուր ֆիզիկական անձի պարտականությանը, միաժամանակ պետության համար կարևոր է, որ բոլոր քաղաքացիները ժամանակին կատարեն իրենց հարկային պարտավորությունները: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է 27․06․2024թ․, առանձնահատուկ ուշադրություն է դարձնում հարկային պարտավորությունների կատարումը դանդաղեցնելու կամ չկատարելու հետևանքներին:
Ուշացման դեպքում հարկային մարմինները իրավունք ունեն կիրառել որոշակի միջոցներ, որոնք կարող են ներառել դրամական տուգանքներ, բանկային հաշիվների կալանք և նույնիսկ ֆինանսական միջոցների բռնագանձում: Այսպիսով, կարևոր է, որ քաղաքացիները միշտ հետևեն իրենց հարկային պարտավորություններին, որպեսզի խուսափեն նման տվյալների մասին որոշումների հնարավոր հետևանքներից:
Հարկային պարտավորությունների կառավարումը և ինքնակառավարման պրակտիկաները
Հարկային պարտավորությունների համակարգման գործընթացում կարևոր դեր է խաղում նաև ինքնակառավարման կարգը, որը հնարավորություն է տալիս քաղաքացիներին դառնալ ավելի ակտիվ ներգրավված հարկային համակարգում: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներկայացված եզրակացությունները և միջոցառումները կարող են հանգեցնել այնպիսի նորարարական լուծումների մշակման, որոնք կնպաստեն քաղաքացիների միջև հարկային գիտելիքների և տեղեկացվածության մակարդակի բարձրացմանը:
Հարկային ինքնակառավարման համակարգը ընդգրկում է նաև քաղաքացիների կողմից հարկային հայտարարությունների լրացման գործընթացը: ՀՀ ՊԵԿ-ի համապատասխան գործունեության շրջանակներում քաղաքացիները կարող են օգտվել էլեկտրոնային ձևաթղթերից, որոնք հեշտացնում են հարկային պարտավորությունների կատարումը և նվազեցնում են մարդկային սխալների հնարավորությունը:
Անհրաժեշտ փաստաթղթերը և դիմումների ձևակերպումը
Հարկային պարտավորությունների գանձման գործընթացում շատ կարևոր է նաև անհրաժեշտ փաստաթղթերի տրամադրումը: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 450-Ա որոշման շրջանակներում, մարդիկ պետք է ներկայացնեն բացառապես տվյալ օրենքի պահանջներին համապատասխան փաստաթղթեր:
Դիմումները կարող են ներառել, օրինակ, հարկային պարտավորությունների չկատարման հիմնավորումները, ֆինանսական հաշվետվությունները և այլ կարևոր տեղեկություններ: Այս գործընթացը կարող է իրականացվել ինչպես առկա, այնպես էլ էլեկտրոնային ձևով:
Իմացեք, որ հարկային մարմինները կարող են պահանջել լրացուցիչ տեղեկություններ և փաստաթղթեր, որոնք անհրաժեշտ են դատական գործընթացի համար: Այդ իսկ պատճառով, կարևոր է, որ քաղաքացիները լինեն պատրաստված և տրամադրեն բոլոր անհրաժեշտ նյութերը: