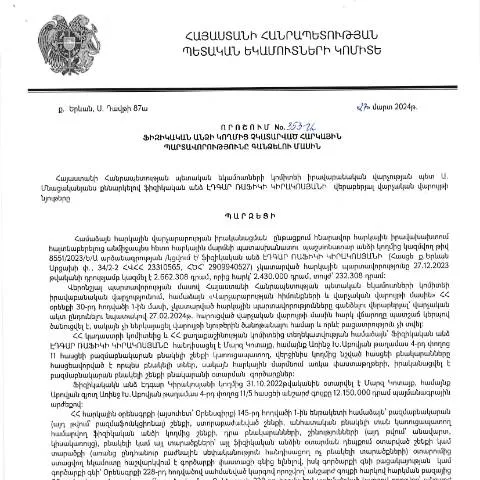
Նոր որոշման նշանակությունը հարկերի հավաքման գործընթացում
Հայաստանի Հանրապետության Կառավարության որոշումը, որը հաստատվեց 2024 թվականի մարտի 27-ին՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», հանդիսանում է կարևոր իրավական փաստաթուղթ հարկային վարչության գործունեության շրջանակներում: Այս որոշումն ապահովում է այն իրավական հիմքը, որի միջոցով պետական մարմինները կարող են արդյունավետ կերպով գանձել այն հարկերը, որոնք ֆիզիկական անձինք չեն կատարել։ Այն մասնագիտական և աշխատաշուկայի մեջ առաջացնում է նոր մարտահրավերներ, որոնք պահանջում են խորացված գիտելիքներ հարկային օրենսդրության և վարչական ընթացակարգերի վերաբերյալ:
Իրավական հիմքերը և ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից արտադրված այս որոշման ընդունման հիմքում դրված են բազմաթիվ նախորդ օրենքներ և իրավական ակտեր, որոնք կապված են հարկային պարտավորությունների կատարման վերահսկման գործընթացի հետ։ Օրինակ, ՀՀ հարկային օրենսդրությունը սահմանում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է համապատասխանի որոշակի ապացույցների՝ ժամանակին և լիարժեք կատարելով իր հարկային պարտավորությունները:
Որոշման անհրաժեշտությունը և գործողությունները
- Բարձրացված հարկային պարտավորություններ: Դիտարկվող որոշումը կատեգորիզացնում է այնպիսի հարկային պարտավորություններ, որոնք չեն կատարվել և դրանցից բխող պատասխանատվությունները:
- Հարկային վարչության գործողությունները: Որոշման ընդունմամբ, հարկային մարմինները ունեն իրավասություն և պարտավորություն՝ իրականացնել գանձման գործընթաց, որն ավարտվում է դատարանի կամ հարկային տեսչության միջամտությամբ:
Մեղադրանքի առաջադրման պայմանները
Այս որոշման շրջանակներում, հարկային մարմիններն ունեն իրավասություն մեղադրանք առաջադրել ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Նման փաստաթղթերի հիմքերը կարող են լինել տարբեր իրավական փաստաթղթեր, որոնք հավաստում են հարկային պարտավորությունների առկայությունը:
Մեղադրանքի առաջադրումը
Դեպքում, երբ ֆիզիկական անձը չի կատարում իր պարտավորությունները, հարկային մարմինները կարող են շարունակել գործընթացը հետևյալ կերպ.
- Վարածություն: Ֆիզիկական անձի նկատմամբ կիրառվում է հարկային վարչության առաջարկված մեղադրանքը:
- Հայտարարություն: Մեղադրանքը ներկայացվում է համապատասխան գերատեսչությանը:
- Արձագանք: Հարկային մարմինները սպասում են ֆիզիկական անձի արձագանքին:
Համակարգչային ծառայություններ և փաստաթղթերի ներկայացման եղանակները
ՀՀ ՊԵԿ-ն ակտիվորեն զարգացնում է էլեկտրոնային ծառայությունները՝ հեշտացնելով հարկային պարտավորությունների իրականացումը։ Որոշման հիմքում ընկած փաստաթղթերի ներկայացման կարգը ենթադրում է տարբեր ալիքներ՝ ֆիզիկական անձանց համար.
- Ինտերնետային ծառայություններ: Ֆիզիկական անձիք կարող են դիմել հարկային մարմիններին՝ օգտագործելով հանրային էլեկտրոնային հարթակներ:
- Փաստաթղթային ներկայացում: Բացի այդ, օրենքը թույլ է տալիս փաստաթղթերի ներկայացում նաև անձամբ:
- Էլեկտրոնային ստորագրություն: Էլեկտրոնային ստորագրությունը փաստաթղթերի իրավական ուժը ապահովող կարևոր գործիք է:
Սեփականության անհատականացման գործընթացը
Դիտարկվող որոշումն ընդգրկում է նաև իրավիճակներ, երբ հարկային պարտավորությունները գանձվում են հատուկ պայմաններով։ Օրինակ, որոշ ֆիզիկական անձինք կարող են ունենալ առանձին պայմաններ, որոնք վերաբերում են իրենց անձնական իրավիճակին:
Հնարավոր անկանոնություններ
Հարկային պարտավորությունների գանձման գործընթացում հնարավոր են հետևյալ անկանոնությունները, որոնք պարտադիր պետք է հաշվի առնվեն:
- Օգտագործել պատահականության դեպքերը: Որոշ դեպքերում, ֆիզիկական անձը կարող է գտնել իրական պատճառներ, որոնք կհիմնավորեն, թե ինչու չի կարողացել կատարել հարկային պարտավորությունները:
- Անհրաժեշտ փաստաթղթերի ներկայացում: Անհրաժեշտ կլինի ներկայացնել իրական փաստաթղթեր, որոնք կհաստատեն պարտավորությունների կատարման անհնարինությունը:
Հարկային պարտավորությունների գանձման գործընթացը քայլ առ քայլ
Հարկային պարտավորությունները գանձելու գործընթացը, ինչպես նշվեց, բազմաշերտ է և ներառում է մի շարք քայլեր:
| Քայլ | Բովանդակություն |
|---|---|
| 1 | Դիմումի ներկայացում՝ հարկային մարմինը համապատասխան փաստաթղթերով: |
| 2 | Ավարտի ժամկետի կցում: |
| 3 | Դիմումի վերանայում և ընթացակարգերի սկսում: |
| 4 | Հարկային պարտավորությունների հաշվարկում: |
| 5 | Երրորդ կողմերի միջամտություն: |
Հնարավոր բողոքարկման գործընթացը
Եթե ֆիզիկական անձը չի ընդունում հարկային մարմնի որոշումը, նա ունի իրավական իրավունք բողոքարկելու այդ որոշումը: Այս գործընթացը ներառում է մի քանի քայլեր:
- Բողոքի ներկայացում: Ֆիզիկական անձը կարող է դիմել վերևի կառույցներին:
- Ներկայացումը: Բողոքի գործընթացը ներկայացվում է համապատասխան փաստաթղթերով:
- Դատական վարույթ: Եթե բողոքը չի ընդունվում, առավելագույնը կարող է լինել դատարան դիմելը:
Էլեկտրոնային կառավարումը և նրա առավելությունները
Այս որոշումը, ի թիվս այլ հարցերի, նաև շեշտադրում է էլեկտրոնային կառավարման կարևորությունը, որն ապահովում է արագ և արդյունավետ ծառայություններ:
- Արագություն: Էլեկտրոնային ծառայությունները թույլ են տալիս արագ և արդյունավետ կերպով այնտեղից ստանալ ծառայություններ:
- Հեշտ օգտվողականություն: Դրանք մատչելի են հեռակա կապերի միջոցով:
- Կարճ ժամանակ: Տեղեկատվությունը արագ հասանելի է:
Եզրակացություն
Այս որոշումն ունի առանցքային նշանակություն հարկային պարտավորությունների կատարման գործընթացներում, և այն բերում է նոր հնարավորություններ ինչպես հարկային մարմինների, այնպես էլ ֆիզիկական անձանց համար: Այն հստակեցնում է ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձման գործընթացը, ինչու է դա կարևոր, և ինչպիսի իրավական հիմքեր կան այս գործարքների համար:
Բողոքարկման գործընթացն ու այն առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը կարող է բողոքարկվել, եթե ճակատագրական սխալ կամ իրավական խախտում է տեղի ունեցել։ Բողոքարկման գործընթացը ենթադրում է գործի մանրամասն ուսումնասիրություն, ինչպես նաև համապատասխան հիմնարկի կողմից առևտրային կամ վարչական վճիռների վերանայում։ Բողոքարկման դիմումը ներկայացնելու համար անհրաժեշտ է բաժնել այն ստորև նշված քայլերով:
- Դիմումը պետք է լրացնել պաշտոնական ձևով՝ նշելով բողոքարկվող որոշման մանրամասները: Այս դեպքում, դիմումի մեջ նշվում է 353-Ա որոշման թիվը, պատմությունը և բողոքարկման հիմքերը:
- Պետք է ներկայացնել բոլոր անհրաժեշտ փաստաթղթեր, որոնք հաստատում են բողոքարկման պատճառները: Դրանք կարող են լինել հարկային հաշվետվություններ, փաստաթղթերի կրկնօրինակներ և այլն:
- Բողոքարկման դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ համապատասխան վարչությանը՝ սահմանված ժամկետներում, որը օրենքով սահմանում է 30 օր՝ որոշման խոշորացումից:
Հարկ է նշել, որ բողոքարկման գործընթացի ընթացքում հնարավոր է նաև առկա փաստաթղթերի լրացում կամ փոփոխություն կատարելու անհրաժեշտություն։ Այդ պատճառով, հարկադիր է պահել բոլոր փաստաթղթերի կրկնօրինակները:
Նախկին օրենքները և դրանց ազդեցությունը գործող կարգավորման վրա
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացվող որոշման հիմքում կարող են լինել նախորդ օրենսդրական ակտեր, որոնք կարող են ունենալ ազդեցություն ներկայիս հարկային կարգավորման և կիրառության գործում։ Օրինակ, հարկային օրենսդրության փոփոխությունները կարող են ունենալ սոցիալական, տնտեսական և իրավաբանական հետևանքներ հասարակության տարբեր խավերի համար:
Բովանդակային առումով, հարկային պարտավորությունները գանձելու ուսումնասիրությունը ներառում է նաև նախկին օրենքների վերլուծություն, ինչպիսիք են :
- ՀՀ հարկային օրենսգիրքը՝ որը ուղերձ է հանդիսանում հարկային պարտավորությունների նկատմամբ վերաբերմունքի համար:
- Եվրոպական միության օրենսդրության համապատասխանությունը՝ որը կարող է կիրառվել ՀՀ հարկային համակարգում:
Այսպիսով, նախկին օրենքների և կարգավորումների ուսումնասիրությունը կարևոր է՝ որպեսզի հասկանալ ընթացիկ օրենքների հիմնահարցերը և ներկայացնել դրանց բարեփոխման առաջարկներ:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում, անձը կարող է պատկերացնել մի շարք հետևանքներ, որոնք կարող են ազդել նրա ֆինանսական կայունության և իրավաբանական կարգավիճակի վրա։ Այնուամենայնիվ, հարկադրված վճիռների միջոցով, պետական մարմինները իրավունք ունեն իրականացնել հարկային պարտավորությունների հարկային պարտքի գանձում՝ կախված առկա իրավաբանական փաստերից:
Հարկային պարտավորությունները կատարելու գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է կատարել ժամանակին:
- Վճռի ընդունումից հետո, հարկատուն պետք է ակտիվորեն զբաղվի պարտավորությունների կատարումով՝ ստանալով համապատասխան տեղեկություններ ու խորհրդատվություն:
- Ավելի լայն ուսումնասիրություն և ֆինանսական պլանավորում՝ հարկային պարտավորությունների սպասարկման ուղղությամբ:
- Հարկային իրավաբանների հետ խորհրդակցություն՝ հնարավոր լծակների և լուծումների վերաբերյալ:
Նմանատիպ գործողությունները կօգնեն կանխել հարկային պարտավորությունների ավելացումը և հնարավոր իրավաբանական խնդիրների առաջացումը: