Անհրաժեշտություն և նպատակ
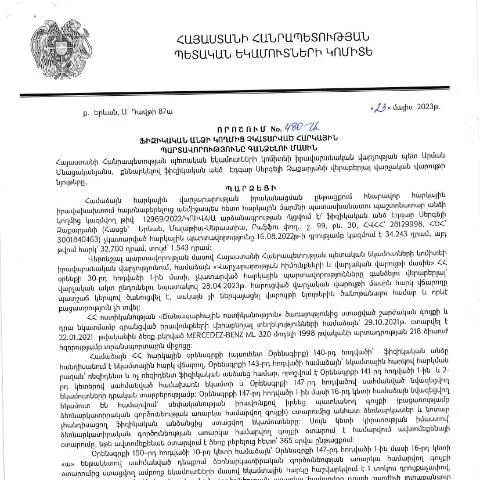
2023 թվականի մայիսի 23-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Էդգար Սերգեյի Զաքարյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 480-Ա որոշումը նախատեսում է հարկային պարտավորությունների կատարման վերահսկման մեխանիզմների կիրառումը, որպեսզի ապահովի պետության ֆինանսական կայունությունը: Այս որոշումը կարևոր է ոչ միայն պետության, այլ նաև հարկ վճարողների համար, որոնք կարող են խուսափել տարբեր խնդիրներից:
Ուղեցույց՝ ներկայացնելու համար
Չկատարված հարկային պարտավորությունների վերաբերյալ հայտը ներկայացնում են ֆիզիկական անձինք, ովքեր ունեն անկատար հարկային պարտավորություններ: Այս հայտը ներկայացնելու համար անհրաժեշտ է հասկանալ, թե որ դեպքում է հարկային պարտավորությունը համարվում չկատարված:
- Երբ հարկ վճարողը չի կատարել հարկային վճարումը օրենքի սահմանված ժամկետում:
- Երբ պարտադիր հաշվառման ընթացակարգերը չեն իրականացվել:
Հայտի լրացման քայլեր
Այս փաստաթուղթը կազմելու համար նախ և առաջ հարկ է հասկանալի լինել, թե ինչպես է այն լրացվում:
- Նշեք Ձեր անձնական տվյալները՝ անունը, ազգանունը, ազգությունը:
- Անցեք հարկային պարտավորությունների վերաբերյալ տեղեկատվության բաժնին:
- Հստակեցրեք, թե ինչ սառեցված վճարումներ ունեք:
- Ներդրեք բոլոր անհրաժեշտ պաստաթղթերը, որոնք ապացուցում են Ձեր պարտավորությունները:
Դրական և բացասական հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում առաջանում են տարբեր հետևանքներ:
- Հարկային վարչության կողմից կարող են կիրառվել վարչական սահմանափակումներ:
- Գանձման գործընթացները կարող են բացասաբար անդրադառնալ Ձեր ֆինանսական վիճակին:
- Դուք կարող եք հանդիպել դժվարությունների բանկային հաշիվների կամ այլ ֆինանսական գործառնությունների իրականացման ժամանակ:
Մերժման, սխալ կամ բացակայում են փաստաթղթեր
Եթե Ձեր հայտը մերժվել է կամ պահանջում է լրացուցիչ փաստաթղթեր, ապա կարող եք:
- Կապ հաստատել հարկային մարմնի հետ՝ պարզելու համար առկա խնդիրները:
- Ապահովել բոլոր պահանջվող փաստաթղթերը և նորից ներկայացնել հայտը:
- Մերժման պատճառները մանրամասնորեն ուսումնասիրել, որպեսզի Ձեր հայտը կրկին չմերժվի:
Քայլեր հայտի ներկայացման համար
Հայտը կարող եք ներկայացնել տարբեր եղանակներով. գոյություն ունի էլեկտրոնային և թղթային տարբերակ:
| Դեպք | Ինչով է տարբերվում | Որտեղ ներկայացնել |
|---|---|---|
| Էլեկտրոնային ներկայացում | Ամենաուղղակի և արագ տարբերակ | ՀՀ ՊԵԿ պաշտոնական կայք |
| Թղթային ներկայացում | Պահանջում է ավելի շատ ժամանակ | Հարկային մարմնի գրասենյակ |
Հայտի ընթացակարգ՝ բողոքարկման համար
Եթե ձեր հայտը մերժվել կամ անհրաժեշտ և բավարար փաստաթղթեր չեն ներկայացվել, կարող եք բողոքարկել:
- Ներդնել բողոքը հարկային մարմնին՝ գործող օրենքների շրջանակներում:
- Ուշադիր ուսումնասիրել բողոքարկման պահանջները:
- Դիտել օրենքների մեջ գործող ժամանակահատվածները:
Անհրաժեշտ տվյալների հավաքագրում
Դուք պետք է ապահովեք բոլոր անհրաժեշտ տեղեկությունները, որոնք վերաբերում են Ձեր ֆինանսական պարտավորություններին:
- Չկատարված հարկային պարտավորությունների չափերը:
- Առկա պարտավորությունների պատմությունը:
- Հարկային փաստաթղթերը՝ հարկային հաշվետվությունները:
Տեղեկատվական ծառայություններ
Հարկային մարմինների կողմից մատուցվող ծրագրերի և ծառայությունների միջոցով կարող եք ստանալ վերադարձման ծառայություններ:
- Էլեկտրոնային համակարգեր:
- Հեռախոսային աջակցություն:
- Հիմնական փաստաթղթերի ստացում:
Իրավաբանության Վարիչ և Ֆիզիկական Անձերի Հարկային Պարտավորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 480-Ա որոշումը հավաստում է, որ հարկային պարտավորությունների կատարումը վճռական նշանակություն ունի երկրի տնտեսական առողջության համար։ Այս որոշմամբ նպատակ է դրվել մեծացնել հարկային կարգապահությունը և ապահովել պետական բյուջեի կայուն ֆինանսավորում։ Ի թիվս այլ հարցերի, այս փաստաթուղթը մանրամասն անդրադառնում է այն ընթացակարգերին, որոնք պետք է իրականացվեն ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարումից խուսափելու դեպքում։
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը ենթադրում է հատուկ ընթացակարգեր և ժամանակային սահմանափակումներ, որոնք առկա են ՀՀ վարչական իրավակարգի օրենսդրությունում։ Սկսած հարկային պարտավորությունների գրանցումից մինչև դրանք լուծելու գործընթացները, յուրաքանչյուր փուլին պետք է միջոցներ ձեռնարկվեն հարկային գերատեսչության կողմից։
Հարկային Կարգապահության Մեխանիզմները և Իրավական Պահանջները
480-Ա որոշումը նաև քննարկում է այն իրավական մեխանիզմները, որոնք հնարավորություն են տալիս ՀՀ ՊԵԿ-ին կիրառել հարկային պարտավորությունների գանձման միջոցները։ Օրինակ, որոշման շրջանակներում նշվում են այն իրավական պահանջները, որոնք պարտավորեցնում են ֆիզիկական անձանց ներկայացնել հարկային հաշվետվություններ և վճարել պարտավորությունները ժամանակին։
Այս գործընթացում, հարկային մարմինները պետք է առաջնորդվեն ՀՀ վարչական ընթացակարգերի օրենսգրքով, որն ապահովում է արդար և թափանցիկ ընթացակարգեր։ ՊԵԿ-ի իրավաբանական վարչությունը մշակում է նաև համապատասխան գործիքներ, որոնք կարող են օգտագործվել հարկային պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ։
Նախատեսված է նաև, որ պետությունը կիրառում է վարչական պատասխանատվություն, այն դեպքում, երբ ֆիզիկական անձը պատշաճ կերպով չի կատարում իր հարկային պարտավորությունները։ Նման դեպքերում, հարկային մարմինները պետք է ունենան իրավասություն կիրառել վարչական ծանուցումներ, որոնք կարող են հանգեցնել նշանակալի ֆինանսական հետևանքների:
Հարկային Պարտավորությունների Գումարները և Արդյունավետ Կառավարման Միջոցները
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է ոչ միայն պարտավորությունների գանձում, այլև այդ կազմված պարտավորությունների ընդհանուր գումարի գնահատում։ 480-Ա որոշմամբ նախատեսվում են այն քայլերը, որոնք անհրաժեշտ են գործառույթների իրականացումից հետո։ Օրինակ, ՊԵԿ-ի իրավաբանական վարչությունը պետք է զեկուցի կառավարությանը հարկային պարտավորությունների ընդհանուր վիճակի մասին, որը ներառում է չկատարված պարտավորությունների գումարները:
Բացի այդ, կարևոր է գնահատել, թե ինչպես կարող են պետության քաղաքականությունները և հարկային քաղաքականությունը ազդել ֆիզիկական անձանց վարքագծի վրա։ Այնպես որ, չի բացառվում, որ ենթադած միջոցները կարող են աջակցել քաղաքացիների կողմից հարկային պարտավորությունների ավելի դիմացկուն կատարումներին և միաժամանակ ապահովել պետական ֆինանսների կայունությունը:
ՊԵԿ-ը կարող է նաև համագործակցել այլ պետական գերատեսչությունների և հիմնարկների հետ ժամանակավոր կամ մշտական ծրագրերի շրջանակներում՝ նպատակ ունենալով բարձրացնել հասարակության իրազեկվածությունը հարկային պարտավորությունների կատարման մասին: