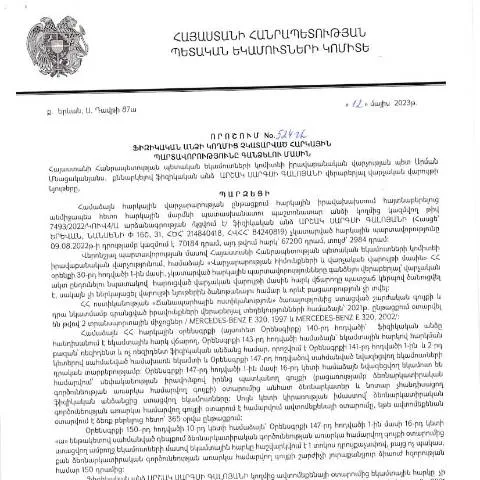
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման նպատակը
2023թ․ մայիսի 12-ին կայացած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 524-Ա որոշումը Հայաստանի Հանրապետության հարկային վարչության կողմից նախատեսում է մի ամբողջական համակարգ, որի շրջանակներում ֆիզիկական անձինք պետք է կատարեն իրենց հարկային պարտավորությունները։ Այս փաստաթուղթը հանդիսանում է միջոց, որը թույլ է տալիս պետությանը գանձել չկատարված հարկային պարտավորությունները, ինչը կարևոր է հարկային արդարության և պետական բյուջեի համալրման համար։
Ո quiénes deben presentar este formulario
Դիմումը լրացնելու և ներկայացնելու պարտավորություն ունի յուրաքանչյուր ֆիզիկական անձ, որը չունի կարգապահ հսկողության տակ գտնվող հարկային պարտավորություններ։ Դրա մեջ կարող են մտնել հետևյալ խմբերը՝
- Անհատ ձեռնարկողներ,
- Ընկերությունների ֆիզիկական ներկայացուցիչներ,
- Այդպիսով, բոլոր նրանք, ովքեր որևէ ձևով ունեն հարկային պարտավորություններ, որոնք չեն կատարվել:
Սակայն կան նաև բացառություններ, որոնց դեպքում հարկային պարտավորությունները կարող են չգանձվել։ Օրինակ, եթե ֆիզիկական անձը իրեն հռչակել է որպես սոցիալապես անապահով, ապա տվյալ որոշումը կարող է նրան չի վերաբերվել։
Հիմնաբառային կարգավորումը և պատմությունը
Այս որոշման ընդունման հիմնաբառը հանդիսանում է ՀՀ հարկային օրենսգիրքը, որը սահմանում է հարկային պարտավորությունների կատարման բոլոր նորմերը։ 2023 թվականի փոփոխությունները բացահայտեցին հարկային վարչության գործունեության անհրաժեշտությունը՝ նպատակ ունենալով կրճատել հարկային պարտավորությունների չկատարումը։ Այսպիսով, հարկային վարչության պետի կողմից ընդունված որոշումը ապահովում է պետական բյուջեի համալրման համար անհրաժեշտ միջոցները, իսկ ֆիզիկական անձանց համար՝ նվազեցնելու պարտականությունները։
Հաստատման գործընթացը՝ փաստաթղթավորման հետ
Ֆիզիկական անձինք, ովքեր ցանկանում են ներկայացնել իրենց հարկային պարտավորությունները, պետք է պատրաստեն համապատասխան փաստաթղթեր։ Տեղի ունեցած գործընթացը ներառում է մի քանի կարևոր քայլեր՝
- Փաստաթղթերի հավաքում՝ հարկային հաշվետվություններ, եկամտի և ծախսերի հաշվապահական փաստաթղթեր։
- Բոլոր անհրաժեշտ տեղեկությունները գանձելու համար, ինչպիսիք են աշխատավարձի ապացույցները, և այլ եկամուտներ։
- Առաջին ընթերցման տակ ներկայացնել բոլոր փաստաթղթերը ՀՀ ՊԵԿ:
Այսպիսով, ֆիզիկական անձինք պետք է լինեն զգույշ և ստուգեն, որ բոլոր ներկայացված փաստաթղթերը լրացված են և համապատասխանում են պահանջներին:
Դիմումի ներկայացման ընթացակարգը
Դիմումը ներկայացնելու համար ֆիզիկական անձինք պետք է հետևեն հետևյալ քայլերին՝
- Ընտրել համապատասխան ծառայություն՝ որոնք տրամադրում է ՀՀ ՊԵԿ:
- Ստեղծել անհատական էլեկտրոնային հաշիվ՝ որպես էլեկտրոնային ստորագրություն օգտագործելով:
- Լրացնել «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» դիմումը:
- Ներկայացնել դիմումը առցանց համակարգի միջոցով:
Հարկավոր է նշել, որ դիմումը պետք է ներկայացնել մինչև յուրաքանչյուր ֆինանսական տարվա վերջը, որպեսզի բացառվեն պատասխանատվության հետևանքները:
Ապրանքային և ֆինանսական պարտավորությունների հետևանքները
Դիմումի չներկայացումը կամ սխալ լրացումը կարող է հանգեցնել մի շարք կարևոր հետևանքների՝
- Անվերապահ դեպքերում հարկային պատժամիջոցների կիրառումը,
- Հարկային պարտավորությունների ավելացում,
- Վճարունակության անկում՝ տնտեսական գործունեության վրա:
Հետևաբար, ֆիզիկական անձինք պետք է ուշադիր լինեն իրենց հարկային պարտականությունների կատարումը:
Առնչվող ձևերի տարբերություններ
Մարդիկ հաճախ շփոթում են «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» դիմումը և այլ ձևաթղթեր, օրինակ՝ «Հարկային հաշվետվություն»։ Այդ պատճառով կարևոր է հասկանալ, թե ինչով են դրանք տարբերվում:
| Ֆորման ժամկետ | Նպատակ | Դիմումի ընթացակարգ |
|---|---|---|
| Չկատարված հարկային պարտավորությունները | Պետության կողմից գանձելու համար | Դիմում առցանց, փաստաթղթեր |
| Հարկային հաշվետվություն | Եկամուտների ու ծախսերի հաշվարկ | Հաշվետվություն, որակավորված գործակալներ |
Վարչական գործընթացի վերահսկողությունը
Դիմումը ներկայացնելուց հետո ֆիզիկական անձինք կարող են հետևել իրենց դիմումի ընթացքին, այցելելով ՀՀ ՊԵԿ պաշտոնական կայք և գրանցվելով անձնական հաշվի միջոցով։ Այնտեղ նրանք կարող են տեսնել իրենց հարկային պարտավորությունների կատարումը և լրացուցիչ տեղեկություններ ստանալ դիմումի վերաբերյալ։
Եթե դիմումի ընթացքը տևում է երկար, ֆիզիկական անձինք կարող են դիմել վարչությանը՝ պարզելու դիմումի վիճակը և, անհրաժեշտության դեպքում, կատարել լրացումներ կամ փոփոխություններ:
Իրավունքներ և պարտականություններ
2023 թվականի հարկային վարչության որոշումը հատուկ թույլատրություններ է ապահովում ֆիզիկական անձանց համար, ովքեր կարող են օգտվել այնպիսի օժանդակություններից, որոնք կօգնեն կատարել իրենց պարտավորությունները։ Այսպիսով, հարկային պարտավորությունների կատարման արդյունքում նրանք ձեռք են բերում հետևյալ իրավունքները՝
- Պետության կողմից ստացված աջակցություն՝ վճարման մանրամասների վերաբերյալ,
- Հարկային արտոնությունների ցուցադրմանը առնչվող տեղեկություններ,
- Վճարների հետագա նվազեցում, եթե դիմումը ներկայացվի ժամանակին:
Այժմ, երբ նախաձեռնությունը սկսվել է, ֆիզիկական անձինք պետք է ցուցաբերեն ակտիվություն և հետևեն իրենց հարկային պարտավորություններին:
Որոշման համատեքստը և ազդեցությունը ֆիզիկական անձանց հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 524-Ա որոշումն ունի կարևոր նշանակություն Հայաստանի հարկային համակարգում, քանի որ այն կարգավորում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարումը: Այս որոշման մեջ արտացոլված մոդելը և ընթացակարգերը նպատակ ունեն ապահովել հարկային իրավակարգի պահպանումը և խրախուսել հարկային դաշտում օրինական գործունեությունը:
Դրա նպատակն է բարձրացնել հասարակության իրազեկվածությունը, կարգավորել հարկային պարտավորությունների կատարման գործընթացը և նվազեցնել հարկային խուսափման դեպքերը: Որոշումն առանձնակի ուշադրություն է դարձնում այն դեպքերին, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, և սահմանում է համապատասխան միջոցառումներ դրանց գանձման համար:
Նոր ընթացակարգերի կիրառման մեթոդաբանությունը
524-Ա որոշումը պարունակում է նոր մեթոդաբանություն, որը միտված է բարելավելու հարկային պարտավորությունների կատարումը: Առաջին հերթին, որոշման մեջ նշված են այն մեթոդները, որոնց միջոցով ՀՀ ՊԵԿ-ը կարող է գանձել չկատարված հարկերը:
Այս մեթոդները ներառում են, բայց չեն սահմանափակվում, ընկերությունների կողմից տրամադրված տվյալների ստուգմամբ, ինչպես նաև հարկային տեղեկատվության էլեկտրոնային համակարգերի միջոցով:
Հայաստանի հարկային մարմինները հաճախակի հայտնաբերում են ֆիզիկական անձանց, որոնք չեն կատարում իրենց հարկային պարտավորությունները՝ հիմնվելով տվյալների համադրության վրա, որոնք տրամադրվում են այլ պետական մարմինների կողմից:
Հարկային մարմինների կողմից այսպիսի մեթոդների կիրառում թույլ է տալիս հասնել առավելագույն արդյունավետության հարկային պարտավորությունների գանձման գործընթացում:
Հարկային պարտավորությունների իրականացման մեջ տեխնոլոգիաների նշանակությունը
Հարկային պարտավորությունների իրականացման գործընթացում տեխնոլոգիաների օգտագործումը play է կարևոր դեր: 524-Ա որոշման իրականացումը մեծապես կախված է էլեկտրոնային համակարգերի արդյունավետությունից: Այսինքն, այն տեխնոլոգիաները, որոնք կիրառվում են հարկային մարմինների կողմից, հնարավորություն են տալիս արագ և արդյունավետ կերպով հայտնաբերել չկատարված պարտավորությունները:
Հարկային մարմինները օգտագործում են բջջային և համակարգչային ծրագրեր, որոնք հնարավորություն են տալիս ավտոմատ կերպով հավաքել ու վերլուծել հարկային տվյալները: Սա, իր հերթին, արագացնում է գործընթացը և նվազեցնում մարդկային սխալների հավանականությունը:
Բացի այդ, հարկային վճարումների գործընթացը դարձել է ավելի հասանելի և հեշտ, քանի որ քաղաքացիները կարող են կատարել իրենց պարտավորությունները առցանց, utilizando el ID քարտեր և էլեկտրոնային ստորագրություններ:
Տեխնոլոգիաների զարգացումը ոչ միայն բարելավում է հարկային պարտավորությունների կատարումը, այլև նպաստում է հանրային վստահությանը հարկային համակարգի նկատմամբ: