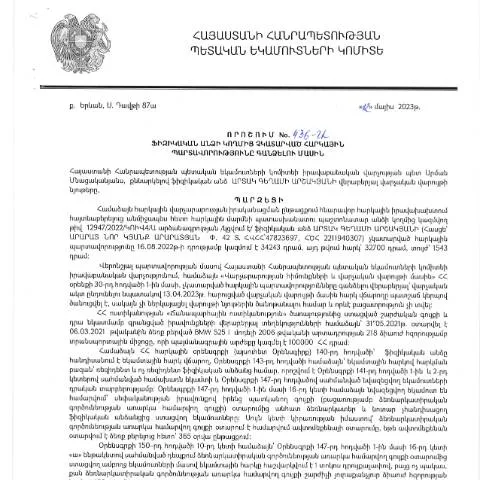
Ներդրված հարկային պարտավորությունների գանձման գործընթացը
2023 թվականի մայիսի 12-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 436-Ա որոշմամբ սահմանվել են այն իրավական հիմքերը, որոնք կարգավորում են ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման հետևանքները: Այդ որոշումը, որը պաշտոնապես հրապարակվել է 2023 թվականի հունիսի 21-ին, նախատեսում է հարկային պարտավորությունների գանձման գործընթացը, որը սկսվում է հարկատուի պարտավորությունների դելոգացիայից:
Ովքե՞ր են betroffen
- Ֆիզիկական անձինք՝ ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել:
- Երկրի բնակիչներ՝ հարկային հարկավորություններ ունեցող անձինք:
- Իրավաբանական անձինք՝ որոշ դեպքերում կարող են ենթարկվել պարտավորությունների գանձման:
Գանձման գործընթացը՝ քայլ առ քայլ
Հարկային պարտավորությունների գանձման գործընթացը ունի մի քանի հիմնական փուլեր, որոնք պետք է հետևել:
- Հարկային պարտավորությունների որոշում: Հարկային մարմինը որոշում է ֆիզիկական անձի պարտավորությունները:
- Գանձման ծանուցում: Հարկատուին ուղարկվում է ծանուցում, որտեղ նշված են պարտավորությունները:
- Կայունացում: Հարկատուն ունի ժամանակ՝ ներկայացնելու իր պարզաբանումներն ու փաստաթղթերը:
- Գանձման իրականացում: Եթե պարտավորությունները չեն կատարվել, հարկային մարմինը իրականացնում է գանձումը:
Թերթի ձևակերպման մանրամասներ
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է բազմաթիվ փաստաթղթեր, որոնք պետք է ներկայացվեն ՀՀ ՊԵԿ-ին:
- Հարկային պարտավորությունների հաշվետվություն: Պետք է լրացնել և ներկայացնել համապատասխան հաշվետվությունը:
- Իրավաբանական փաստաթղթեր: Կարող են պահանջվել լրացուցիչ փաստաթղթեր, որոնք ապացուցում են պարտավորությունների գոյությունը:
- Անձնական փաստաթղթեր: Հայտարարություններ, անձնագիր կամ նույնականացման քարտ:
Գանձման գործընթացի ժամկետները
Գանձման գործընթացը ունի սահմանափակ ժամկետներ, որոնք պետք է հաշվի առնել:
| Գործողություն | Ժամկետ |
|---|---|
| Ծանուցման ուղարկում | 30 օր |
| Պարզաբանումների ներկայացում | 15 օր |
| Գանձման իրականացում | 30 օր |
Իրավական հարցեր և պատասխանումներ
Հարկային պարտավորությունների գանձման գործընթացում կարող են առաջանալ մի շարք իրավական հարցեր, որոնց պատասխանները անհրաժեշտ են ճիշտ ընթացակարգը պահպանելու համար:
- Ինչպե՞ս հետևել աշխատանքների ընթացքին: Հարկային մարմինը տրամադրում է հնարավորություններ հետևելու՝ ինչպես է կատարվում գանձման գործընթացը:
- Ինչ անել, եթե պարտավորությունները չեք ընդունում: Սահմանված է պարզաբանումների ներկայացման գործընթաց:
- Գանձման հարցում դիմելու գործընթաց: Հարկատուն իրավունք ունի դիմել վերաքննության:
Հարկային պարտավորությունների չկատարումը՝ հետևանքներ
Ֆիզիկական անձանց համար հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք բացասական հետևանքների:
- Տուգանքներ: Հարկային մարմինը կարող է սահմանել տուգանքներ:
- Հաշվարկման ավելացում: Չկատարված պարտավորությունները կարող են ավելանալ:
- Խախտում տվող որոշումներ: Պետք է հաշվի առնել, որ կարող են ընդունվել խախտում տվող որոշումներ:
Կատարված հարկային պարտավորությունների վերականգնման հնարավորությունները
Եթե դուք արդեն կատարել եք հարկային պարտավորությունները, ապա կարևոր է ապահովել, որ դրանք առկա են հարկային մարմնում:
- Վերահսկողություն: Կարևոր է, որ հարկային մարմինը կսահմանափակվի:
- Ներկայացում: Եթե գիտեք, որ պարտավորությունն արդեն կատարվել է, պետք է ներկայացնեք ապացույց:
Հնարավոր մերժումների հետ կապված հարցեր
Եթե ձեր հայտը մերժված է, ապա պետք է իմանաք, թե ինչ անել:
- Ներդրումներ: Մերժումը կարող է լինել բացատրելի:
- Պատասխանատվություն: Պետք է հասկանալ, թե ինչ պատճառով է մերժվել:
- Նոր հայտ: Կարող եք կրկին ներկայացնել ձեր հայտը:
Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
Հարկային պարտավորությունների գանձումը կարևոր է ինչպես պետության, այնպես էլ քաղաքացիների համար: Դա ապահովում է հասարակության ֆինանսական կայունությունը:
Զարգացող տնտեսություն նշանակում է ավելի լավ և կայուն ապագա, որտեղ բոլորը պետք է մասնակցեն հարկային համակարգին:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 436-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, նախատեսում է մի շարք քայլեր և ընթացակարգեր, որոնք հանդիսանում են հարկային պարտավորությունների կատարման գործընթացի կարևոր բաղադրիչ:
Այս գործընթացը սովորաբար սկսվում է հարկային մարմնի կողմից տվյալ անձի հարկային պարտավորությունների վերլուծությամբ, ինչը կարող է ներառել հարկային հայտարարությունների և վճարումների ուշացման կամ բացակայության հետ կապված տեղեկություններ: Եթե հարկային մարմինը հայտնաբերում է չկատարված պարտավորություններ, ապա սկսվում է նախնական ծանուցման փուլը, որը ներառում է հարկ վճարողին հասցեագրված գրություն:
Դրանից հետո, եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, կարող է մեկնարկել հարկային պարտավորությունների գանձման իրավական գործընթացը, որը ենթադրում է դատական հայցի ներկայացում: Դա պահանջում է հատուկ փաստաթղթեր, այնպիսիք, ինչպիսիք են հարկային հայտարարությունները, հաշիվ-ապատառը, վերոնշյալ որոշման պատճենն ու այլ անհրաժեշտ փաստաթղթեր, որոնք կարող են աջակցել հայցի հիմքերին:
Հարկային պարտավորությունների կատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ մի շարք բացասական հետևանքներ ֆիզիկական անձի համար: Նախ և առաջ, հարկային մարմինը կարող է կիրառել խիստ տույժեր և տուգանքներ, որոնք նախատեսվում են «Հարկային օրենսգիրք»ում: Այս տուգանքները կարող են լինել զգալի, կախված պարտավորությունների չափից և դրանց չկատարման երկարությունից:
Նմանատիպ վարչական միջոցառումները կարող են իր հետ բերել նաև այլ ֆինանսական հետևանքներ, ինչպիսիք են վարկանիշի նվազումը, ինչը կարող է խոչընդոտել ֆինանսական ծառայությունների մատչելուն, ինչպես նաև կարող է հանգեցնել ակտիվների բռնագանձման:
Երկրորդ, հարկային պարտավորությունների չկատարման փաստը կարող է ազդել նաև ֆիզիկական անձի սոցիալ-տնտեսական վիճակի վրա, քանի որ դա կարող է խոչընդոտել նոր աշխատանքի կամ բիզնեսի վարած գործունեության գործընթացին:
Ծառայությունների մատուցման էլեկտրոնային գործընթացը
ՊԵԿ-ը մեծապես կարևորում է էլեկտրոնային ծառայությունների մատուցումը, ինչը նկատելի է 436-Ա որոշման մշակման և իրականացման ընթացքում: Հարկային պարտավորությունների գանձման գործընթացում էլեկտրոնային համակարգերի օգտագործումը հնարավորություն է տալիս արագ և գրագետ լուծել տարբեր հարցեր, կիրառել էլեկտրոնային ստորագրություն և կարճ ժամանակահատվածներում ստանալ անհրաժեշտ տեղեկություններ:
Այս համակարգերը նաև ապահովում են հարկ վճարողների պաշտպանությունը, քանի որ բոլոր գործողությունները փաստագրվում են, և քաղաքացին կարող է ցանկացած պահի ստանալ տեղեկատվություն իր պարտավորությունների մասին: Ի հավելումն, ՊԵԿ-ի կողմից մշակված «Էլեկտրոնային ծառայությունների» պորտալը հնարավորություն տալիս է քաղաքացիներին ինքնուրույն մուտք գործել իրենց հարկային տեղեկություններին, հետևել հաշիվ-ապրանքների ընթացքին և կատարել առցանց վճարումներ:
Ելնելով արդեն մշակված կարգապահական և իրավական շրջանակներից, հարկ վճարողները կոչված են ակտիվորեն օգտվել մատուցվող էլեկտրոնային ծառայություններից, ինչն էլ ավելի է հեշտացնում հարկային պարտավորությունների կատարման գործընթացը և նվազեցնում է տաքսային իրավախախտումների հավանականությունը: