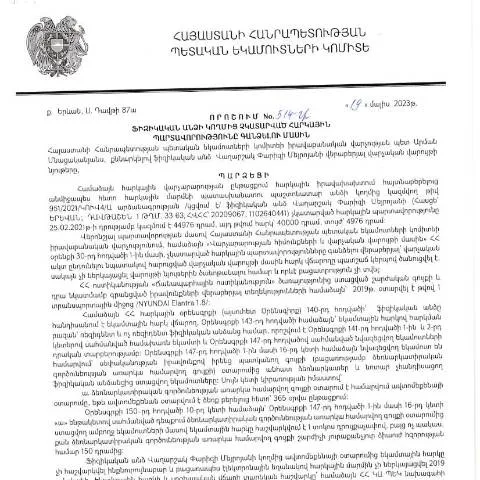
Ֆիզիկական անձի հարկային պարտավորությունների գանձման կարգը
2023 թվականի մայիսի 19-ին ՀՀ ՊԵԿ անհատական հարկային պարտավորությունների իրականացման կարգը ներդնելու նպատակով ընդունվել է կառավարության որոշում, որը որոշակի փոփոխություններ է կատարում հարկային վարչարարությունում։ Այս փաստաթուղթը իր մեջ ներառում է կարգավորումներ, որոնք ուղղված են ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, և կարևոր դեր է խաղում հարկային հեռանկարների ձևավորման մեջ։
Կառավարության որոշման նախապատմություն
Այս որոշումը կայացվել է ՀՀ կառավարության կողմից՝ նպատակ ունենալով բարելավել պետության եկամուտները և բարձրացնել հարկային վարչարարության արդյունավետությունը։ Ավելացված են նոր մեխանիզմներ, որոնք թույլ են տալիս արծարծել հատկապես այն հարցերը, որոնք վերաբերում են այն իրավիճակներին, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները։
Փաստաթղթի առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը վարվում է մի շարք տարբերակներով, որոնք կարող են տարբերվել՝ կախված՝ արդյոք պարտավորությունները չեն կատարվել կամ կատարվել են մեկ այլ անձի կողմից։ Այս որոշումը սահմանում է կոնկրետ ընթացակարգեր, որոնք կարող են հանդիսանալ ռազմավարական քայլեր հարկային վճարումների արդյունավետ գանձման համար։
Վստահելի փաստաթղթերի տրամադրում
Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, պարտավոր են տրամադրել վստահելի և ճշգրիտ փաստաթղթեր՝ հարկային պարտավորությունները հաստատելու համար։ Այս հետազոտությունները իրականացվում են օրենսդրության շրջանակներում՝ անհրաժեշտության դեպքում, և կարող են ներառել հետևյալը՝
- օգտագործվող հաղորդագրությունների պատճենները
- միջազգային ֆինանսական հաշվետվություններ
- հարկային վճարումների պատմությունը
Վիճակագրություն և վերլուծություն
Կառավարության որոշումն ունի նաև վիճակագրական նշանակություն։ Կառավարությունը կարող է վերլուծել տրվող տեղեկությունները և ստեղծել հատուկ տեսություն, որը կօգնի բարելավել վարչարարությունը։ Ապագայում նախատեսվում է հետևել այդպիսի դեպքերի բերումով՝ համեմատելով նախկին և ներկա ցուցանիշները, և այդ տվյալները հնարավորություն կտան հետևել հարկային պարտավորությունների կատարման տեմպերին։
Վիճակագրական տվյալների հիման վրա կոնկրետ քայլեր
Այս փաստաթղթի միջոցով, ՀՀ ՊԵԿ-ը ծրագրում է իրականացնել նաև հետագա գործողություններ՝ հիմնվելով հաշվետվությունների և վիճակագրական տվյալների վրա, ներառյալ՝
- հարկային պարտավորությունների ոչ կատարողների որոշման ճանաչում
- հարկային պարտավորությունների մարումը
- խախտումների կանխարգելման ու վարչարարության թափանցիկության ապահովման մեխանիզմների մշակում
Դիմումի հանձնման գործընթացը
Դիմումը, որը ներկայացվում է հարկային պարտավորությունները չկատարելու վերաբերյալ, պետք է իրականացվի մանրակրկիտ և հետևողական։ Այս գործընթացը բաղկացած է մի քանի փուլերից՝
- Անհրաժեշտ տեղեկությունների և փաստաթղթերի հավաքում
- Ֆորմալ դիմումի լրացում
- Դիմումը ներկայացնել ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը
Դիմման ձևակերպման առանձնահատկությունները
Դիմումը պետք է ստորագրված լինի դիմող կողմի կողմից, իսկ բոլոր փաստաթղթերը պետք է լինեն պատճեններով աջակցված։ Իրավաբանական անձանց դեպքում՝ անհրաժեշտ է ներկայացնել նաև法人 / իրավաբանական անձի գրանցման վկայականը։
Որոշման արդյունքները և իրավական հետևանքները
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ը իրականացնում է պայմանավորված գործողությունները՝ վարույթը հիմնավորելու և հարկային պարտավորությունների կատարման գործընթացը սկսելու նպատակով։ Իրավաբանական անձինք, որոնք չեն կատարում կամ չեն կարողանում կատարել իրենց պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության՝ կախված դեպքի կոնկրետ հանգամանքներից։
Հնարավոր պատժամիջոցներ
Եթե հարկային պարտավորությունները չեն կատարվում կամ պահանջվող փաստաթղթերը չեն ներկայացվում, Կառավարությունը կարող է կիրառել համապատասխան պատժամիջոցներ, որոնք կարող են ներառել՝
- վարչական տուգանքներ
- հարկային պարտավորությունների ավելացում
- գույքային սահմանափակումներ
Հարկային պարտավորությունների հետագա ընթացքը
Եթե որոշումը հաստատված է՝ հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում։ Այս գործընթացը կարող է ենթադրել նաև լրացուցիչ տեղեկությունների կամ փաստաթղթերի ներկայացման պահանջ, որը կարող է ընդգրկել նաև`
- հարկային հաշվետվությունների ներկայացում
- հարկային պարտավորվածությունների իրականացման ընթացքի վերահսկում
Ստորագրման մեթոդներն ու ընթացակարգերը
Հարկային պարտավորությունների կատարման մասին մատուցվող տեղեկությունները պետք է լինեն լրացված և հաստատված։ ՊԵԿ-ը իր հերթին վերահսկում է, որ բոլոր փաստաթղթերը հստակ և ամբողջական լինեն, ինչը խուսափում է խնդիրներից կամ մեղադրանքներից։
Դիմումը մշակելու ընթացքը և ստանդարտ ժամկետները
Դիմումը մշակելուց հետո՝ պատասխանատվության բաժինը անհրաժեշտ տեղեկությունները ստանում է և սկսում է ուսումնասիրել դրանք։ Նախատեսվում է, որ գործընթացը պետք է տեղի ունենա մոտավորապես 30 աշխատանքային օրվա ընթացքում՝ կախված գրանցման ժամկետներից։
Հնարավոր ձախողումները և դրանց վերացում
Եթե դիմումը մերժվում է, կամ սխալներ են հայտնաբերվում, դիմողը պետք է կարողանա ուղղել դրանք և ներկայացնել նոր դիմում՝ հաշվի առնելով նախորդ դիմումի արձագանքը։ Դա պետք է տեղի ունենա՝
- ինֆորմացիայի լրացման ընթացքում
- հարկային կոնտակտային տվյալների փոփոխման դեպքում
Այլ հարցեր՝ կապված ընթացակարգի հետ
Անհրաժեշտությամբ, դիմող կողմը կարող է դիմել հարկային վարչությանը լրացուցիչ տեղեկությունների ստացման համար կամ հարցումներ ուղղելու միջոցով։ Այս գործընթացը կարող է ներառել նաև խորհրդատվական ծառայությունների օգտագործում՝ հարկային իրավաբանների միջոցով։
Խորհրդատվություն հարկային պարտավորությունների վերաբերյալ
Վճարների կատարման մասին փաստաթղթերը պետք է լինեն նշված և ստուգված՝ համաձայն ՀՀ օրենսդրության։ Եթե անհրաժեշտ է, դիմող կողմը կարող է աջակցություն ստանալ, որպեսզի մաքրել բոլոր հարկային խնդիրները։
Հարկային պարտավորությունների գանձման գործընթացը և իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հրապարակված 514-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, հիմնված է ՀՀ վարչական գործընթացների օրենսդրության վրա: Այդ հիմքերը ներառում են հունիսի 30-ի «Հարկային օրենսգիրք» (ՀՀ օրենք) և «Վարչական գործընթացների օրենսգիրք» (HO-139-N) դրույթները, որոնք խստորեն կարգավորում են հարկային պարտավորությունների գանձման մեթոդներն ու ընթացակարգերը:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն ժամանակ, երբ հարկ վճարողը չի կատարում իր պարտավորությունները սահմանված ժամկետներում: Այս ճանապարհով, ՀՀ ՊԵԿ-ը իրացվում է հարկային պարտավորությունների գանձումն՝ ըստ օրենքի պահանջների, ինչը ներառում է նախազգուշացում, ծանուցում ու վերջնական գործողությունների իրականացման անհրաժեշտություն:
Դրանից հետո, հարկային մարմինները կարող են ձեռնարկել գործողություններ պարտավորությունները գանձելու նպատակով, այդ թվում՝ գույքի բռնագանձում կամ այլ միջոցներ: Կարևոր է նշել, որ օրենքը պահանջում է հարկ վճարողներին տրամադրել բավարար ժամանակահատված, նախքան ծայրահեղ միջոցների ձեռնարկումը:
Ֆիզիկական անձի գանձման դեպքում կիրառվող հատուկ լրացուցիչ պայմաններ
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման իրավիճակներում որոշակի լրացուցիչ պայմաններ կարող են լինել, որոնք հիմնված են անձի տնտեսական վիճակի, պարտավորությունների չափի և այլ գործոնների վրա: Օրինակ, եթե ֆիզիկական անձը ունի սահմանափակ ֆինանսական հնարավորություններ կամ առողջական խնդիրներ, ապա հարկային մարմինները կարող են դիտարկել փոխզիջումային լուծումներ, ինչպիսիք են վճարման ենթակա պարտավորությունների երկարաձգումը կամ դրանց մասնակի գանձումը:
Ավելին, ՀՀ իրավական համակարգը նախատեսում է հնարավորությունը, որ ֆիզիկական անձի պարտավորությունները կարող են լինել ենթակա վերանայման՝ հաշվի առնելով փոփոխված հանգամանքները: Այսինքն՝ եթե վճարողը ապացուցի, որ նրա ֆինանսական վիճակը կամ աշխատանքային պայմանները փոխվել են, ապա նա կարող է դիմել հարկային մարմիններին՝ խնդրելով նոր պայմաններ սահմանել:
Որոնման և դիմումների ընթացակարգերը
Հարկային պարտավորությունների գանձման գործընթացում, հատկապես 514-Ա որոշման շրջանակներում, կարևոր է նաև դիմումների և հիշեցումների արդյունավետ կառավարման ընթացակարգերը: Վերոնշյալ որոշումը հայտարարվում է հանրությանը, և դրա հետ կապված տեղեկություններն ու ընթացակարգերը հասանելի են ՀՀ ՊԵԿ պաշտոնական կայքում:
Հարկ վճարողը կարող է դիմել տարբեր եղանակներով՝ անձամբ, գրավոր կամ էլեկտրոնային ձևով: Ինչպես արդեն նշվեց, ՀՀ ՊԵԿ-ը խրախուսում է էլեկտրոնային դիմումների ներկայացումը, ինչը թույլ է տալիս արագացնել գործընթացները և նվազեցնել գրավոր աշխատանքների քանակը:
Դիմումները, որոնք ներկայացվում են առցանց, պետք է ունենան QR կոդեր կամ 16-համարանիշ ծածկագրեր, որոնք ապահովում են դրանց վավերությունը և ճշտությունը: Հարկ վճարողը պետք է ուշադիր հետևի իր դիմումների կարգավիճակին, ինչը կարող է անել ՀՀ ՊԵԿ մեկ միասնական տեղեկատվական համակարգի միջոցով: