Արձանագրությունների մշակման կարևորությունը՝ հարկային պարտավորությունների անգործության դեպքում
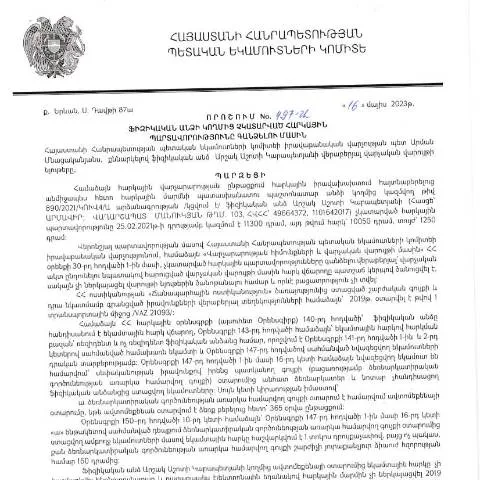
2023 թվականի մայիսի 16-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 497-Ա որոշումը համակարգում է պետական հարկային պարտավորությունների կատարման գործընթացը: Դokumentum-ը նախատեսում է հարկային պարտավորությունների չկատարելու հետևանքները: Այս որոշումը ոչ միայն ուղղված է պարտավորությունների կատարմանը, այլ նաև հարկատուների իրավունքների պաշտպանության համար անհրաժեշտ մեխանիզմներ է նախատեսում:
Որոնք են տվյալ կարգավորումը և դրա նշանակությունը պետական ծառայությունների համակարգում
Այս որոշումը ներկայացնում է հատուկ մեխանիզմներ, որոնց միջոցով պետական հարկային մարմինը կարող է ձեռնամուխ լինել հարկային պարտավորությունների կատարման գործընթացին: Դրանով կօգնվի կանխարգելել հարկային խախտումները և բարելավել հարկային վարչարարությունը: Սա նշանակում է, որ օրենքի շրջանակներում պետական մարմինները կարող են ձեռնարկել համապատասխան միջոցներ՝ հարկային պարտավորությունները կատարելու համար:
Ֆիզիկական անձանց համար առանձնահատուկ դեպքերը
Այս որոշման շրջանակներում, ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են պատժվել համապատասխան գործողություններով: Մասնավորապես, որոշակի դեպքերում, հարկատուների իրավունքները կարող են պաշտպանվել, իսկ պարտավորությունների կատարման ընթացքում չեն կարող արգելվել դրանց մասնակցությունը:
Մի շարք դեպքեր, որոնք կարող են տեղ գտնել
- Մանրամասն ուսումնասիրություն հարկային ստուգումների արդյունքում
- Հարկային պարտավորությունների հետ կապված պայմանագրային հարաբերությունները
- Հարկային պարտավորությունների չկատարում՝ առողջական խնդիրների պատճառով
Հարկային պարտավորությունների չկատարումը. Որպեսզի չկրկնվի
Դիտարկելով հարկային պարտավորությունների չկատարումի հետևանքները, հարկային մարմինները պարտավոր են աջակցել հարկատուներին՝ մասնագիտական խորհրդատվություն տրամադրելով: Սա թույլ է տալիս հարկատուներին խուսափել նմանատիպ իրավիճակներից:
Ինչ անել, եթե չեք ստանում ակնկալվող արդյունքներն
- Վերանայեք ձեր համապատասխան փաստաթղթերը, թե արդյոք կառավարման մարմնին ներկայացվել են բոլոր անհրաժեշտ տեղեկությունները:
- Կապվեք հարկային վարչության ներկայացուցիչների հետ, որպեսզի պարզեք հարցերի մասին:
- Եթե հարցերը շարունակում են մնալ անպատասխան, ապա կարող եք դիմել դատական կարգով:
Ինչպե՞ս լրացնել հայտը
Հիմնական փուլերից մեկը հայտի լրացման գործընթացն է: Այն պետք է լինի մանրամասն և ճշգրիտ: Ցանկացած սխալ կամ բացթողում կարող է բերեցնելու նոր խնդիրների:
Հայտի լրացման քայլեր
- Նախքան հայտը լրացնելը, ուսումնասիրեք բոլոր անհրաժեշտ տեղեկությունները:
- Լրացրեք բոլոր կետերը, որոնցում նշված են պահանջվող տվյալները:
- Հետևեք ձևաթղթի ձևաչափին và պահանջներին:
Հայտի ներկայացման տարբերակները
Հայտը կարելի է ներկայացնել տարբեր եղանակներով՝ կախված իրավիճակից: Այս տարբերակներից յուրաքանչյուրն ունի իր առանձնահատկությունները:
Հայտի ներկայացման եղանակները
| Ներգրավված ևս մեկ եղանակ | Առանձնահատկությունները |
|---|---|
| Օնլայն դիմում | Անհրաժեշտ է ունենալ էլեկտրոնային նամակ և համապատասխան հաշվետվություններ: |
| Թղթային դիմում | Կարող եք ներկայացնել անձամբ կամ նամակով՝ ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը: |
| Գործունեություն վարչությունում | Հնարավորություն ունի անձամբ դիմել և հարցեր տալ: |
Ինչու է կարևոր այս գործընթացը
Հարկային պարտավորությունների կատարումը պարտադիր է յուրաքանչյուր քաղաքացու համար, քանի որ դա ապահովում է պետության ֆինանսական կայունությունը: Այս գործընթացի միջոցով իրագործվում է հանրային ծառայությունների ֆինանսավորումը, սոցիալական ծրագրերը, և անհրաժեշտ ենթակառուցվածքների զարգացումը:
Հարկային ընթացակարգերի կարգավորումներ
- Հարկային իրավունքը ներառում է սահմանադրական և վարչական օրենքներ:
- Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավական հետևանքների:
- Զարգացումները և նորամուծությունները կարող են բարելավել հարկային վարչարարության գործընթացը:
Պատասխանատվությունը և պարտավորությունները
Հարկային մարմինները պատասխանատվություն ունեն հարկային պարտավորությունների կատարումը ապահովելու համար, մինչդեռ քաղաքացիները պետք է կատարեն իրենց պարտավորությունները: Յուրաքանչյուրը ունի իր իրավունքները, բայց նաև պարտավորությունները:
Ի՞նչս պետք է իմանալ հարկային վարչությունից
- Ինֆորմացիա լիցենզավորման և հարկերի մասին:
- Ապահովագրական և սոցիալական ծրագրերի մասին:
- Վարչական կարգերի մասին:
Հարկային պարտավորությունների կատարումը և վարչական պատասխանատվություն
Այս որոշման հիմքում ընկած են ֆիզիկական անձի հարկային պարտավորությունների չկատարման դեպքերը, որոնք պահանջում են վարչական պատասխանատվություն։ Հայաստանի Հանրապետության հարկային օրենսդրությունը հստակ սահմանում է, թե ինչպիսի պարտավորություններ ունեն ֆիզիկական անձինք՝ իրենց եկամուտները պատշաճ ներկայացնելու և հարկերը ժամանակին վճարելու վերաբերյալ։ Այդ իսկ պատճառով՝ պարտավորությունների չկատարման դեպքում, հարկային մարմինները, այդ թվում ՀՀ ՊԵԿ-ը, ունեն իրավունք ՀՀ օրենքների շրջանակներում կիրառել վարչական պատասխանատվություն՝ որպես միջոց հարկային պարտավորությունների կատարման ապահովման։
Դարձյալ, ՀՀ վարչական իրավունքի կանոնները նախատեսում են, որ յուրաքանչյուր ֆիզիկական անձ պարտավոր է պահել հարկային հաշվետվությունն ու փաստաթղթերը, որոնք կարող են հաստատել նրա հարկային պարտավորություններն ու եկամուտները։ Հնարավոր դեպքերի դեպքում, երբ հարկային մարմինը հայտնաբերում է, որ անձը չկատարել է իր պարտավորությունները, կարող է կիրառվել վարչական տուգանք, իսկ ծայրահեղ դեպքերում՝ քրեական պատասխանատվություն, եթե հարկերի մուծման խուսափումը պայմանավորված է կազմակերպված համակարգված գործողություններով։
Դիտարկումներ՝ վարչական որոշման օրինականության հետ կապված
ՀՀ ՊԵԿ- ի դատախազության կողմից կայացված որոշումը պետք է լինի հիմնավորված և համապատասխանեցված օրենքներին։ Օրենքի համաձայն՝ յուրաքանչյուր որոշում պետք է հիմնվի փաստերով և օրենքի դրույթներով։ Այսպիսով, հարկային մարմինները պարտավոր են ներկայացնել ապացույցներ, որոնք կարող են ապացուցել, որ ֆիզիկական անձն իրականում չի կատարել իր հարկային պարտավորությունները։
Ավելին, անկախ նրանում, թե ինչքան գումար է իրեն պարտքով ցանկանում գանձել հարկային մարմինը, որոշման օրինականությունը կարող է վիճարկվել վարչական դատարանում։ Դատարանը պարտավոր է վերլուծել բոլոր փաստերը, հաշվի առնել կողմերի դիրքորոշումները և միայն այնուհետև կայացնել վճիռ։ Այդ պարզաբանման կարևորությունը մեծ է, քանի որ այն կարող է վճռական դեր խաղալ յուրաքանչյուր ֆիզիկական անձի վրա, որն իրավունք ունի պաշտպանելու իր շահերը։
Հարկային պարտավորությունների կատարումը և իրավունքի պաշտպանությունը
Որպեսզի հարկային պարտավորությունները կատարվեն, անհրաժեշտ է, որպեսզի ֆիզիկական անձը ճիշտ տեղեկացված լինի իր իրավունքներից և պարտականություններից։ Հայաստանում, հարկային մարմինները, այդ թվում ՀՀ ՊԵԿ-ը, ապահովում են տեղեկատվական միջոցներ, որոնք կարող են օգնել քաղաքացիներին ճիշտ և ժամանակին կատարել իրենց պարտավորությունները։ Այդ թվում են տարբեր տեղեկատվական կայքեր, սոցիալական ցանցերում տարածվող նյութեր և խորհրդատվություն։
Այս որոշման մեջ նշված անձը, եթե կարծում է, որ իր իրավունքները խախտվել են, կարող է դիմել իրավաբանական օգնություն ստանալու համար։ Իրավաբանական աջակցություն ստանալը կարևոր է, քանի որ այն կարող է օգնել ֆիզիկական անձին համ grasp the nuances of tax law and ensure compliance with legal requirements. Additionally, if a taxpayer feels that the decision is unjust, they have the right to appeal it in the designated administrative court within the established timeframe, thus ensuring their interests are protected.