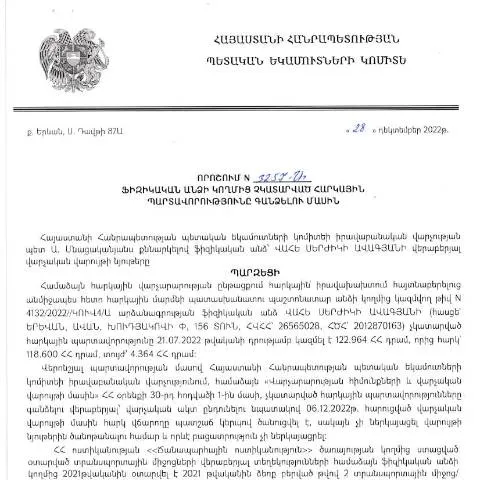
Աջակցությունը հարկային պարտավորությունների կատարման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.12.2022թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նպատակ է հետապնդում պարզեցնել հարկային պարտավորությունների կատարումը ֆիզիկական անձանց համար։ Դրանով իսկ պետությունը երաշխավորում է հարկային պարտավորությունների նախնական ձևակերպման և կատարողականի արդյունավետությունը։ Այս տարբերակն ընդգրկում է տարբեր հանգամանքներ, ինչպիսիք են հարկային պարտավորությունների պատճառները, ժամկետները և վճարման ընթացակարգը։
Դրական և բացասական հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ հետևյալ իրավիճակները՝
- Դրական հետևանքներ: Պետությունը հնարավորություն է տալիս անհատներին ստանալ հարկային արտոնություններ, եթե նրանք համապատասխանում են որոշակի չափանիշներին։
- Բացասական հետևանքներ: Հարկային պարտավորությունների չկատարման դեպքում կարող է կիրառվել վարչական պատասխանատվություն, որը հանգեցնում է ֆինանսական տուգանքների և ֆինանսական ռիսկերի բարձրացմանը։
Հայտի կառուցվածքն ու լրացման առանձնահատկությունները
Հայտը պարունակում է մի շարք կարևոր բաժիններ, որոնք պետք է լրացվեն ճիշտ և մերկապառկացված։ Բաժիններն ընդգրկում են հետևյալները՝
- Բազմաթիվ տվյալների ինֆորմացիա: Հայտում պետք է նշվեն անձի անվանումը, ազգությունը, բնակության հասցեն և պատկանող հարկային համարը (TIN)։
- Հարկային պարտավորությունների նկարագիրը: Լրացվում են պարտավորությունների տեսակը, պատճառը, և ժամկետները, որոնց ընթացքում պետք է կատարվեն վճարումները։
- Վճարման պայմանները: Նշվում են հաշվետվությունների ներկայացման և վճարումների ժամկետները, ինչպես նաև մի շարք այլ պայմաններ, որոնք պետք է հաշվի առնել։
Ներկայացման ընթացակարգը
Հայտը պետք է ներկայացվի համապատասխան մարմիններին՝
- Նախապես պետք է գրանցվել պարզեցված համակարգում և ձեռք բերել էլեկտրոնային ստորագրություն՝ ներկայացնելու համար:
- Հայտը ներկայացնելուց հետո, օգտվողը ստանում է QR-կոդ, որը հաստատում է դիմումի մշակման ընթացքը:
Պետական մարմինների դերը չափորոշիչներում
ՀՀ ՊԵԿ-ը հանդիսանում է գլխավոր մարմին, որը պատասխանատու է հարկային պարտավորությունների կատարման մոնիթորինգի և վերահսկողության համար։ Վարչությունը, որի ղեկավարն է Վահե Ավագյանը, կատարում է հետևյալ գործառույթները՝
- Հարկային պարտավորությունների հետազոտություն, ինչը ներառում է փաստարկված աշխատանքներ և վերլուծություններ:
- Հարկային իրավախախտումների կանխարգելում և միջնորդություն, որն ուղղված է հարկ վճարողների աջակցությանը:
Իրավական շրջանակը
Այս որոշումը կանոնակարգված է ՀՀ վարչական գործընթացների օրենդրով (HO-139-N, փոփոխված 2025թ.), որն ապահովում է ֆիզիկական անձանց իրավունքների և պարտականությունների պաշտպանությունը։ Օրենքը կգործի մինչև ներկայացված պահանջները համապատասխանեցվեն նոր տնտեսավարական պայմաններին։
Հայտի ցուցակագրումը և պահպանումը
Հայտի ճիշտ լրացման և ներկայացման դեպքում՝ այն պահվում է պետական մարմնում, ստեղծվում է ճշգրիտ գրանցում, որը թույլ է տալիս հետևել բոլոր ընթացակարգերը։ Վճարումները պետք է կատարվեն ոչ ուշ, քան սահմանված ժամկետներ, հակառակ դեպքում ենթակա են վարչական տուգանքների ու իրավական հետևանքների:
Փաստաթղթերի ուղարկման պայմանները
Փաստաթղթերը պետք է ուղարկվեն առցանց եղանակով, որի ընթացակարգերն են՝
- Հեռավար ներկայացում: Օգտագործելով էլեկտրոնային փաստաթղթավորման համակարգ, անհրաժեշտ է մուտք գործել համակարգ և ներկայացնել հայտը:
- Հաստատման ընթացակարգը: Հետագայում, պետական մարմինները պատասխանելու են դիմումին՝ գրավոր կամ էլեկտրոնային եղանակով:
Անձնական տվյալների պաշտպանության և գաղտնիության ապահովումը
Ֆիզիկական անձանց տվյալների պաշտպանությունն երաշխավորված է ՀՀ արտաքին քաղաքականության և օրենքի մեջ: Այսպիսով, պետական մարմինները պարտավորվում են պահպանել բանկային գաղտնիությունը և անձնական տվյալների գաղտնիությունը՝
- Անձնական տվյալների ուղղակի օգտագործումից:
- Սահմանափակումներից, որոնք կարող են վնասել տվյալների սեփականատերերի շահերը:
Հարկային պարտավորությունների պահպանումը և հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա դա հանգեցնում է հետևյալ հետևանքների՝
- Հարկային պարտավորությունների ավելացում:
- Դիլեմա՝ պարտավորությունների մարմանում:
Ի վերջո, հարկային պարտավորությունների կատարումը հանդիսանում է յուրաքանչյուր քաղաքացու պարտականություն և ապահովում է պետության կայունությունը։
Հարկային պարտավորությունները և դրանց կատարումը՝ երկարաձգված ժամկետների շրջանակներում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2022 թվականի դեկտեմբերի 28-ին կայացված որոշումը վերաբերում է физических անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս որոշումը նախատեսում է հարկային պարտավորությունների կատարումը հնարավորինս արդյունավետ և ժամանակին ապահովելու միջոցներ, որոնք կարող են երկարաձգվել որոշակի պայմաններով։ 2023 թվականի մարտի 28-ին հրապարակված տեղեկատվությունը նշում է, որ հարկային պարտավորությունների կատարումը կարող է ներառել նաև լրացուցիչ ժամկետների տրամադրում, սակայն դրա համար անհրաժետ են հատուկ դիմումներ, որոնք պետք է ներկայացվեն ՀՀ ՊԵԿ-ին։
Իրավաբանական անձանց նկատմամբ կիրառվող հարկային պարտավորությունները նույնպես կարող են ենթարկվել երկարաձգման, սակայն պայմանավորվածություն ձեռք բերելու համար հարկավոր է նկատի ունենալ իրավաբանական անձի ֆինանսական վիճակը, ինչպես նաև վերադաձման գործընթացի հնարավորությունները։ Այսպիսով, հարկային մարմինները կարող են մի շարք գործիքներ կիրառել, ինչպիսիք են վարկային պայմանագրերի կնքումը կամ ժամկետային վճարումների կազմակերպումը, ինչն էլ կարող է հանգեցնել հարկային պարտավորությունների կատարման ավելի երկարաժամկետ ծրագրերի ձևավորմանը։
Ժամկետները և վարչական պատասխանատվությունը
Հարկային պարտավորությունների կատարումը միշտ伴随着 համապատասխան ժամկետներ, որոնք պետք է պահպանվեն։ ՀՀ ՊԵԿ-ը կարող է կիրառել վարչական պատասխանատվություն՝ այս ժամկետների խախտման դեպքում։ 2022 թվականի դեկտեմբերի 28-ի որոշումն առանձնացնում է այն դեպքերը, երբ կարող է կիրառվել վարչական պատասխանատվություն։ Սա ներառում է պարտադիր հարկային փաստաթղթերի ուշացումով ներկայացումը, հարկային հայտարարագրերի ժամկետանց ներկայացումը, ինչպես նաև հարկային պարտավորությունների կատարման ձգձգումը։
Պետք է նշենք, որ վարչական պատասխանատվության կիրառումը կարող է չլինել, եթե հարկ վճարողը ներկայացնի հիմնավորումներ՝ կապված իր ֆինանսական վիճակի վատթարացմանը, ինչը կարող է ներկա լինել համավարակի, բնական աղետի կամ այլ նշանակալից պատճառների պատճառով։ Դրա համար պարտադիր է ներկայացնել համապատասխան փաստաթղթեր, որոնք կհաստատեն այդ հանգամանքը։ Շահագրգիռ կողմերը պետք է լինեն ուշադիր և ճիշտ գնահատեն իրենց հնարավորությունները՝ հարկային պարտավորությունների կատարումից առաջ։
Հարկային պարտավորությունների վերականգնման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշման շրջանակներում հարկային պարտավորությունների վերականգնման գործընթացը կարևոր նշանակություն ունի։ Վերականգնման գործընթացը ենթադրում է մի շարք քայլեր, որոնք հարկ վճարողները պետք է կատարեն՝ որպեսզի կարողանան նորից վերականգնել իրենց իրավական կարգավիճակը:
Առաջին քայլն է՝ հարկ վճարողների կողմից հարկային մարմնին դիմում ներկայացնել։ Այս դիմումը պետք է լինի մանրամասն, ձգտելով ընդգրկել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են աջակցել վերականգնման գործընթացին։ Դիմումը պետք է ներկայացվի էլեկտրոնային եղանակով, և հարկ վճարողը պետք է ունենա էլեկտրոնային ստորագրություն դրա համար։
Դիմումի հետ միասին հարկ վճարողները պետք է ներկայացնեն նաև հարկային պարտավորությունները հաստատող բոլոր անհրաժեշտ փաստաթղթերը։ Սա ներառում է անցյալում կատարված հարկային վճարները, հարկային հայտարարագրերը և այլ ապացուցող փաստաթղթեր, որոնք կհաստատեն, որ նրանք պատրաստ են կատարել իրենց պարտավորությունները:
Հարկային մարմինները, դիմումը ստանալուց հետո, ունեն 30 օր ժամկետ, որպեսզի գնահատեն այն և կայացնեն որոշում։ Եթե որոշումը դրական է, ապա հարկ վճարողը կստանա տեղեկություն այն մասին, թե երբ և ինչպես կարող է կատարել հարկային պարտավորությունները։ Հակառակ դեպքում, եթե որոշումը բացասական է, հարկ վճարողն ունի իրավունք դիմել վերաքննության սահմանված կարգով: