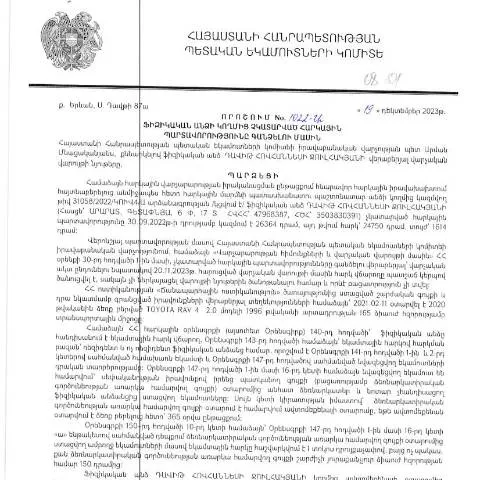
Հարկային պարտավորությունների մի քանի հանգամանքներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 19.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1022-Ա որոշումը ներկայացնում է կարևոր օրենսդրական ակտ, որը պահանջում է ֆիզիկական անձանց ընտրել հարկային պարտավորություններին համապատասխան գործողություններ: Այս որոշումը նախատեսում է հարկային պարտավորությունների կատարման մեթոդներ և կարգեր, որոնք կարող են ազդել բազմաթիվ քաղաքացիների վրա:
Դիմումի հիմքեր
ՀՀ ՊԵԿ-ն անցկացնում է հարկային պարտավորությունների իրականացումը, որն ունի մի շարք գործառույթներ, որոնց միջոցով քաղաքացիները կարող են լիարժեք իրականացնել իրենց հարկային պարտավորությունները: Հարկային պարտավորությունների չկատարման դեպքում ստեղծվում են համապատասխան տարածքներ, որոնք դիմելու հիմք են հանդիսանում:
Դիմումն ու դրա առաջացման գործընթացը
Դիմելու ընթացակարգը սկսվում է հարկային պարտավորությունների հայտնաբերումից: Արդյունքում, ֆիզիկական անձը կամ իրավաբանական կազմակերպությունը կարող է դիմել՝ ներկայացնելով համապատասխան փաստաթղթերը:
Հնարավոր գործողություններ հաճախորդի կողմից
- Հարկային պարտավորությունների շտկում
- Պատժամիջոցների նվազեցում
- Հարկային պարտավորությունների փոխանցում
Ֆորմայի լրացման ընթացակարգը
Դիմումը պետք է լրացվի որոշակի ձևով, որտեղ կարևոր է տվյալների ճիշտությունը և լրացման կարգը:
- Անուն և ազգանուն: Պետք է լրացնել ամբողջական անունը:
- ՀՎՀՀ: Հարկային նույնականացման համարի լրացում:
- Հարկային պարտավորության տեսակ: Ընտրեք պարտավորությունների կատարման տեսակ:
Լրացման առանձնահատկությունները
Հարկային պարտավորությունների ֆորմայի լրացման ընթացքում պետք է ուշադրություն դարձնել որոշակի բարդություններին, որոնք կարող են առաջանալ:
- Տվյալների անհամապատասխանությունները
- Պատասխանատու անձի անփոփոխությունը
Դիմումի ներկայացման եղանակները
Դիմումը կարելի է ներկայացնել մի քանի տարբերակներով:
- Առցանց: ՀՀ ՊԵԿ կայքի միջոցով, որտեղ անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն:
- Թղթե տարբերակ: Ներկայացնել անձամբ հարկային մարմնին:
- Էլեկտրոնային փոստով: Հնարավոր է դիմում ներկայացնել նաև էլեկտրոնային փոստով:
Առանց հերթականության
Անհրաժեշտ է նշել, որ տարբեր եղանակների տարբերություններն են.
| Եղանակ | Առավելություններ | Կմախք |
|---|---|---|
| Առցանց | Ամենաարագ և արդյունավետ | Պահանջում է էլեկտրոնային ստորագրություն |
| Թղթե | Հեշտ հասանելիություն | Երբեմն կարող է պահանջել երկար սպասում |
| Էլեկտրոնային փոստով | Հարմարավետություն | Պահանջում է ֆորմայի ստուգում |
Ինչ է սպասվում դիմումից հետո
Դիմումի քննարկումը տեղի է ունենում անմիջապես, և ստացել է հաշվետվություն:
- Արդյունքների ստացում: Պետք է սպասել պատասխան:
- Ծախսերի մանրամասները: Հարցման լրամշակումներ:
- Հարկային պարտավորությունների կատարում: Կայացված որոշումների կատարում:
Հաճախակի հարցեր
Դիմումատուները կարող են ունենալ յուրահատուկ հարցեր:
- Կարող եմ արդյո՞ք միջնորդի միջոցով ներկայացնել դիմում:
- Ի՞նչպիսի փաստաթղթեր են պահանջվում հատուկ դեպքերով:
Վճարման գործընթացը
Վճարման գործընթացն իրականացվում է երկուսից ավել տարբերակով:
- Բանկային վճարում: Հարկային մարմնի հաշվեկշռին:
- Առցանց վճարում: ՀՀ ՊԵԿ կայքի միջոցով:
Վճարման սխալները
Դիտարկման ընթացքում կարող են առաջանալ սովորական սխալներ:
- Կանխիկի սխալներ
- Հաշվարկի անհամակարգվածությունը
Որպես վերջաբան
Այս ամենը ցույց է տալիս, որ հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն պետական համակարգի, այլև ֆիզիկական անձանց համար: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող միջոցառումները ստեղծում են ֆունդամենտալ հիմքեր, որոնք անհրաժեշտ են հարկային պարտավորությունների արդյունավետ կատարման համար:
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման նշանակությունը և ազդեցությունը հարկատուների համար
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի դեկտեմբերի 19-ին ընդունված 1022-Ա որոշումը չէ միայն վարչական ակտ, այլև իր մեջ կրում է բազմաթիվ իրավաբանական և տնտեսական նշանակություններ, որոնք կարող են որոշակի ազդեցություն ունենալ մեծ թվով հարկատուների վրա: Այդ որոշումն իրականացնում է հարկային պարտավորությունների գանձման գործընթացը, որը վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այդ որոշման ընդունումը նպատակ ունի խթանել հարկային դաշտի մաքրությունը և ապահովել պետական բյուջեի ֆինանսական կայունությունը:
Այս որոշումը, ամենից առաջ, նախատեսում է, որ հարկատուները, ովքեր հապաղում են կատարել իրենց հարկային պարտավորությունները, ենթակա են վարչական պատասխանատվության: Սա նշանակում է, որ պետական մարմինները, ըստ անհրաժեշտության, կարող են արգելք դնել այդ անձանց ֆինանսական ակտիվների վրա կամ կիրառել այլ քաղաքականություններ: Հարկային պարտավորությունները չկատարելու հետևանքները կարող են լինել բավականին ծանր, ուստի հարկատուները պարտավոր են ուշադիր հետևել իրենց պարտավորություններին:
Հարկային պարտավորությունների գանձման գործընթացի օրենսդրական հիմքը
Հարկային պարտավորությունների գանձման գործընթացը վերահսկվում է ՀՀ Արդիականացման օրենքով, որը սահմանում է վարչական թվային ընթացակարգեր, որոնք թույլ են տալիս արագ և արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը: Այս օրենքի դրույթները նաև ենթադրում են, որ հարկատուների իրավունքները պաշտպանված են, և յուրաքանչյուր գանձման գործընթաց պետք է իրականացվի ըստ օրենքի:
ՊԵԿ-ն ունի իրավասություն կատարել հարկային պարտավորությունների գանձման գործընթացը, իսկ իրավաբանական վարչությունը ապահովում է դրանց օրինականությունը: Օրենքը նաև նախատեսում է, որ հարկային պարտավորությունների գրանցումը և դրանց մասին տեղեկությունները պետք է մատչելի լինեն հարկատուների համար, որպեսզի նրանք կարողանան ժամանակին տեղեկանալ իրենց պարտավորությունների մասին:
Այս որոշման արդյունքում հարկատուները պետք է գիտակցեն, որ իրենց պարտավորությունները չեն վերջանում միայն հայտարարությունների ներկայացմամբ, այլ նաև պահանջվում է, որ նրանք լիարժեք կատարեն վճարումները համապատասխան ժամկետներում: ՀՀ ՊԵԿ-ը նաև նախատեսում է հնարավորություններ տեխնոլոգիական արդիականացման միջոցով, ինչը հնարավորություն է տալիս հարկատուներին ավելի արագ և արդյունավետ կերպով իրականացնել իրենց պարտավորությունները:
Դիմումատուի իրավունքներն ու պարտականությունները
ՀՀ ՊԵԿ-ի 1022-Ա որոշումն ակնհայտորեն պետական մարմինների կողմից թողարկվող իրավական ակտ է, որը նաև ենթադրում է հարկատուների իրավունքների և պարտականությունների դինամիկ բաժանում: Դիմումատուները, որոնք չեն կատարում իրենց հարկային պարտավորությունները, պետք է գիտակցեն, որ իրենք ունեն ինչպես իրավունքներ, այնպես էլ պարտականություններ:
Հարկատուները իրավունք ունեն ստանալ բոլոր անհրաժեշտ տեղեկությունները իրենց առջև ծառացած հարկային պարտավորությունների մասին, ներառյալ՝ դրանց բնույթը, գումարը և ժամկետները: Այսինքն՝ հարկային մարմինները պարտավոր են տրամադրել պարզ և հասկանալի տեղեկատվություն, որպեսզի հարկատուները կարողանան լիարժեք տեղեկացված լինել իրենց պարտավորությունների մասին:
Միաժամանակ, հարկատուները պարտավոր են ժամանակին կատարել իրենց հարկային պարտավորությունները, ինչը թույլ չի տալիս նրանց ենթարկվել վարչական պատասխանատվության: Կարևոր է, որ հարկատուները կանոնավոր կերպով ստուգեն իրենց հարկային իրավիճակը և, եթե անհրաժեշտ լինի, դիմեն իրավաբանական խորհուրդների, որպեսզի կանխեն հնարավոր խնդիրները:
Որոշման ուժի մեջ մտնելուց հետո ֆինանսական ինստիտուտները կարող են ավելի մեծ ուշադրություն դարձնել հարկային պարտավորություններին, ինչը կարող է հանգեցնել գործարար միջավայրի փոփոխության: Այսպիսով, հարկատուները պետք է լինեն ուշադիր իրենց գործունեության նկատմամբ և հնարավորինս արագ արձագանքեն հարկային մարմինների նշումներին: