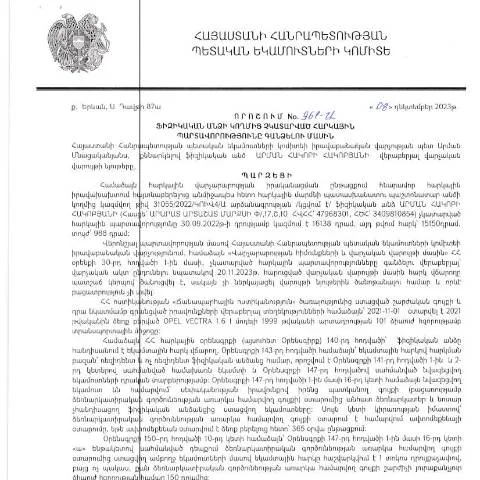
Հարկային պարտավորությունների գանձման գործընթացը՝ ՀՀ ՊԵԿ որոշման շրջանակներում
2023 թվականի դեկտեմբերի 8-ին ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտեն) ի պաշտոնական կայքում հրապարակվեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը կառավարման և հարկային ակտերի ոլորտում կարևոր քայլ է: Այս որոշումը վերաբերում է այն իրավիճակներին, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները, և պետությունը ստանում է իրավասություն այդ պարտավորությունների գանձման համար: Ի՞նչ է նշանակում այս որոշումը և ինչ գործընթացներ պետք է անցնեն քաղաքացիները՝ հարցին պատասխանելը բարդություն չի ներկայացնում, սակայն պահանջում է մանրակրկիտ ուշադրություն:
Ովքե՞ր կարող են հանդիպել այս որոշման կիրառմանը
Այս որոշումն ուղղված է ավելի լայն շրջանակի, քան միայն հարկային պարտավորություններ ունեցող ֆիզիկական անձինք: Այն կարող է վերաբերվել նաև այն քաղաքացիներին, ովքեր՝
- ունեն հարկային պարտավորություններ, որոնք չեն կատարվել ժամանակին;
- ցանկանում են կարգավորել իրենց ֆինանսական պարտավորությունները;
- համաձայն չեն պարտավորությունների գոյության հետ;
- իշխանությունների կողմից ստանում են տեղեկություններ հարկային պարտավորությունների մասին:
Հարկային պարտավորությունները կարող են լինել տարբեր տեսակի, ինչպիսիք են եկամտային հարկերը, գույքային հարկերը և այլն, որոնց մասին քաղաքացիները պետք է տեղեկացված լինեն:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունները գանձելու գործընթացը կազմված է մի շարք քայլերից, որոնք պետք է իրականացնել ըստ ՀՀ ՊԵԿ կողմից սահմանված նորմերի:
- Տեղեկատվության հավաքագրում: ՊԵԿ-ը հավաքագրում է բոլոր տեղեկությունները պարտադիր հարկերի մասին:
- Հայտարարություն ներկայացնել: Պարտավորությունների մասին տեղեկությունները փոխանցվում են ֆիզիկական անձին, և ему предоставляется право ներկայացնել հիմնավորումներ:
- Հասցեագրություն: Նախատեսվում է ուղարկված տեղեկությունները հասցեագրել ֆիզիկական անձին, որտեղ կարող են լինել մանրամասներ պարտավորությունների մասին:
- Վերջնական որոշում: Եթե պարտավորությունները չեն կատարվում, ՊԵԿ-ը կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց:
Որոնք են հնարավոր հետևանքները
Ֆիզիկական անձի համար, ով չի կատարում հարկային պարտավորությունները, հնարավոր հետևանքները կարող են լինել տարբեր:
- Նախարարության կողմից հարկավոր պարտավորությունների գանձում;
- Պարտավորությունների ավելացում` ուշացման համար;
- Այցելություններ պետական մարմինների կողմից;
- Կանխատեսում դատական ընթացակարգերի՝ հարկային պարտավորությունների գանձման համար:
Այսպիսով, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական կորուստների, այլ նաև իրավաբանական խնդիրների:
Ինչ անել, եթե հայտը մերժվի կամ լրացվեն սխալներ
Եթե ֆիզիկական անձի կողմից ներկայացված հայտը մերժվել է կամ այն պարունակում է սխալներ, ապա անհրաժեշտ է հետևել որոշակի գործընթացներին:
- Վերանայել հայտը: Նախ պետք է հետադարձ կապ հաստատել ՊԵԿ-ի հետ և պարզել մերժման պատճառները:
- Սխալների ուղղում: Եթե հայտում կան սխալներ, դրանք հարկավոր է շտկել՝ հիմնվելով ստացված տեղեկությունների վրա:
- Նոր հայտ ներկայացնել: Սխալների ուղղումից հետո կարող եք ներկայացնել նոր հայտ՝ նշելով հունական մերժման պատճառները:
Սա անհրաժեշտ քայլ է, որպեսզի ապահովվի հարկային օրենքների համապատասխանությունը:
Հարկային պարտավորությունների լրացման վերաբերյալ խորհրդատվության հնարավորություններ
ՀՀ Կառավարությունն առաջարկում է խորհրդատվական ծառայություններ, որոնք կարող են օգտակար լինել հարկային պարտավորությունների կատարելու գործընթացում:
- Հանրային ծառայություններ: ՀՀ ՊԵԿ-ի կայքում հասանելի են տարբեր տեղեկատվական նյութեր, որոնք կարող են պատասխանել հաճախակի հարցերին:
- Ակտիվ աշխատանք: Կարելի է դիմել նաև մասնագետների, ովքեր կարող են օգնել հարկային պարտավորությունների ձևակերպումների և դրանց կատարման հարցերում:
Այդ իսկ պատճառով կարևոր է, որ քաղաքացիները ծանոթ լինեն գործողություններին և տեղեկատվությանը, որը կարող է աջակցել նրանց հարկային պարտավորությունների կատարման գործընթացում:
Ի՞նչ ազգային ծայրահեղություններ կարող են լինել
ԱՌՄի էլ, հարկային պարտավորությունների գանձման գործընթացը կարող է ունենալ նաև ազգային կարևոր հատկանիշներ:
- Հարկային քաղաքականություն: ՀՀ հարկային քաղաքականությունը կարող է փոխվել որոշումները հետևելով, ինչը կարող է ազդել հարկային պարտավորությունների կատարման վրա:
- Տնտեսական իրավիճակ: Տնտեսական դժվարությունները կամ անկումները կարող են կատարել փոփոխություններ, որոնք պետք է հաշվի առնել հարկային պարտավորությունների կատարման ժամանակ:
Այդ իսկ պատճառով հարկային պարտավորությունների կատարումը պահանջում է համընդհանուր ուշադրություն և մշտական հետևողականություն:
Եզրակացություններ և գործողություններ
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 961-Ա որոշումը ցույց է տալիս, որ հարկային պարտավորությունների կատարումը պետք է լինի կայուն գործընթաց, որը պահանջում է հետևողականություն, ժամանակին տեղեկատվություն և պահանջների կատարում:
Այսօր անհրաժեշտ է, որպեսզի քաղաքացիները լինեն գիտակից իրենց հարկային պարտավորություններին և հետևեն օրենսդրության փոփոխություններին:
Հարկային պարտավորությունների կատարումը կարող է նաև պաշտպանել քաղաքացիների իրավունքները և օգնել նրանց խուսափել ֆինանսական և իրավաբանական խնդիրներից:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 961-Ա որոշումը ընգրկում է հիմնարար դրույթներ, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը և դրանց դեֆոլտի դեպքում կիրառվող հետևանքներին: Հարկային օրենսդրությունը պարտավորեցնում է ֆիզիկական անձանց ապահովել իրենց հարկային պարտավորությունների լիարժեք կատարումը, և այս որոշումը նախատեսում է ոչ միայն հարկային պարտավորությունների գանձումը, այլև հնարավոր պատիժների կիրառումը:
Մասնավորապես, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել՝
- Հարկային վարչության կողմից պարտավորությունների պարտադիր կատարում՝ օրենսդրությամբ նախատեսված ձևերով;
- Հարկային տուգանքների կիրառմանը, որոնք կարող են լինել տարբեր չափերի՝ կախված պարտավորությունների չկատարումից;
- Հարկային պարտավորությունների կատարումն ապահովելու համար անհրաժեշտ միջոցների կիրառմանը, ներառյալ գույքի բռնագրավումը:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է ՊԵԿ կողմից համապատասխան իրավական ակտերի հիման վրա. 961-Ա որոշումը ներառում է մանրամասն կարգ ու կանոն, ինչպես հարկային մարմինները կարող են իրականացնել պարտավորությունների գանձումը: Դրանով իսկ, յուրաքանչյուր ֆիզիկական անձ, ով ունի չկատարված պարտավորություններ, կարող է ենթարկվել գանձման գործընթացի:
Որպես կանոն, գործընթացը սկսվում է համապատասխան ծանուցման ուղարկմամբ, որտեղ նշվում են տվյալները՝ հարկային պարտավորությունների վերաբերյալ, այդ թվում՝ պարտքի չափը ու կատարելու վերջնաժամկետը:
Եթե պարտքը չի կատարվում նշված ժամկետում, ապա ՊԵԿ-ն իրականացնում է հետևյալ քայլերը՝
- Ավելի մանրամասն տեղեկությունների հավաքում՝ պարտքի վերաբերյալ;
- Հարկային պարտավորությունների կատարումը ապահովելու համար անհրաժեշտ միջոցների բռնագանձման գործընթացի մեկնարկ;
- Հետագայում, եթե իրավիճակը չի լուծվում, կարող է իրականացվել դատական գործընթաց:
Դատական գործընթացում հարկային պարտավորությունների պաշտպանության միջոցները
Ֆիզիկական անձին, ով ենթարկվում է 961-Ա որոշման կիրառման արդյունքում հարկային պարտավորությունների գանձման, իրավունք է տրվում՝ պաշտպանելու իր իրավունքները դատական գործընթացում: Սա շատ կարևոր է, որովհետև հարկային պարտավորությունների գանձումը կարող է ունենալ լուրջ հետևանքներ անձի ֆինանսական և իրավաբանական կարգավիճակի համար:
Դատական գործընթացում հարկադիր կերպով հարկային պարտավորությունների դեմ պաշտպանվելու համար կարող են կիրառվել հետևյալ միջոցները:
- Դիմել դատարան՝ վիճարկելու ՊԵԿ որոշման օրինականությունը կամ պահպանման պայմանները;
- Առաջարկել որոշակի ֆինանսական և իրավաբանական փաստարկներ, որոնց հիման վրա կարող է պահանջվել պարտավորությունների նվազեցում կամ խուսափում;
- Հնարավորություն է ընձեռվում նաև դիմել հարկային մարմիններին` պահանջելու թեթևացումներ կամ այլ արտոնություններ, եթե առկա են հույժ հանգամանքներ: