Դիմումի նշանակությունը և նշանակությունը
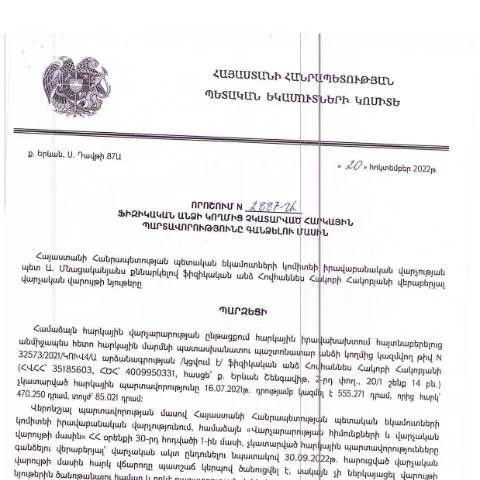
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2887-Ա որոշումը ստեղծվել է հարկային պարտավորությունների կատարումը վերահսկելու նպատակով: Այս որոշումը սահմանում է այն գործընթացը, որի միջոցով պետությունը կարող է պահանջել ֆիզիկական անձանց կողմից չկատարված հարկերի վճարումներ: Դիմումը, որն այս որոշմանը կցվում է, հանդիսանում է պարտադիր համար՝ հարկային մարմնին տեղեկատվություն տրամադրելու համար:
Ովքե՛ր են դիմում ներկայացնողներս
Դիմումը նախատեսված է հատկապես ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս խումբը ներառում է ինչպես անհատ ձեռնարկատերերին, այնպես էլ սովորական քաղաքացիներին: Սակայն նշենք, որ որոշ դեպքերում կարող են լինել բացառություններ:
- Մասնավոր ձեռնարկատերեր: Իրավաբանական անձանց թեկնածուներ, ովքեր հարկային պարտավորություններ ունեն:
- Ֆիզիկական անձինք: Կանոնավոր քաղաքացիներ, ովքեր իրենց պարտավորությունները ժամանակին չեն կատարել:
- Իրավաբանական անձինք: Այս որոշումը կարող է նաև կիրառվել իրավաբանական անձանց կողմից:
Դիմումի լրացման գործընթացը
Դիմումը լրացնելու համար անհրաժեշտ է ունենալ որոշակի փաստաթղթեր, որոնք կպահպանեն գործընթացը արդյունավետ: Գոյություն ունեն մի շարք քայլեր, որոնք անհրաժեշտ է կատարել:
- Փաստաթղթերի նախապատրաստումը: Համոզվեք, որ ունեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են պահանջվել:
- Վճարման փաստաթուղթ: Գումարն, որն անհրաժեշտ է վճարել, պետք է դրսևորվի հստակ և տրամաբանական:
- Դիմումի լրացումը: Լրացրեք դիմումը զգուշությամբ: Խուսափեք սխալներից:
Ինչպես պետք է ներկայացնել դիմումը
Դիմումը կարող է ներկայացվել մի քանի տարբեր渠道ներով: Կարևոր է իմանալ, թե որ ընթացակարգերն են հասանելի:
| Ներկայացման ալիք | Առավելությունները | Թերությունները |
|---|---|---|
| Էլեկտրոնային ձև | Ավելի արագ և հեշտ | Բարձր տեխնիկական գիտելիքներ են պահանջվում |
| Փաստաթուղթ (մատուցում) | Նվազագույն տեխնիկական պահանջներ | Երկար գործընթաց |
| Գործավարություն | Խորհրդատվություն առանձին մասնագետի կողմից | Ավելի բարձր ծախսեր |
Դիմման հերթականությունը և ժամկետները
Դիմման գործընթացը ենթադրում է որոշակի ժամկետներ, որոնք պետք է խստորեն պահպանել: Հարկային պարտավորությունների կատարման ժամկետները հաճախ կարող են տարբեր լինել, բայց հիմնական սկզբունքները հետեւյալն են:
- Ներկայացման ժամկետը: Դիմումը պետք է ներկայացվի մինչև վերջնական ժամկետը, որը սահմանված է օրենքով:
- Ավարտի ժամկետը: Պետական մարմինը պետք է որոշումը կայացնի որոշակի ժամկետում:
- Կորուստի դեպքում: Եթե դիմումը չի ներկայացվում, կարող են կիրառվել դրամական տուգանքներ:
Նախորդ և հարակից փաստաթղթերը
Դիմումը պետք է տարբերակել հարակից այլ փաստաթղթերից, որոնք կարող են թվով լինել բազմազան: Դրանք ներառում են հետևյալը:
- Ավելի վաղ հարկային հայտարարագրեր: Նախկին հայտարարագրերի պատճենները:
- Հարկային հաշվետվություններ: Հարկային պարտավորությունների հաշվետվությունները:
- Դրամական փոխանցումների ապացույցներ: Վճարումների փաստաթղթերը:
Օրինակներ հատուկ և բարդ իրավիճակների համար
Մասնավորապես, որոշակի իրավիճակներում կարող են առկա լինել առանձնահատուկ պահանջներ:
- Արտասահմանյան քաղաքացիներ: Դիմելու գործընթացը կարող է տարբեր լինել:
- Մանկահասակ անձինք: Որոշ դեպքերում կարող են կիրառվել հատուկ կանոններ:
- Արտակարգ իրավիճակներ: Ուշադրություն պետք է դարձնել նաև արտակարգ դեպքերի:
Համապարփակ տեղեկություններ և խորհուրդներ
Այս գործընթացում կարևոր է մնալ տեղեկացված և հիշել ամենակարևոր կետերը:
Այսպիսով, դիմումն ամենակարևոր փաստաթուղթն է, որը կայացնում է ձեր հարկային պարտավորությունների կատարումը:Հարկային գործընթացում ճիշտ տեղեկությունների հավաքագրումը և ներկայացումը ավելի հեշտացնում է դիմումը:
Դատարանաբար ընդունված գործեր և դրանց ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2887-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների կատարելության ապահովման գործընթացում: Այս որոշումն, ի թիվս այլ բաների, ներկայացնում է այն գործերը, որոնք կարող են դատարանի կողմից ընդունվել, երբ հարկատուները հրաժարվում են կատարել իրենց պարտավորությունները: Դատարաններում վարույթները հաճախ նախատեսում են տարբեր աստիճանի բարդություններ, ինչպես նաև հարկային օրենսդրության նկատմամբ փաստաբանական մոտեցումներ:
Դատարաններին ներկայացված գործերը կարող են ունենալ տարբեր հետևանքներ, որոնք առնչվում են հարկերի գանձման արդյունավետությանը: Օրինակ, եթե հարկատուն ներկայացնում է ապացույցներ, որոնք հիմնավորում են նրա ֆինանսական վիճակը, դատարանը կարող է որոշել առանձին դեպքերում հարկային պարտավորությունների կատարման երկարաձգում տալ:
Այսպիսով, հարկային պարտավորությունների վրա ազդող տարրերից են նաև դատական գործընթացները, որոնք կարող են հանգեցնել որոշակի ազատությունների կամ սահմանափակումների, ինչը հարկատուներին հնարավորություն է ընձեռում ներկայացնել իրենց դիրքորոշումները: Երկարաձգման կամ հարկային պարտավորությունների պաշտպանության իրավունքը կարող է ջանքեր պահանջել, սակայն այն կարող է նաև բարենպաստ լուծումների հասնելու ուղի հանդիսանալ:
Հարկային պարտավորությունների գանձման գործընթացի հստակեցում
Հարկային պարտավորությունների գանձումը քայլ առ քայլ գործընթաց է, որը ենթադրում է որոշակի իրավական և վարչական փուլեր: ՀՀ ՊԵԿ-ի իրավաբանական վարչությունը սահմանում է, թե ինչպես պետք է իրականացվի հարկերի գանձումը, որպեսզի խուսափեն հնարավոր իրավական բարդություններից:
Առաջին հերթին, հարկային պարտավորությունների մասին հաղորդումը պետք է ուղարկվի հարկատուին, որը չի կատարել իր պարտավորությունները: Այս հաղորդումը պետք է լինի դիվանագիտական ձևով, որպեսզի հարկատուն ունենա անհրաժեշտ ժամանակ ու հնարավորություն՝ պատասխանելու:
Երկրորդ փուլում, եթե հարկատուն շարունակում է չկատարել իր պարտավորությունները, իրավաբանական վարչությունը կարող է նախաձեռնություն ցուցաբերել՝ կատարել հարկային պարտավորությունների գանձման գործընթաց: Այսպիսով, նրանք կարող են դիմել դատարան, որպեսզի ստանան համապատասխան որոշումներ հարկային պարտավորությունների գանձման համար:
Հարկային գանձման գործընթացը կարող է տարբեր քայլեր ներառել, ինչպիսիք են տեղական մարմինների ներգրավումը, համոզիչ փաստաթղթերի հավաքումը, ինչպես նաև հարկային փաստաբանների ծառայությունները: Հարկային պարտավորությունների կատարման պատասխանատվությունը հեշտ չէ, ուստի հարկատուները պետք է լինեն ուշադիր և հետևեն ՀՀ օրենսդրությանը:
Հարկային պարտավորությունների ճշգրտման մեխանիզմներ
Ֆիզիկական անձանց հարկային պարտավորությունների ճշգրտման մեխանիզմները՝ ներառյալ հարկային գանձման գործընթացը, խիստ խելացի և արդիականացված են: ՀՀ ՊԵԿ-ն առաջարկում է մի շարք մեխանիզմներ, որոնք կարող են օգնել հարկատուներին ճշգրտել իրենց պարտավորությունները:
Հիմնական մեխանիզմներից մեկն է «էլեկտրոնային համակարգերի» կիրարկումը, որը թույլ է տալիս հարկատուներին առցանց հետևել իրենց հարկային պարտավորություններին: Այս համակարգերը ներառում են անձնական հաշիվներ, որոնք տրամադրում են համապարփակ տեղեկատվություն հարկային պարտավորությունների մասին, ինչպես նաեւ հիշեցումներ դրանց կատարելու ժամկետների վերաբերյալ:
Նմանատիպ մեխանիզմների ներդրումը խթանում է հարկային օրենսդրության պայմանների պահպանման գործընթացը: Օրինակ, հարկատուների համար հասանելի է տարբեր ռեսուրսներ, որոնք թվային եղանակով տրամադրում են հարկային հաշվետվությունների պատրաստման և ներկայացման ուղեցույցներ:
Հարկային պարտավորությունների ճշգրտման գործընթացը նաև ենթադրում է քննարկումներ հարկային խորհրդատուների հետ, ովքեր կարող են օգնել հարկատուներին հասկանալ իրենց իրավունքներն ու պարտականությունները, ինչպես նաև ներկայացնել իրենց իրավիճակը հնարավորինս ճիշտ ձևով: