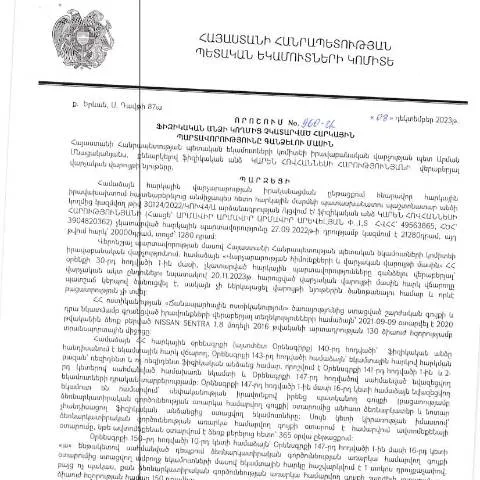
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը՝ հարկային պարտավորությունների գանձման գործընթացում
Հայաստանի Հանրապետությունում հարկային պարտավորությունները վճարելու գործընթացը խիստ կարգավորված է և պահանջում է զուգահեռ հետևողականություն ինչպես պետական մարմիններից, այնպես էլ ֆիզիկական անձանցից: 08.12.2023թ․ ընդունված Կառավարության որոշումը, որը վերաբերում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», զգալի դեր ունի այս գործընթացում: Դրա նպատակը ոչ միայն պարտավորությունների կատարման ապահովումն է, այլեւ համապատասխան հարկային վարչության կողմից անհրաժեշտ միջոցառումների իրականացումը:
Ֆիզիկական անձանց համար նախատեսված հարցաթերթիկի կառուցվածքը
Այս փաստաթուղթը, որը կոչվում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման մասին» 960-Ա որոշումը, պարունակում է մի շարք բաղադրիչներ, որոնք անհրաժեշտ են փաստաթուղթը լրացնելու համար:
- Անձնական տվյալներ: Այստեղ պետք է լրացվեն մարդկանց անուն, ազգանուն և ազգություն:
- Հարկային պարտավորությունները: Պարտավորությունների տեսակներ, որոնք չեն կատարվել:
- Բացատրական տեղեկություններ: Երկրորդական տվյալներ, որոնք կարող են աջակցել խնդրի լուծմանը:
Անձնական տվյալների լրացում
Առաջին հերթին, հարկադիր լրացման փուլում կարևոր է, որ անձնավորությունները լրացնեն իրենց անձնական տվյալները՝ առանց սխալների:
- Անուն և ազգանուն՝ լիարժեք:
- Ազգային ստուգման համար անհրաժեշտ տվյալներ՝ համցանհամարին:
Հարկային պարտավորությունների չկատարման հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, այն կարող է բերել մի շարք ծանր հետևանքների:
- Տուգանքներ: Չհիմնավորված հարկային պարտավորությունների հասցնող տուգանքները կարող են զգալի լինել:
- Տեղափոխում: Պետական մարմինները կարող են հարկային պարտավորությունները բռնագրավելու միջոցներ կիրառել:
- Իրավական գործընթացներ: Հարկային ինստիտուտները կարող են գործարկել իրավական գործընթացեր:
Հնարավորություններ և իրավունքներ
Ֆիզիկական անձինք ունեն իրավունք դիմելու պետական մարմնի միջոցով ցանկացած ձեւով՝ ներկայացնելով հիմնավոր դիմում:
- Հարկային պարտավորությունների վերանայման հայտման ներկայացում:
- Հստակ տեղեկատվության ստացում պարտավորությունների վերաբերյալ:
Քաղաքացու իրավունքն ու պարտավորությունները
Հարկային վարչությունը պարտավոր է ապահովել, որ քաղաքացիները տեղեկացված լինեն իրենց պարտավորությունների մասին:
- Քաղաքացիները պետք է պահպանեն հարկային հաշվետվությունները:
- Ակտիվ համագործակցություն պետական մարմինների հետ:
Քարտեզում ներկայացման նշանակություն
Documentի ներկայացման գործընթացի երեւանյան համակարգը մեկնարկվում է համապատասխան սահմանված ժամկետում:
Այնուամենայնիվ, օրենքով սահմանված ժամկետներն ու կարգը կարող են տարբեր լինել:
Հարկային դելիկտների կանխարգելման մեթոդները
Դելիկտների կանխարգելման նպատակով հարկ է հաշվի առնել մի շարք կարևորագույն գործոններ:
- Նոր տեխնոլոգիաների կիրառումը՝ հարկային հատվածում:
- Տրամադրում հրահանգների՝ քաղաքացիների համար:
Հաճախակի մոնիտորինգ
Հնարավորությունների արդյունավետ օգտագործումը և մոնիթորինգը թույլ են տալիս նվազեցնել հարկային պարտավորությունների չկատարման շանսերը:
Դիմումի ներկայացման կարգը
Դիմումը ներկայացնելու համար կարևոր է նախապես պատրաստել ամբողջ անհրաժեշտ փաստաթղթերը:
- Անձնական տեղեկություններ:
- Հարկային հաշվետվություններ:
Գումարների փոխանցման կարգը
Դիմումի ներկայացումից հետո պետք է սպասել կառավարիչ մարմնի արձագանքին, որը կարող է ներառել նաև վճարումների հետ կապված մանրամասներ:
Տվյալների հաստատման գործընթացը
Ներկայացված տվյալները պետք է հաստատվեն՝ հասկանալի և ճշգրիտ:
- Հաստատման ժամկետներ: Հաստատման գործընթացը կարող է տևել որոշակի ժամանակ:
- Դիմումի արդյունքը: Ստուգման արդյունքները կարող են լինել դրական կամ բացասական:
Ստուգման արդյունքները
Ստուգման արդյունքում կայացվում է որոշում, որն անհրաժեշտ է ներկայացնել համապատասխան մարմիններին:
Դիմումի գործընթացը՝ հարկային պարտավորությունների գանձման համար
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 960-Ա որոշման համաձայն, հարկային պարտավորությունների գանձման գործընթացը իրականացվում է մի քանի հիմնական քայլերով: Առաջին քայլը հարկաչափերի և պարտավորությունների ստուգումն է, որը կատարվում է ավտոմատացված համակարգերի միջոցով:
Հայաստանի Հանրապետության հարկային օրենսդրության շրջանակներում, պարտավորությունների գանձման համար տրվում են 30 օր ժամկետ, որպեսզի քաղաքացիները կարողանան ներկայացնել իրենց դիրքորոշումները կամ ենթարկվեն վճարման գործընթացին: Եթե քաղաքացիները չեն ներկայացնում իրենց փաստաթղթերը, այդ դեպքում կիրականացվեն հարկային պարտավորությունները գանձելու լրացուցիչ միջոցառումներ:
Հարկային պարտավորությունների գանձումը կարող է իրականացվել ինչպես ձեռնարկությունների, այնպես էլ անհատների նկատմամբ: Այս գործընթացում կարևոր է պայմաններում նշված ժամկետներին հետևելը և անհրաժեշտ փաստաթղթերի տրամադրումը ըստ պահանջված կարգի:
Հարկային պարտավորությունների գանձման իրավական հիմնավորումները
ՀՀ ՊԵԿ կողմից հարկային պարտավորությունների գանձման գործընթացը հիմնվում է ՀՀ վարչական ընթացակարգերի օրենսդրության վրա: Ըստ 2025թ․ ուժի մեջ մտած փոփոխությունների, հարկային պարտավորությունների գանձման գործընթացը ենթակա է օրենքի պահանջներին, որը ապահովում է քաղաքացիների իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների գանձման հիմնավորումները ներառում են, սակայն չեն սահմանափակվում, հետևյալ թերացումներին. հարկային պարտավորությունների չկատարումը, ժամանակաշրջանների համար հաշվեկշիռների առկայությունը, ինչպես նաև հրաժարվելու պատճառները, որոնք պետք է փաստաթղթով հիմնավորվեն:
Հարկային վարչությունը, կիրառելով իր լիազորությունները, կարող է իրականացնել հարկային պարտավորությունների գանձման միջոցներ, ներառյալ, բայց չսահմանափակվելով, հարկային բռնագանձումներ, ծանուցումներ և վճարային կարգադրությունները: Կառավարության համապատասխան ենթակառուցվածքների միջոցով, հարկային պարտավորությունների գործնական գործընթացը բարելավվում է և հասանելի է քաղաքացիներին:
Հարկային պարտավորությունների կատարումը և հետևանքները
Այն քաղաքացիները, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են դիմագրավել տարբեր հակամարդությունների և ֆինանսական հետևանքների: Հարկային վարչությունը իրավունք ունի կիրառել լայնածավալ միջոցառումներ, որոնք կարող են ներառել ավանդների բռնագանձումներ, բանկային հաշիվների սահմանափակում կամ նույնիսկ աշխարհագրական սահմանափակումներ:
Դրա հետ մեկտեղ, հարկային պարտավորությունների կատարման բացակայությունը կարող է հանգեցնել ազատազրկման կամ վարչական պատասխանատվության, եթե դա սահմանված է ՀՀ օրենսդրությամբ: Հարկային վարչությունը նաև կարող է կիրառել հսկայական տուգանքներ, որոնք կարող են ավելանալ ոչ միայն ոչ կատարած պարտավորությունների, այլև դրանց ուշացման պատճառով:
Հարկային պարտավորությունների կատարումը միաժամանակ կարևոր է երկրի ֆինանսական կայունության և պետական բյուջեի ապահովման համար, ինչը նշանակում է, որ յուրաքանչյուր քաղաքացին ունի պարտավորություն լինել հարկային պատասխանատու և հավատարիմ օրենքին: