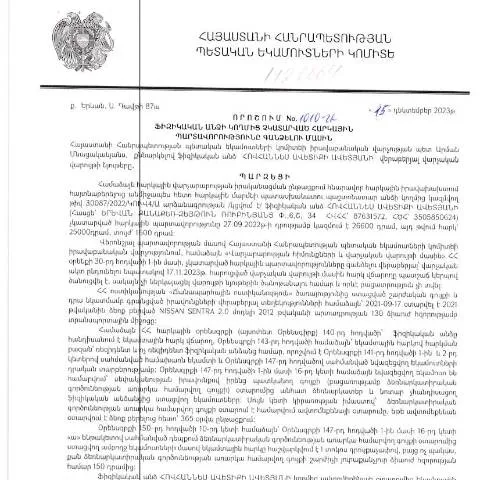
Հայաստանի Հանրապետության ՊԵԿ իրավաբանական վարչության որոշումը և դրա նշանակությունը
Ամեն տարվա ավարտին, երբ հարկային պարտավորությունները համախմբվում են, հարկ վճարող անձանց համար կարևոր է հասկանալ, թե ինչպես վերահսկել իրենց հարկային պարտավորությունները։ 15.12.2023թ․ ՀՀ ՊԵԿ իրավաբանական վարչության պետ Հովհաննես Ավետիքի Ավետյանի կողմից կայացված որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» (1010-Ա) հանդիսանում է իրավական մի կարևոր փաստաթուղթ, որը կարգավորում է պարտավորություններն ու դրանց կատարման ընթացակարգերը։
Ո՞վ կարող է դիմել և ինչու
Դիմումը ներկայացնելու իրավունք ունեն բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Սա ներառում է ինչպես անհատներին, այնպես էլ անկախ ձեռնարկատերերին։ Նմանատիպ դեպքերում կարող են լինել տարբեր պատճառներ. օրինակ, ֆինանսական դժվարություններ, տեխնիկական խնդիրներ կամ պարզապես անտեղյակություն:
Պատճառները, որոնք կարող են հանգեցնել դիմումի ներկայացմանը
- Ֆինանսական դժվարություններ, որոնք չեն թույլատրում ժամանակին վճարել հարկերը:
- Չհասկացված հարկային պարտավորությունները:
- Տեղեկատվության բացակայություն կամ թերահավատություն հարկային գործընթացների վերաբերյալ:
Դիմումի կառուցվածքը և լրացման գործընթացը
Դիմումն, որը ներկայացվում է ՊԵԿ-ին, պետք է համալրվի ստանդարտ ձևաչափով, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում։ Այն ներառում է մի շարք հիմնական բաժիններ, որոնք պետք է լրացվեն ճշգրիտ և մանրամասն:
Դիմումի հիմնական բաժինները
- Անձի տվյալներ: Նվիրատուի անուն, ազգանուն, և օտարերկրյա ID թիվ:
- Հարկային պարտավորությունների տվյալներ: Պարտավորությունների տեսակ և գումար:
- Հայտարարություն: Մասնավորապես, ինչու պարտավորությունները չեն կատարվել:
Վստահ լինելը, որ առաջարկվող տեղեկությունները ճիշտ են, շատ կարևոր է, քանի որ ցանկացած սխալ կարող է բերել դիմումի մերժման:
Դիմումը ներկայացնելու գործընթացը
Դիմումը կարելի է ներկայացնել էլեկտրոնային ձևով՝ օգտագործելով անձնական համարը կամ էլեկտրոնային ստորագրությունը։ Դիմումը պետք է ուղարկվի համապատասխան մարմնին, որը կներկայացնի 16-անիշ թվային QR կոդ, որը հաստատում է դիմումը:
Ինչպես հետևել դիմումի ընթացքին
Դիմումն ուղարկելուց հետո, հարկ վճարող անձը կարող է հետևել դիմումի ընթացքին՝ օգտագործելով նույն այդ QR կոդը կամ դիմումի համարը, որը տրամադրվում է մինչև դրա հաստատում:
Իրավիճակներ, որտեղ կարող են լինել բացառություններ
Նույնիսկ եթե պահանջները համապատասխանում են օրենքի պահանջներին, որոշ դեպքերում կարող են լինել բացառություններ. օրինակ, եթե անձը գտնվում է անհայտության մեջ, կամ եթե նա չի կարող ներկայանալ վարչական նիստին:
Բազմաթիվ ընտրանքներ
- Հարկային պարտավորությունների հետաձգում՝ ֆինանսական հիմնավորմամբ:
- Դիմումի մայր-հիմնավորությունների փոփոխություն:
- Որոշ դեպքերում, հարկային մարմինը կարող է առաջարկել այլընտրանքային ծրագրեր:
Ինչպես ճիշտ լրացնել դիմումը՝ խուսափելով սխալներից
Աշխատելու համար դիմումը ճիշտ լրացնելու համար հարկավոր է ուշադրություն դարձնել որոշ կարևոր կետերի:
Լրացման հիմնական սխալները
- Անհրաժեշտ անձնական տվյալների բացակայություն:
- Հարկային պարտավորությունների սխալ թվարկում:
- Հայտարարության ոչ հասկանալի ձևակերպում:
Դիմումների տարբերակները և կարգավորումները
Կա մի շարք այլ ձևաթղթեր և դիմումներ, որոնք կարող են փոխկապակցված լինել խնդրո առարկայի հետ։ Օրինակ, հարկային պարտավորությունների հայտարարությունը կամ հարկային արձանագրությունները:
Ի՞նչ տարբերություններ կան
| Դիմումի տեսակը | Նպատակ | Սահմանված ժամկետները |
|---|---|---|
| Հարկային պարտավորությունների գանձման դիմում | Պարտավորությունները կատարելու պահանջ | Որպես կանոն, 30 օր |
| Հարկային հայտարարություն | Հարկային պարտավորությունների ու եկամուտների հաշվարկ | Ամեն տարի, մինչև մայիսի 1 |
Որքան կարևոր է այս գործընթացը
Այս գործընթացը շատ կարևոր է Հայաստանի հարկային համակարգում, քանի որ այն ապահովում է հարկ վճարողների իրավունքների պաշտպանությունը, ինչպես նաև պետության շահերի պաշտպանությունը։ Եթե պարտավորությունները չեն կատարվում, դա կարող է հանգեցնել ավելի մեծ խնդիրների՝ բասական իրավական գործընթացներից մինչև ֆինանսական տույժեր:
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
Հարկային պարտավորությունների կատարումը պարտադիր է յուրաքանչյուր հարկ վճարողի համար։ Անվտանգ և պատշաճ կատարումը հնարավորություն է տալիս պարբերաբար վերահսկել ֆինանսական գործունեությունը:
Այսպիսով, 15.12.2023թ․ ՀՀ ՊԵԿ իրավաբանական վարչության ընդունած որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների գանձման գործընթացը։ Այն համարվում է կարևոր քայլ պետության կողմից հարկային դաշտում կարգուկանոնի պահպանումը և հարկ վճարողների իրավունքների պաշտպանությունը:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչությունը, առաջնորդվելով 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1010-Ա որոշմամբ, հստակեցրել է հարկային պարտավորությունների գանձման գործընթացը՝ ընդգրկելով ֆիզիկական անձանց հարկային պատասխանատվության շրջանակները: Որոշումը նախատեսում է հիմնականում երկու փուլ՝ նախնական ծանուցում և պարտավորությունների կատարման հարկադրություն:
Նախնական փուլում, հարկատուներին կհայտարարեն նախազգուշացնող ծանուցումներ, որտեղ կնշվի տվյալ պարտավորության չափը, պայմանները և ժամկետները՝ այնուհետև ֆիզիկական անձին կարժանացվի 15-ից 30 օր ժամանակ՝ պարտավորությունները կատարելու համար:
Երբ պարտավորությունները չեն կատարվում, երկրորդ փուլը ենթադրում է հարկադրական միջոցների կիրառություն՝ մասնավորապես՝ հաշիվների բլոկավորում, եկամուտների կրճատում և այլ իրավական գործողություններ, որոնք նախատեսված են Հայաստանի Հանրապետության օրենսդրությամբ.
Հարկային պարտավորությունների կատարումը՝ օրենսդրական հիմքով
Հարկային պարտավորությունների կատարումը կարևոր դեր ունի պետական բյուջեի կայունության ապահովման հարցում: Ըստ ՀՀ օրենսդրության, հարկային պարտավորությունները պետք է կատարվեն ժամանակին՝ ուղղորդվելու համար ֆինանսական արդյունավետության դեպի պետության տնտեսություն:
ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային քաղաքականությունը նախատեսում է հարկային պարտավորությունների կատարումն իրականացնել էլեկտրոնային եղանակով, որտեղ յուրաքանչյուր հարկատու կարող է հետևել իր պարտավորություններին՝ օգտվելով անձնական հաշվից, որը հասանելի է հարկային մարմնի պաշտոնական կայքում:
Այդ նպատակով հարկային և ֆինանսական օրենքները միտված են խթանել հարկային կայունությունն ու կանխարգելել հարկերից խուսափումը՝ ստեղծելով իրավասու համակարգ, ինչը նաև ենթադրում է արդյունավետ վերահսկողություն:
Կենսագործունեության խախտումների հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր իրավունքների սահմանափակման և ֆինանսական պատժամիջոցների: Հարկային մարմինների կողմից կիրառվող միջոցները, այդ թվում՝ հարկային պարտավորությունների հարկադրական գանձումը, կարող են անդրադառնալ ոչ միայն անձնական ֆինանսական վիճակին, այլ նաև վերաբերում են ֆիզիկական անձի հասարակական համբավին:
Հարկային ժամկետների խախտումները կարող են հանգեցնել վարչական պատասխանատվության, ինչը նշանակում է, որ անձը կարող է ենթարկվել գումարային տուգանքի կամ այլ պատժամիջոցների: Այդ պատճառով կարևոր է, որ հարկատուները ուշադիր լինեն իրենց պարտավորությունների նկատմամբ և մշտապես վերահսկեն իրենց հարկային պատմությունը:
ՀՀ ՊԵԿ-ն ընդգծում է, որ հարկային պարտավորությունների կատարումը ոչ միայն իրավական, այլ նաև իմաստային պարտավորություն է, որը նպաստում է պետության բարօրությանը և տնտեսական կայունությանը: