Հարկային պարտավորությունների գանձման գործընթացի պատմությունն ու օրենսդրական հիմքը
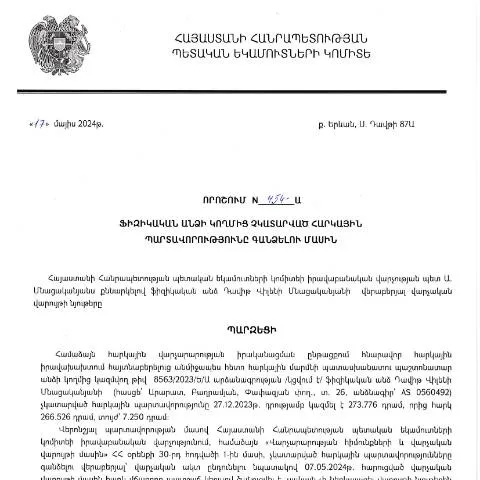
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 17.05.2024 թվականին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 454-Ա որոշումը մեծ նշանակություն ունի հարկային վարչարարության ոլորտում։ Այս որոշումը ընդունվել է այն բանից հետո, երբ հարկային պարտավորությունների կատարման գործընթացը մերժվել է բազմաթիվ քաղաքացիների կողմից։ Զարգացումը պայմանավորված է հարկային օրենսդրության փոփոխություններով, որոնք ներկայացված են ՀՀ վարչական կարգավորվածության օրենսգրքում (HO-139-N, փոփոխված 2025 թվականին)։
Ովքե՞ր են ենթակա այս որոշման շրջանակներում
Այս որոշման շրջանակներում առկա են մի շարք անձինք, ովքեր կարող են ենթարկվել հարկային պարտավորությունների գանձման գործընթացին։ Դրանց մեջ կարող են լինել:
- Հետևողական հարկ վճարող ֆիզիկական անձինք
- ՆԳՆ-ի կողմից հաշվարկված պարտավորությունների սեփականատերեր
- Անձնագրային տվյալներով օտարերկրյա քաղաքացիներ
- Բանկային հաշվեհամարների կամ այլ ունեցվածքի սեփականատերեր
Որպես բացառություններ առկա են նաև որոշ դեպքեր, երբ հարկային պարտավորությունները չեն գանձվում կամ կարող են հետաձգվել։ Այսպիսի դեպքերը ներառում են:
- Հիվանդություն կամ այլ անհետաձգելի իրավիճակներ
- Վարորդական իրավունքների բացակայություն
- Ֆիզիկական կամ հոգեկան առողջության խնդիրներ
Ինչպե՞ս է իրականացվում հարկային պարտավորությունների գանձումը
Հարկային պարտավորությունների գանձման գործընթացը բարդ և բազմակողմանի է։ Այն սկսվում է ՀՀ ՊԵԿ նախնական գնահատումով, որտեղ գնահատվում են հարկային պարտավորությունները։ Դրանից հետո իրականացվում են մի շարք փուլեր, որոնք ենթադրում են համապատասխան փաստաթղթերի հավաքում, գնահատում և հարկային մարմնի կողմից պատասխանների ստացում։
Այս փուլերին կարող են ընդգրկվել հետևյալ քայլերը:
- Հարկային պարտավորությունների սկզբնական գնահատում
- Հարկ վճարողի հետ կապի հաստատում
- Պարտավորությունների ժամկետների և չափերի ճշտում
- Հարկային մարմնի կողմից ամփոփիչ որոշում
Ֆիզիկական անձինք ինչ իրավունքներ և պարտավորություններ ունեն
Այն անձինք, ովքեր ենթակա են հարկային պարտավորությունների գանձման, ունեն մի շարք իրավունքներ և պարտավորություններ:
- Իրավունքներ:
- Ձեռք բերել աջակցություն հարկային մարմնից
- Ներկայացնել բողոք կամ պահանջարկ, եթե առաջացել են խնդիրներ
- Իմանալ հարկային պարտավորությունների չափերը և ժամկետները
- Պարտավորություններ:
- Դիտարկել և կատարել բոլոր հարկային պարտավորությունները ժամանակին
- Ուժի մեջ գտնվող օրենսդրությամբ սահմանված բոլոր պահանջներին համապատասխանել
- Հարկային մարմնին ներկայացնել ճիշտ և ամբողջական տվյալներ
Ինչ անել, եթե որոշումը մերժվի կամ սխալներ լինեն
Եթե հարկային պարտավորությունների գանձման որոշումը մերժվում է կամ տրվում են սխալ տեղեկություններ, հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ, լրացնելով պահանջվող փաստաթղթերը։ Կարևոր է նշել, որ դիմումը պետք է ներկայացվի էլեկտրոնային ձևով, օգտագործելով անձնական ID քարտեր և էլեկտրոնային ստորագրություններ։
Դիմումը ներկայացնելու ընթացակարգը ներառում է հետևյալ քայլերը:
- Պատրաստել անհրաժեշտ փաստաթղթերը
- Գրանցվել ՀՀ ՊԵԿ էլեկտրոնային ծառայություններում
- Ներկայացնել դիմումը և սպասել պատասխան
Ֆորմայի մանրամասն վերլուծություն
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման մեջ առկա ձևերը բազմազան են և ենթադրում են տարբեր սյունակներ, որոնք պետք է լրացվեն ճշգրտորեն։ Նրանց շարքում են:
- Հաշվարկների մաս - այստեղ պետք է ներկայացնել հարկային պարտավորությունների չափերը։ Պետք է լինել ուշադիր, քանի որ ցանկացած սխալ կարող է հանգեցնել մերժման։
- Նկատառումների հատվածը - այստեղ կարող եք ներկայացնել որևէ հատուկ իրավիճակ կամ պատճառ, որը կարող է ազդել պարտավորությունների վրա։
- Ավանդի տվյալների ներկայացում - հարկադիր մարմինը պահանջում է նաև ֆինանսական տվյալներ, որոնք պետք է լինեն ճշգրտված և համապատասխանում օրենսդրությանը։
Հատուկ դեպքեր և բացառություններ
Երբ որոշ անձիք կամ կազմակերպություններ գտնվում են հատուկ իրավիճակում, նրանց համար կարող են լինել բացառություններ:
- Բնակչության սոցիալական խոցելի խմբեր, որոնք իրավունք ունեն զեղչերի
- Ինвалидություն ունեցող անձինք, ովքեր կարող են պահանջել համապատասխան աջակցություն
- Արտասահմանում բնակվող և ՀՀ-ում հարկային պարտավորություններ ունեցող անձինք
Ինչպես տարբերել այս փաստաթուղթը այլ հարակից ձևերից
Այս որոշումը պետք է տարբերակել այլ հատվածային ձևերից, ինչպիսիք են հարկային հաշվետվությունները կամ հարկային պարտավորությունների մարումը։ Դրանք ունեն տարբեր նպատակներ և պահանջներ:
| Փաստաթուղթ | Նպատակ | Կիրառության ժամկետ |
|---|---|---|
| Հարկային պարտավորությունների գանձման որոշում | Չկատարված պարտավորությունների գանձում | Ամփոփիչ հաշվետվություն |
| Հարկային հաշվետվություն | Հնարավոր հետագա պարտավորությունների գնահատում | Ժամանակի սահմաններում |
Ֆիզիկական անձի հարկային պարտավորությունների անկումը և դրանց կարգավորման մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 17.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 454-Ա որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել հարկային պարտավորությունները: Պետք է նշել, որ հարկային պարտավորությունների անկումը կարող է առաջանալ տարբեր պատճառներով, ինչպիսիք են ֆինանսական դժվարությունները, հարկային օրենսդրության գիտակցումը կամ նույնիսկ փաստաթղթերի կորուստը:
Հարկային պարտավորությունների գանձման գործընթացը կարող է ընդգրկել մի քանի փուլ, որոնցից յուրաքանչյուրն ունի իր առանձնահատկությունները: Առաջին փուլը զրույցն է հարկատուի հետ, որտեղ պարզվում են պարտքի պատճառները և քննարկվում են հնարավոր լուծումներ: Երկրորդ փուլում ՊԵԿ-ն կարող է առաջարկել հարկային վճարումների տերմինների երկարաձգման կամ նույնիսկ պարտքի մարում:
Ի դեպ, հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է նաև դատական հիմունքներով գործի հարուցում, երբ հարկատուն չի համագործակցում ՊԵԿ-ի հետ: Այստեղ հարկատուն պետք է հաշվիառի դատական ծախսերը և նրանից առաջացող ռիսկերն:
Հարկային պարտավորությունների վերաբերյալ չկատարումները և դրանց կանխարգելման միջոցները
Մինչդեռ նշված որոշումը մտնում է հարկային պարտավորությունների գանձման ոլորտ, կարևոր է շեշտել, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավաբանական հետևանքների, որոնցից կարելի է խուսափել նախապատրաստական աշխատանքների միջոցով: Նման աշխատանքներ կարող են ներառել հարկային խորհրդատվություն ստանալը, հարկային ծրագրերի ուսումնասիրությունը և մասնագիտական օգնություն որոնելը:
ՀՀ ՊԵԿ-ն ամեն տարի իրականացնում է ծրագիր, որտեղ հարկատուներին առաջարկվում է մասնակցել հարկային կրթական դասընթացների, որոնց նպատակն է բարձրացնել իրազեկությունը հարկային պարտավորությունների վերաբերյալ: Այս դասընթացները կարող են լինել թե՛ առցանց, թե՛ անձամբ:
Կարևոր է, որ ֆիզիկական անձինք հետևեն իրենց հարկային պարտավորություններին՝ խուսափելով ֆինանսական խնդիրներից և իրավաբանական հետևանքներից: ՊԵԿ-ի կողմից տրամադրված տեղեկատվությունը կարող է ունենալ կարևոր դերակատարում այս հարցում:
Հարկային պարտավորությունների արդիականացումը և թվային դարաշրջանը
Թվային տեխնոլոգիաների զարգացումը բերել է հարկային գործառնությունների արդիականացման: Այս փոփոխությունները ներառում են էլեկտրոնային հարկային հաշվետվությունների ներկայացումը, որը պարզեցնում է գործընթացը և նվազեցնում մարդկային սխալների հնարավորությունը:
2025 թվականի վարչարարական ընթացակարգերի օրենսգրքի փոփոխություններից հետո, ՀՀ ՊԵԿ-ն անցել է էլեկտրոնային ծառայությունների ակտիվ զարգացմանը, ինչի արդյունքում հարկատուներն այժմ կարող են ստանալ իրենց հարկային տեղեկությունները, վճարման ենթակա պարտքերի մասին տեղեկություններն ու վճարումները կատարել ինտերնետային ռեսուրսների միջոցով:
Այս նորարարությունները հնարավորություն են տալիս հարկատուներին ավելի արագ և արդյունավետ կերպով հետևել իրենց հարկային պարտավորություններին, ինչն, ի վերջո, նպաստում է պետական բյուջեի լրացմանը: