Բնութագրություն և նշանակություն
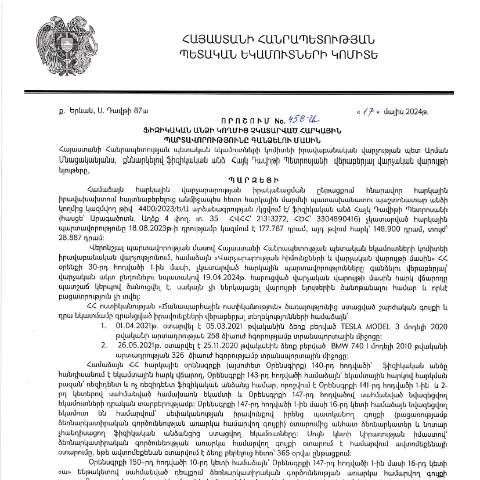
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 458-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր իրավական գործիք է, որը նախատեսում է հարկային պարտավորությունների կատարումը և դրանց գանձումը։ Այս որոշումը ձեռք է բերվում այն դեպքերում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, և հարկային մարմինը պետք է ձեռնարկի համապատասխան քայլեր պարտավորությունների կատարելու համար։
Նպատակ և գործառույթ
Այս որոշման նպատակն է կարգավորել այն գործընթացները, որոնք առնչվում են ֆիզիկական անձանց հարկային պարտավորությունների կատարելու անհրաժեշտությանը։ Որոշման հիման վրա առաջանում է իրավաբանական հիմք հարկային մարմնի՝ պարտավորությունների կատարումը պարտադրելու համար, ինչը կարևոր է պետության ֆինանսական կայունության համար։
Ո quién er la presentación de la solicitud?
Հայաստանի Հանրապետության յուրաքանչյուր ֆիզիկական անձ, որը ունի հարկային պարտավորություններ, կարող է դիմել այս որոշման կիրառմանը։ Սա կարող է լինել ինչպես անդիմահարկ վճարողներ, այնպես էլ այլ անձինք, որոնք գտնվում են հարկային պարտավորությունների տակ։ Հայտը ներկայացնելուց առաջ, կարևոր է, որպեսզի դիմողը լինեն տեղեկացված ընթացակարգի բոլոր մանրամասների մասին, ինչը հնարավորություն է տալիս խուսափել սխալներից և ուշացումներից:
Հրապարակման և հրապարակման ժամկետները
Այս որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07․06․2024թ․, իսկ դրա ընդունման օրն է 17.05.2024թ․։ Դա ենթադրում է, որ բոլոր դիմողներն ու շահագրգիռ կողմերը արդեն պետք է ունենան հասանելիություն որոշման ուղղություններով։
Անհրաժեշտ փաստաթղթերը և դրանց նախապատրաստումը
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է որոշակի փաստաթղթեր, որոնք պետք է ներկայացվեն համապատասխան մարմիններին։ Այս փաստաթղթերը կարող են տարբեր լինել կախված դիմողի իրավիճակից:
- Հարկային հաշվետվություններ: Դիմողը պետք է ներկայացնի վերջին 3 տարիների հարկային հաշվետվությունները, որոնք ապացուցում են պարտավորությունների իրականացմանը:
- Անձնագրային տվյալներ: Անձնագրային տվյալներով փաստաթղթերը, որոնք հաստատում են դիմողի անձը:
- Վճարումների ապացույցներ: Պարտավորությունների կատարման մասին վկայող վճարումների քաղվածքները:
Խնդրահարույց իրավիճակներ
Եթե դիմողը գտնվում է արտակարգ իրավիճակում, օրինակ՝ վատ առողջական վիճակում կամ այլ հանգամանքներում, որոնք խոչընդոտում են գործընթացի բնականոն ընթացքին, ապա անհրաժեշտ է ներկայացնել համապատասխան ապացույցներ՝ բժշկական կամ այլ փաստաթղթեր:
Ադմինիստրատիվ գործընթացի ընթացքը
Փաստաթղթերի ներկայացումից հետո, ՀՀ ՊԵԿ-ի համապատասխան բաժինը սկսում է գործընթացը, որը ենթադրում է հետևյալ քայլերը:
- Ներկայացված փաստաթղթերի ստուգում և համապատասխանության հաստատում:
- Դիմողի վերաբերյալ լրացուցիչ տեղեկությունների հավաքագրում:
- Պարտավորությունների կատարումը պարտադրելու մասին որոշման կայացում:
Ավելի մանրամասն տեղեկատվություն կարելի է ստանալ դիմելով ՀՀ ՊԵԿ իրավաբանական վարչության և համապատասխան բաժինների:
Հետագա քայլերը և դիմումները
Որոշման ընդունումից հետո, դիմողը կարող է ստանալ գրավոր ակտ՝ պարտավորությունների կատարման մասին, որի հիման վրա կարող է նաև դիմել առարկայական սնանկության գործընթացին:
Խնդրում ենք նկատի ունենալ, որ անհրաժեշտ է պահպանել բոլոր փաստաթղթերը և հաղորդագրությունները, որոնք ստացվում են այս գործընթացի ընթացքում:
Անկեղծման և դիմումների կարգը
Դիմումն ու դրան կից փաստաթղթերը պետք է ներկայացվեն առցանց կամ անձամբ ՀՀ ՊԵԿ համապատասխան բաժին։ Համակարգված դիմումներ ապահովում են արդյունավետությունը և թույլ են տալիս արագ լուծել հարցերը:
Դիմումի գրանցման համար, դիմողը կարող է օգտագործել անձնագրային տվյալները և էլեկտրոնային ստորագրությունը, ինչը մեծացնում է դիմումների արագությունն ու անվտանգությունը:
Մի քանի խոսք գրանցման մասին
ՀՀ ՊԵԿ-ում հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև գրանցման ընթացակարգեր, որոնք նպաստում են մարմինների միջև տեղեկատվական փոխանակմանը:
Պետք է նշել, որ դիմողների իրավունքները և պարտավորությունները Լիովին համապատասխանում են ՀՀ օրենսդրությանը, և յուրաքանչյուր անձ իրավունք ունի պաշտպանել իր շահերը՝ համաձայն համապատասխան իրավական ակտերի:
Համակարգային և իրավաբանական քայլեր
Ավարտելով պահանջվող փաստաթղթերը, դիմողները կարող են դիմել նաև վարչական դատարան՝ վիճարկելով հարկային մարմնի որոշումները:
Նմանատիպ իրավիճակներում, կարևոր է, որ դիմողը ունենա իրավաբանական խորհրդատվություն, ինչը կարող է թեթևացնել գործի ընթացքը:
Արդյունքում, 458-Ա որոշումը կարևոր գործիք է, որը պահանջում է մանրակրկիտ ուսումնասիրություն և ճիշտ գործողություններ դիմողների կողմից, որպեսզի ապահովվի հարկային պարտավորությունների կատարումը և պետության ֆինանսական կայունությունը:
Նորագույն հարկային պարտավորությունների վարումը և հարկվողներից պահանջվող փաստաթղթերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 458-Ա որոշման կայացումը կարևոր քայլ է հարկային համակարգի կատարելագործման և հարկային պարտավորությունների կատարումը վերահսկելու գործում: Այս որոշմամբ նախատեսված են հարկային պարտավորությունները չկատարելու հետևանքով առաջացած պարտքերի հեռացման գործընթացը, ինչպես նաև դրանց գանձման մեթոդները: Հարկային մարմինները պարտավոր են ապահովել, որ հարկ վճարողները ներկայացնեն պահանջվող բոլոր փաստաթղթերը, որոնք կարող են անհրաժեշտ լինել պարտավորությունների կարգավորման համար:
Նշված որոշման շրջանակներում հարկ վճարողները պետք է տրամադրեն հետևյալ փաստաթղթերը՝ եզրափակիչ հաշվետվությունները, եկամուտների և ծախսերի մասին տեղեկությունները, ինչպես նաև այլ փաստաթղթեր, որոնք կարող են վկայել հարկային պարտավորությունների իրականացման գործընթացը: Հարկային մարմինները կարող են պահանջել նաև պարզաբանող փաստաթղթեր, որոնք ապացուցում են, որ պարտավորությունները չեն կատարվել կամ կատարվել են ուշացած:
Հարկային պարտականությունների կարգավորման ընթացակարգը և հնարավոր ելքերը
Հարկային պարտավորությունները չկատարելու դեպքում հարկ վճարողները կարող են հանդիպել մի շարք դժվարությունների, որոնք կարող են հանգեցնել նշանակալի ֆինանսական պարտավորությունների: 458-Ա որոշման շրջանակում հարկ վճարողներն ունեն իրավունք՝ ներկայացնելու հարաբերական դժգոհություն կամ հայց, որը պահանջում է պաշտոնական վերանայում: Այդպիսով, հարկ վճարողները ունեն երեք հիմնական տարբերակ՝ պարտավորությունների կարգավորման համար:
- Պարտավորության սկսելիս կոնկրետ ժամկետ տրամադրելու խնդրանք: Հարկ վճարողը կարող է դիմել հարկային մարմնին՝ խնդրելով տրամադրել լրացուցիչ ժամանակ պարտավորությունների կատարումը ապահովելու համար:
- Ակտիվ համագործակցության գործընթաց: Հարկ վճարողները պետք է ակտիվորեն համագործակցեն հարկային մարմինների հետ, տրամադրելով անհրաժեշտ տեղեկություններ և փաստաթղթեր, որպեսզի իրենց պարտավորությունները հնարավորինս արագ կարգավորվեն:
- Պարտքերից հրաժարման մոդելներ: Որոշ դեպքերում հարկ վճարողները կարող են դիմել հարկային մարմիններին՝ առաջարկելով պարտականությունների մի մասից հրաժարում, հիմնավորելով իրենց դիրքը:
Հարկային պարտավորությունների թույլատրելի ժամկետները և իրավական հետեւանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված հարկային պարտավորությունների ժամկետները նվազագույնը 30 օր են, սակայն որոշ դեպքերում կարող են լինել նաև երկար ժամանակահատվածներ, կախված պարտավորության բնույթից: Հարկ վճարողները պետք է լինեն ուշադիր ժամկետների նկատմամբ, քանի որ յուրաքանչյուր ուշացում կարող է հանգեցնել ավելի խիստ իրավական հետևանքների:
Դուք պետք է հիշեք, որ պարտավորությունները չկատարելուց հետո կարող են սկսվել վարչական վարույթներ, որոնք կարող են հանգեցնել ավելի խիստ տուգանքների: Այնպես որ, հարկ վճարողները կոչված են անել հնարավորը, որպեսզի իրենց պարտավորությունները կատարեն ժամանակին, իսկ եթե դա հնարավոր չէ՝ դիմել համապատասխան մարմիններին՝ անհրաժեշտ ժամկետ կամ ֆինանսական օգնություն ստանալու համար: