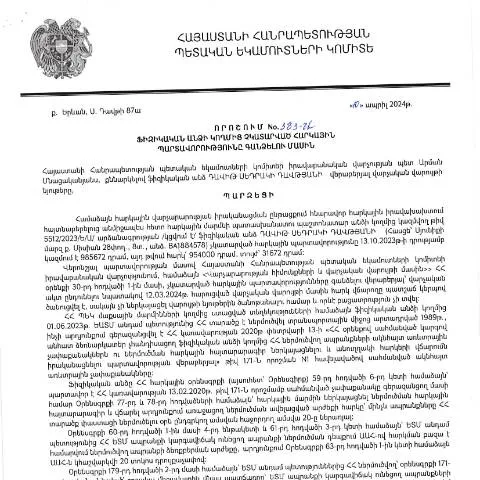
Ներդաշնակություն հարկային համակարգում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թ. ապրիլի 10-ին հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 383-Ա որոշումը ունի մի շարք կարևորություններ, որոնք պարտադիր պետք է ուսումնասիրեն նրանք, ովքեր կարող են ենթարկվել հարկային պարտավորությունների գանձման:
Հիմնական նպատակները
- Հարկային պարտավորությունների վերահսկողություն. Այս փաստաթուղթը նախատեսված է փոխհատուցելու ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները:
- Խթանելու վճարային համակարգի արդյունավետությունը. Հայաստանի Հանրապետության հարկային համակարգի կայունությունն ապահովելու նպատակով:
- Հարկային կարգապահության բարձրացում. Վճարումների իրականացման գործընթացում կստեղծվի մեծ ուշադրություն:
Ովքե՞ր են պարտավոր ներկայացնել փաստաթուղթը
Այս որոշման շրջանակներում հարկային պարտավորություններ ունեցող ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պարտավոր են ներկայացնել համապատասխան դիմումը:
Դիմողը կարող է լինել այն անձը, ով գրանցված է Հայաստանում՝ ունենալով ՀՀ ՀՎՀՀ (հարկային թվով) և պարտավորությունների չկատարման փաստաթուղթ:
Որպես օրինակ՝
Եթե անձը, օրինակ, չի կատարել իր եկամտային հարկային պարտավորությունները 2023 ֆինանսական տարվա ընթացքում, ապա նա կարող է դիմել նշված փաստաթղթով:
Փաստաթղթի կառուցվածքը
Այս փաստաթուղթը բաղկացած է մի շարք առանցքային բաժիններից, որոնք անհրաժեշտ են ճիշտ լրացնելու համար:
| Բաժին | Նկարագրություն | Խնդիրներ |
|---|---|---|
| Դիմումատուի տվյալներ | Անուն, ազգանուն, ՀՎՀՀ, անձնագիր | Սխալ մուտքագրումներ, անճշտություններ |
| Հարկային պարտավորությունների նկարագրություն | Պարտավորությունների տեսակներն ու չափերը | Մոռացվող պարտավորություններ |
| Վճարման կարգը | Հարկային պարտավորությունների վճարման ձևերը | Վճարման սխալներ |
Ընդունման ժամկետներ և ժամանակացույց
Փաստաթուղթը ներկայացնելու ժամկետները կարգավորվում են ՀՀ ՊԵԿ օրենքներով:
- Փաստաթղթի ընդունման ժամկետ: 2024 թվականի հունիսի 30-ը:
- Վճարման ժամկետ: Հարկային պարտավորությունների կատարումը պետք է իրականացվի մինչև 2024 թվականի օգոստոսի 15-ը:
- Դիմումների ուսումնասիրման ժամկետ: Դիմումները ուսումնասիրվում են 30 աշխատանքային օրվա ընթացքում:
Վճարման կարգը
Վճարումը պետք է կատարվի հետևյալ կարգով:
- Քննարկման ժամանակ ռիսկի գնահատում:
- Ընդունվող վճարների նշում:
- Վճարման իրականացման շրջանը:
Հարկային պարտավորությունները կարող են կատարվել տարբեր վճարման միջոցներով, այդ թվում՝ բանկային փոխանցման և էլեկտրոնային վճարների միջոցով:
Որպես լրացուցիչ փաստաթուղթ
Այս որոշմանը կարող են պահանջվել նաև այլ փաստաթղթեր՝ կախված տվյալ անձից:
- Ֆիզիկական անձի եկամտային հայտարարագիր:
- Տեղական իշխանություններից ստացված թույլտվություններ:
Ինչպես հետևել գործընթացին
Առաջին քայլերից մեկը՝ դիմելուց հետո, ստանալ գործընթացի վերաբերյալ տեղեկություններ:
Դիմողները կարող են դիմել ՀՀ ՊԵԿ պաշտոնական կայքին՝ ստանալով իրենց դիմումների կարգավիճակի վերաբերյալ տեղեկություններ:
Հնարավոր հետևանքները
Եթե դիմումը հաստատվի, ապա ֆիզիկական անձը պետք է կատարի իր պարտավորությունները:
Եթե չափանիշներն ու պայմանները չեն պահպանվում, ապա կարող են կիրառվել հետևյալ հետևանքները:
- Շտապ վճարում: Լրացուցման ժամկետից ուշացումից ելնելով:
- Օրենսդրական միջոցներ: Եվս մեկ անգամ հիշեցումներ:
Չկա կպտիը, որ հարկային պարտավորությունները կարող են շարունակվել, եթե դրանք չկատարվեն:
Արագ օգնություն և խորհրդատվություն
Հարկային համակարգում փոփոխություններն ու պայմանները հաճախ կարող են փոխվել:
Նախքան դիմելը, խորհուրդ է տրվում խորհրդակցել իրավաբանների կամ հարկային խորհրդատուների հետ:
ՀՀ ՊԵԿ շահերի պաշտպանության բաժինը կարող է նաև предоставить անհրաժեշտ տեղեկատվություն:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 383-Ա որոշումն, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ընդգրկում է մի շարք գործընթացներ և քայլեր, որոնք անհրաժեշտ են հարկաբյուջետային համակարգի արդյունավետ գործարկման համար: Կառավարությունն առավելագույնս ջանքեր է գործադրում՝ ապահովելու համար հարկային պարտավորությունների կատարումը, ինչը կարևոր է պետական բյուջեի կայունության համար:
Այս գործընթացում առաջին հերթին անհրաժեշտ է նկատի ունենալ, որ հարկային պարտավորություններն իրականանում են ֆիզիկական անձանց կողմից, ովքեր ունեն հարկային հաշվառման համարը (ՀՎՀՀ): Հարկային պարտավորությունների կատարումը ներառում է հարկային հայտարարությունների ներկայացումը, որոնք պետք է լրացվեն համապատասխան ժամանակահատվածներում, ինչպես նաև պետք է կատարվի հարկերի վճարումը, որն արտահայտվում է ՀՀ դրամով:
Յուրաքանչյուր ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները, կարող է ենթարկվել վարչական պատասխանատվության: Նման դեպքերում իրավաբանական վարչությունը իրավունք ունի սկսել հարկային պարտավորությունների գանձման գործընթաց: Այս գործընթացը կարող է ներառել հարկային պարտավորությունների դադարեցում, վարչական տուգանքների կիրառություն, ինչպես նաև հարկային պարտավորությունների գանձման պահանջ:
Ազգային և միջազգային իրավական շրջանակը
ՀՀ ՊԵԿ իրավաբանական վարչության գործունեությունը, այդ թվում՝ 383-Ա որոշման ընդունումը, հիմնվում է ինչպես ազգային, այնպես էլ միջազգային իրավական նորմերի վրա: ՀՀ հարկային օրենսդրությունը սահմանում է հարկերի հավաքման և հարկային պարտավորությունների կատարումը կարգավորող հիմնական սկզբունքները, որոնք համապատասխանվում են միջազգային ստանդարտներին:
Ինչպես հայտնի է, ՀՀ-ն մեկ քայլ առաջ է անում՝ միջազգային ապահովությունների հասնելու ճանապարհին, ուստի հարկային պարտավորությունների գանձման գործընթացը շատ կարևոր է ինչպես ներքին, այնպես էլ միջազգային ասպարեզում: Արդյունքում, այն կարող է նաև ներառել միջազգային համագործակցություն արտասահմանյան կազմակերպությունների հետ՝ նպատակ ունենալով կարգավորել միջազգային ունակությունները:
ՀՀ ՊԵԿ-ն միաժամանակ հետևում է միջազգային փորձին, որի հիման վրա ձևավորվում են նոր մոտեցումներ ու լուծումներ, որոնք նպաստում են հարկային պարտավորությունների ավելի արդյունավետ և արդարացի կարգավորմանը: Այս համատեքստում, կարևոր է հաշվի առնել նաև միջազգային կազմակերպությունների առաջարկությունները, որոնք ուղղված են հարկային համակարգի բարեփոխմանը:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է ունենալ շատ տարբեր հետևանքներ: Առաջին հերթին, այդպիսի պարտավորությունների չկատարումն ազդում է պետական բյուջեի վրա, ինչի արդյունքում պետությունը կարող է չկարողանալ ապահովել հանրային ծառայությունների մատուցումը:
Այդպես, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տուգանքների, ինչպես նաև հարկային պարտավորությունների գանձման պահանջների ներկայացմանը: Նման դեպքերում, անհրաժեշտ է, որ ֆիզիկական անձը արագ արձագանքի և կատարի իր պարտավորությունները՝ խուսափելով ավելի խոշոր ֆինանսական կորուստներից:
Ինչպես նշվել է 383-Ա որոշման մեջ, գործողությունները, որոնք իրականացվում են հարկային պարտավորությունների գանձման ընթացքում, պետք է համապատասխանեն ՀՀ օրենսդրությանը և թույլ տան, որպեսզի իրավաբանական վարչությունը արդյունավետորեն կատարի իր գործառույթները: