Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
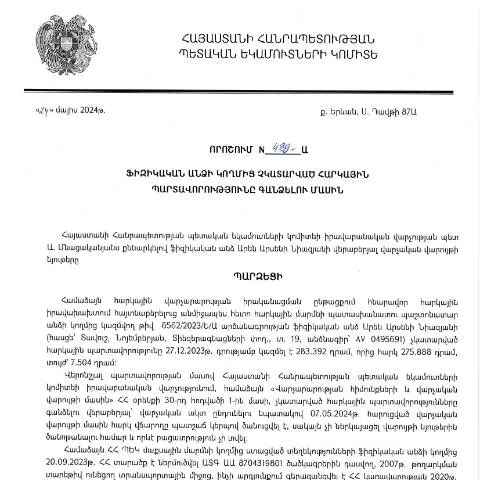
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 489-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը ակնհայտորեն կարևոր դեր ունի հարկային համակարգում: Այս պաշտոնական փաստաթուղթը թույլ է տալիս հարկային մարմիններին հարկային պարտավորությունները, որոնք չեն կատարվել, վերականգնելու և գանձելու գործընթացը:
Երակամության և կիրառության շրջանակը
Այն օգտվում է այն քաղաքացիներից, ովքեր չեն կատարում իրենց հարկային պարտավորությունները: Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 06․06․2024թ․, նախատեսում է հարկային պարտավորությունների գանձման իրավական հիմքերը և ընթացակարգը:
Հետադարձ հայացք՝ կարգավորման պատմություն
Որպեսզի հասկանալ 489-Ա որոշման նշանակությունն ու կիրառությունը, կարևոր է հետևել դրա կազմավորման պատմությանը:
- 2018թ․՝ ՀՀ կառավարությունը սկսում է հարկային համակարգի բարեփոխումները, որոնք նպատակ են հետապնդում հարկային պարտավորությունների կատարման մակարդակի բարձրացմանը:
- 2020թ․՝ ընդունվում է ՀՀ վարչական ընթացակարգերի օրենսգիրքը, որը սահմանում է հարկային պարտավորությունների գանձման գործընթացը:
- 2024թ․՝ ընդունվում է 489-Ա որոշումը՝ նոր կարգավորումներով:
Փաստաթղթի բաղադրություն և լրացման օրինակներ
Փաստաթուղթը բաղկացած է մի քանի կարևոր բաժիններից, որոնք յուրաքանչյուրն ունի իր հատուկ նշանակությունը:
| Բաժին | Նկարագրություն | Լրացման խորհուրդներ |
|---|---|---|
| Հարկային պարտավորության նկարագրություն | Այս բաժնում պետք է նշել պարտավորության տեսակը և գումարը: | Պահանջվում է ճշգրիտ տվյալներ, որպեսզի կարողանան արդյունավետորեն մշակել: |
| Անձնական տվյալներ | Պետք է նշել ձեր անունը, ազգանունը, հասցեն և այն տեղեկատվությունը, որը համապատասխանում է անձնագրին: | Ուշադիր լինել անձնագրի տվյալներին՝ համապատասխանություն ունի թե փաստաթղթերին: |
| Հաշվետվություն | Այս բաժնում նշվում է, թե ե՞րբ և որտեղ է կատարվել հարկային պարտավորությունը: | Պետք է նշել բոլոր համապատասխան փաստաթղթերը, որոնք վկայում են համարձակությունը: |
Դեպոզիտի տարբերակները և դրանց առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը կարելի է իրականացնել մի քանի տարբերակներով:
- Էլեկտրոնային համակարգ: Տեղադրեք ձեր փաստաթղթերը առցանց՝ օգտագործելով ձեր ID քարտը կամ էլեկտրոնային ստորագրությունը:
- Թղթային ձևը: Նվիրեք ձևաթուղթը հարկային մարմինների գրասենյակներում, որտեղ կարող եք ստանալ նաև օգնություն:
- Հիմնական էջում: Հնարավորություն կա կատարել հարկային պարտավորությունները նաև պետական ծառայությունների կենտրոններում:
Ի՞նչ անել, եթե դիմումը մերժվի
Դիմելիս կարող են առաջանալ որոշակի խնդիրներ, ինչպիսիք են մերժումը, փաստաթղթերում սխալներ կամ պակասորդներ:
- Սխալները պայքարելու համար պետք է տեղեկություն ստանալ պատասխանատու մարմնից:
- Հարկային մարմինները պարտավոր են տրամադրել բացատրություն մերժման պատճառների մասին:
- Եթե ձեզ անհրաժեշտ է եվս մեկ հնարավորություն, կարող եք դիմել վերապատրաստում:
Քրոնոլոգիական ընթացակարգ` գործընթացի սկզբից մինչև վերջ
Այս որոշման հիման վրա հարկային պարտավորությունների կատարումը պետք է իրականացվի հետևյալ քայլերով:
- Դիմումի ներկայացում: լրացրեք և ներկայացրեք պահանջվող փաստաթղթերը:
- Ավելի մանրամասն ուսումնասիրություն: Հարկային մարմինը ստուգում է ներկայացված փաստաթղթերը:
- Վճարումների իրականացում: Դիմումը հետադարձ կապ է ստանում, և կարգի համաձայն, կարող են անհրաժեշտ վճարումներ կատարվել:
- Վերածնում: Հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են վերականգնվել:
Հատուկ դեպքեր և առանձնահատուկ կարգավորումներ
Որոշ դեպքերում, երբ քաղաքացիները գտնվում են հատուկ իրավիճակներում, կարող են կիրառվել տարբեր կանոններ:
- Երիտասարդների համար: Այն անձինք, ովքեր 18 տարեկանից ցածր են, պետք է ներկայացնեն փաստաթղթեր ծնողներից:
- Եվրոպական քաղաքացիներ: Առավելագույնը պետք է ներկայացնեն իրենց իրավասությունները և հաստատող փաստաթղթերը:
- Հատուկ իրավիճակներ: Եթե ունեք առանձնահատուկ ծանրության պայմաններ, կարող եք դիմել հարկային զեղչերի համար:
Անցանկալի իրավիճակներ և դրանց խուսափելու միջոցներ
Դիմումի գործընթացում կարող են առաջանալ տարբեր դժվարություններ, որոնք ավելի հեշտ է կանխարգելել:
- Նկատումները և վերապատրաստումները: Պետք է ուշադիր հետևել հարկային պարտավորություններին, որպեսզի չհայտնվեք պարտքի մեջ:
- Անձնական տվյալների ճշգրտում: Յուրաքանչյուր փոփոխություն պետք է ըստ իրավական կարգավորումների:
- Հարկային թաքցում: Եթե գիտակցաբար թաքցնում եք հարկային պարտավորությունները, դա կարող է հանգեցնել իրավական հետևանքների:
Արդյունավետ հարկային պարտավորությունների գանձման մեթոդները
ՀՀ ՊԵԿ իրավաբանական վարչության 489-Ա որոշումը, որն ընդունվել է 24.05.2024 թվականին, հստակեցնում է այն մեթոդները, որոնք կիրառվում են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացի ընթացքում։ Այս որոշումը նպատակ ունի բարելավել հարկային մշակույթի ձևավորման գործընթացը և խթանել քաղաքացիների գիտակցումը հարկային պարտավորությունների նկատմամբ:
Միջոցառումների շրջանակներում նախատեսվում է հետևյալ քայլերը՝
- Հարկային պարտավորությունների չկատարման պատճառների ուսումնասիրություն՝ քաղաքացիների կողմից ավանդական հարկային գիտակցության բացակայություն, սխալ տեղեկություններ և այլն:
- Գանձման գործընթացի ավտոմատացում՝ օգտագործելով էլեկտրոնային տնտեսության հնարավորություները և ապահովելով քաղաքացիներին լիարժեք տեղեկատվություն:
- Հարկային պարտավորությունների կատարումը խթանող նախաձեռնություններ՝ հարկային արտոնությունների և նվազեցված տոկոսադրույքների տրամադրում:
Այս առողջ քաղաքականությունը կխթանի հարկային իրազեկվածությունը, ինչպես նաև թույլ կտա նվազեցնել պարտավորությունների ժամանակին չկատարման դեպքերը:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը սահմանված է ՀՀ հարկային օրենսդրության մեջ, որը ներառում է մի շարք օրենքներ, կանոնակարգեր և պայմանագրեր։ ՀՀ ՊԵԿ իրավաբանական վարչության 489-Ա որոշումը խորհրդանշում է օրենքի միացմանը, որը հնարավորություն է տալիս հարկային մարմիններին ակտիվորեն զբաղվել գանձման գործընթացով:
Այս որոշման հիմքում ընկած են հետևյալ իրավական հիմքերը՝
- ՀՀ հարկային օրենսգիրքը, որը սահմանում է հարկերի տեսակներն ու չափերը, ինչպես նաև դրանց վճարման կարգը:
- ՀՀ վարչական գործընթացների օրենսդրությունը, որը պահանջում է հարկ վճարողից լիարժեք և բացատրական տեղեկություններ:
- Հարկային մարմինների գործունեության կարգը և իրավասությունները՝ ներառյալ հարկային պարտավորությունների գանձման իրավունքը:
Այս իրավական հիմքերը ապահովում են տրամաբանական և արդար գործընթաց, որով հարկային մարմինները կարող են արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը:
Պետական և մասնավոր հատվածների համագործակցությունը հարկային պարտավորությունների գանձման գործում
Հարկային պարտավորությունների արդյունավետ գանձումն արդեն վաղուց բավականին կարևոր խնդիր է, որը չի կարող լուծվել միայն պետական մարմինների ջանքերով։ 489-Ա որոշումը նաև ընդգծում է պետական և մասնավոր հատվածների համագործակցության կարևորությունը, որն ուղղակիորեն ազդում է հարկային պարտավորությունների նվազեցման վրա:
Դրա շրջանակներում առաջարկվում են հետևյալ համագործակցությունները՝
- Մասնավոր հատվածի ներկայացուցիչների ներգրավում հարկային կրթական ծրագրերում՝ նպատակ ունենալով բարձրացնել հանրության տեղեկացվածությունը հարկային մշակույթի վերաբերյալ:
- Տեղական ինքնակառավարման մարմինների համագործակցությունը՝ համայնքային մակարդակում հարկերի գանձման ծրագրերի մշակման նպատակով:
- Թվայնացված մատչելի ծառայությունների ստեղծում, որոնք կօգնեն քաղաքացիներին հասնել իրենց պարտավորությունների կատարմանը:
Այս համագործակցությունները հնարավորություն կտան բարձրացնել քաղաքացիների մասնակցությունը և գիտակցությունը, ինչպես նաև թույլ կտան բարելավել հարկային միջավայրը: