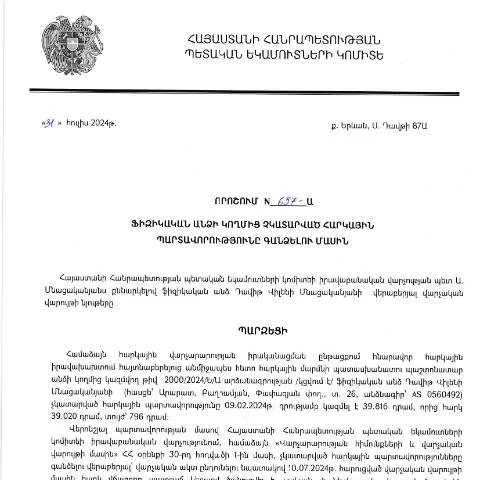
Դրական հանգամանքների ազդեցությունը Ֆիզիկական անձի հարկային պարտավորությունների գանձման վերաբերյալ որոշման վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.07.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 657-Ա որոշումը կարևոր մի փաստաթուղթ է, որը կարող է ազդել բազմաթիվ քաղաքացիական անձանց հարկային պարտավորությունների կատարածության վրա: Այս որոշումը հանգեցնում է տարբեր իրավիճակների, որոնք կարող են տեղի ունենալ մի անձի կողմից հարկային պարտավորությունների չկատարման դեպքում:
Սահմանները և կիրառման շրջանակը
Այս որոշումը նախատեսում է հատկապես այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Դրա կիրառման շրջանակը ներառում է հետևյալները:
- Բնակիչներ, ովքեր ունեն մշտական բնակության գրանցում Հայաստանում;
- Անձիներ, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կատարել դրանք՝ ծանուցումներին չպատասխանելով;
- Անձիներ, որոնց վերաբերյալ գոյություն ունեն հարկային զեկույցների բացակայության դեպքեր:
Այս որոշման առանձնահատկությունները և այն, ինչից այն տարբերվում է
Կարևոր է ընդգծել, որ այս որոշումը տարբերվում է այլ ընթացակարգերից, ինչպիսիք են հարկային հայտարարագրերի լրացումը կամ հարկային քննարկման գործընթացները:
- Գանձում: Այս որոշումը ուղղակիորեն վերաբերում է չկատարված հարկային պարտավորություններին, ինչը համեմատելի չէ, օրինակ, հարկային հայտարարագրերի լրացման հետ, որտեղ առավելապես քննարկվում է տվյալ անձի հարկային բեռը:
- Հայտարարություն: Ենթադրում է, որ որոշումն ուժի մեջ է մտնում միայն այն դեպքում, եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները:
Դրական արձագանքների սպասումները և պարտավորությունները
Ֆիզիկական անձինք, ովքեր ենթարկվում են այս որոշմանը, պետք է առաջնորդվեն որոշակի իրավական դրույթներով:
- Այս որոշումը կարող է հանգեցնել պետական կողմից հարկային պարտավորությունների գանձման:
- Անձը, ում վրա տարածվում է այս որոշումը, անձամբ պետք է ներկայացնի անձնագրային տվյալները և հարկային հաշվետվությունները:
- Եթե անհրաժեշտ լինի, ֆիզիկական անձը կարող է դիմել ՀՀ ՊԵԿ, որպեսզի ստանա լրացուցիչ տեղեկություններ:
Դեպքեր, երբ անհնար է կատարել հայտը
Կան որոշ դեպքեր, երբ ֆիզիկական անձինք չեն կարող դիմել այս որոշման շրջանակում:
- Եթե անձն ունի հարկային պարտավորություններ, բայց դրանք արդեն կատարվել են, ապա նա չի կարող դիմել գանձման գործընթացին:
- Եթե անձը ունի հարկային վեճերը, որոնք գտնվում են դատարանում, այս որոշումը չի կարող կիրառվել՝ սպասելով դատարանի որոշմանը:
Փաստաթուղթը ներկայացնելու եղանակները
Անկախ նրանից, թե ֆիզիկական անձն ինչպիսի իրավիճակում է, փաստաթղթերի ներկայացման եղանակները տարբեր են:
| Հաշվողական եղանակ | Նկարագրությունը |
|---|---|
| Էլեկտրոնային ներկայացում | Ենթադրում է ՀՀ ՊԵԿ կայքում ներկայացնել բոլոր պահանջվող փաստաթղթերը: |
| Թղթե ձևաչափ | Մուտքագրել փաստաթղթերը ՀՀ ՊԵԿ տեղամասում՝ ներկայացնելով անհրաժեշտ թվով օրինակներ: |
Հնարավոր խնդիրները և լուծումները
Շատ դեպքերում կարող են առաջանալ խնդիրներ, որոնք կարող են ազդել գործընթացի վրա:
- Փաստաթղթերի բացակայություն: Եթե անհրաժեշտ փաստաթղթեր բացակայում են, ֆիզիկական անձը պետք է ներկայանա լրացուցիչ տեղեկատվություն:
- Մերժման դեպքեր: Եթե հանձնած հայտը մերժվում է, հարկավոր է դիմել ՀՀ ՊԵԿ՝ պարզաբանելու պատճառներն ու նպատակահարմար քայլեր ձեռնարկելու համար:
Վերջնական քայլեր՝ որոշման արդյունքների գնահատման համար
Այս որոշումը, անկախ նրանից, թե ինչ իրավիճակ է առաջացնում, ավարտվում է ֆիզիկական անձի պարտավորությունների կատարմամբ:
- Մշտադիտարկում՝ հարկային պարտավորությունների կատարման համար:
- Արդյունքների գնահատում՝ փորձը որպես հիմք:
- Հնարավոր վեճերի լուծում՝ իրավական աջակցություն ստանալ:
Նախադրյալներ և դատարանային գործընթացներ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 657-Ա որոշման նախադրյալները ընդգրկում են մի շարք կարևոր փաստեր, որոնք կարող են ունենալ ազդեցություն ֆինանսական պարտավորությունների կատարման ընթացքի վրա: Հարկային պարտավորությունների չկատարման դեպքում ՀՀ ՊԵԿ իրավաբանական վարչությունը կարող է նախաձեռնել հարկային պարտավորությունների գանձման գործընթաց, որը ներառում է տարբեր ընթացակարգեր, սկզբունքներ և օրենսդրական պահանջներ:
Դրանից զատ, հարկային պարտավորությունների չկատարման դեպքում ֆիզիկական անձը կարող է դիմել դատարան՝ վիճարկելու ՀՀ ՊԵԿ որոշման իրավաչափությունը: Այս գործընթացում կարևոր է ապահովել բոլոր անհրաժեշտ փաստադիմումները և ապացույցները, որոնք կօգնեն ապացուցել պարտավորությունների կատարման փաստը կամ դրանց չկատարման պատճառները: Դատարանային գործընթացի ընթացքում ավելորդ ուշացումներից խուսափելու համար անհրաժեշտ է հետևել ժամկետներին և ճիշտ ձևակերպել բոլոր փաստաթղթերը:
ՀՀ ՊԵԿ-ի վճռաբեկ մարմնի որոշումների ազդեցությունը
ՀՀ ՊԵԿ-ի կողմից ընդունված որոշումների նկատմամբ կարող են պահանջվել վճռաբեկ մարմնի ստուգումներ, որը կարող է ազդել արդեն կայացված որոշումների վրա: 657-Ա որոշման պայմաններում, եթե հարկային պարտավորությունների գանձումը ենթակա է դատական ակտի, ապա վճռաբեկ մարմնի կողմից կայացված որոշումները կարող են բերել նոր զարգացումների, որոնք կնպաստեն կամ հակառակ ուղղությամբ կգնան:
Սակայն, հարկային վճռաբեկ մարմնի որոշումները կարող են նաև կարգավորել ապագայում նմանատիպ հարցեր՝ արտահայտելով կարծիքներ կամ առաջարկություններ, որոնք ուղղված են ՀՀ հարկային օրենսդրության կատարելագործմանը: Այդ պատճառով կարևոր է հետևել և արձանագրել վճռաբեկ մարմնի քննարկումները, որոնք կարող են ներկայացնել ապագայում նմանատիպ իրավիճակներում ազդեցություն ունեցող կարգավորումներ:
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
Հարկային պարտավորությունների կատարման գործընթացը, հատկապես այն ժամանակ, երբ խոսքը վերաբերում է 657-Ա որոշման առարկային, ենթադրում է մի շարք պատասխանատվությունների: Ֆիզիկական անձը, ով չի կատարել իր հարկային պարտավորությունները, կարող է ենթարկվել տույժերի, վարչական պատասխանատվության, ինչպես նաև ֆինանսական բազմակի պարտավորությունների:
Այս ամենը ֆիզիկական անձի իրավական կարգավիճակի վրա կարող է ունենալ ոչ միայն ֆինանսական, այլ նաև սոցիալական ազդեցություն: Չնայած որ հարկային պարտավորությունների չկատարման դեպքում հնարավոր է դիմել դատարան կամ վճռաբեկ մարմին, հարկավոր է հիշել, որ այդ գործընթացները կարող են պահանջել ժամանակ, ռեսուրսներ և հոգեբանական ճնշում: Հետևաբար, հավանական է, որ կատարված պարտավորությունները պետք է զերծ մնալ, որպեսզի այնպիսի իրավիճակներ չառաջանան, որոնք կարող են բերել անխուսափելի հետևանքների: