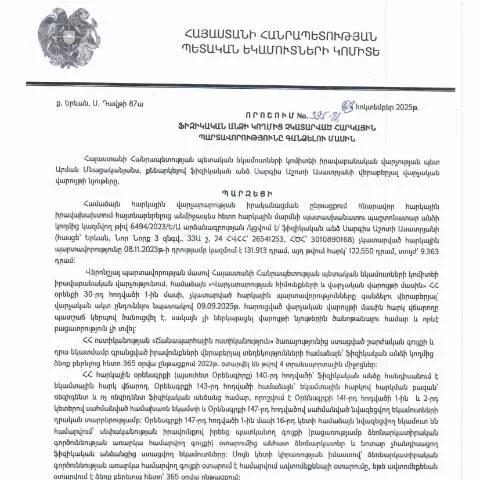
Կառավարության որոշման նշանակությունը հարկային պարտավորությունների գանձման գործում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 03.10.2025-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 395-Ա որոշում հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների եկամուտների գանձում՝ ֆիզիկական անձանց կողմից, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշումը հիմնված է ազգային օրենսդրության և միջազգային ֆինանսական պահանջների վրա, որոնք ուղղված են հարկային համակարգի արդյունավետությանը:
Պատվիրատուի ինքնության հաստատում և համապատասխանությունը
Այս փաստաթղթի առկայությունը կարևոր հետևանքներ ունի հատկապես այն ֆիզիկական անձանց համար, ովքեր գտնվում են առանձին հարկային իրավիճակներում: Որպես օրինակ, ֆիզիկական անձի վերաբերվող որոշակի տեղեկություններ, ինչպիսիք են ՀՎՀՀ (Հայաստանի Հանրապետության հաշվառման համարը) և ՀԾՀ (Հարկային ներմուծման համարը), պահանջվում են որոշման ֆոնին:
- ՀՎՀՀ: 26541253
- ՀԾՀ: 3010890168
Հարկային պարտավորությունների հավաքագրման նպատակները
Այն սերտորեն կապված է հարկային պարտավորությունների կատարման վերահսկման և հարկային համակարգի արդյունավետ կառավարման հետ:
- Հարկային պարտավորությունների թափանցիկության ապահովում:
- Հարկային եկամուտների ավելացում:
- Հնարավոր հանցագործությունների կանխարգելում:
Ինչպես լրացնել որոշումը
Հարկային պարտավորությունների գանձման վերաբերյալ որոշման լրացման գործընթացը պետք է իրականացվի հետևյալ քայլերով:
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել համապատասխան բանաձևերը, ներառյալ հարկային պարտավորությունների մատյանները:
- Շնորհել համապատասխան թվային ստորագրություն:
Խնդրում ենք ուշադրություն դարձնել, որ բոլոր տեղեկությունները պետք է լինեն ճշգրիտ ու լրիվ:
Որոնման, հաստատման և հանձնման գործընթացը
Որոշման հայթայթման գործընթացը կարող է տևել մի քանի շաբաթ, և անհրաժեշտ է հետևել բոլոր ընթացակարգերին:
| Քայլ | Տվյալներ |
|---|---|
| Ներկայացումը | Այս որոշումը պետք է ներկայացվի հարկային մարմինին: |
| Հաստատումը | Հարկային մարմինը կհաստատի կամ կտրամադրի լրացուցիչ տեղեկություններ: |
| Գանձման գործընթացը | Նախատեսված ժամկետներում պետք է կատարվեն հարկային պարտավորությունները: |
Հնարավոր խնդիրների լուծումը
Եթե հայտնվում են խնդիրներ կամ անհայտություններ որոշման հետ, կարևոր է դիմել հարկային մարմնի համապատասխան բաժիններին:
- Հարկային պարտավորությունների հետ կապված փաստաթղթերի վերանայում:
- Տեղեկատվության գոյություն ունեցող վեճերի լուծում:
- Արդարացի հսկողության կազմակերպում:
Վերջին քայլերն ու պարտավորությունները
Հարկային պարտավորությունների գանձման ավարտից հետո, հարկային մարմինը պատասխանատու է հետևելու դինամիկ ազդեցություններին:
- Որակավորված հաշվետվությունների ներկայացում:
- Հարկային պարտավորությունների կատարումն ու մոնիթորինգը:
Հավելյալ տեղեկություններ համապարփակ գործընթացից
Այս որոշման շրջանակներում կարևորվում է նաև$key-երի հասանելիությունը, ինչպիսիք են հարկային պարտավորությունների ընկերությունները:
Նյութը կարող է ներառել նաև այցելուների կողմից կատարած հարցումներ ու կապերը, որոնք կարող են օգտակար լինել:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 395-Ա որոշումը ենթադրում է մի քանի կարևոր փուլեր, որոնք պետք է իրականացվեն հարկատուների կողմից: Նախ, հարկային պարտավորությունների գոյությունը պետք է հաստատվի համապատասխան ապացույցներով, ինչը կարող է ներառել հարկային հայտարարությունները, ֆինանսական հաշվետվությունները և այլ փաստաթղթեր:
Պետք է նշել, որ այս գործընթացը նախատեսում է նաև պարտադիր տեղեկացման փուլ, որտեղ հարկատուին կտեղեկացվի նրա պարտավորությունների մասին: Այս տեղեկացումը պետք է իրականացվի գրավոր ձևով, և հարկատուն պետք է ունենա իրավունքը պատասխանելու այս տեղեկությանը, ինչպես նաև ներկայացնելու իր կարծիքը կամ հակադարձումը:
Դրանից հետո, եթե հարկատուն չի կատարում իր պարտավորությունները, կարող են կիրառվել հարկային օրենսդրությամբ նախատեսված միջոցները, որոնք ներառում են և' վարչական հրամաններ, և' դատարանի որոշումներ՝ պարտավորությունների կատարումն ապահովելու համար:
Դիմումների համակարգման և բողոքարկման գործընթացը
Քաղաքացիների համար, ովքեր ցանկանում են բողոքարկել 395-Ա որոշման մեջ նախատեսված գործողությունները կամ պարզել իրենց իրավական կարգավիճակը, առաջարկվում է դիմել անմիջապես ՀՀ ՊԵԿ իրավաբանական վարչություն: Դիմումը կարող է ներկայացվել ինչպես առկա, այնպես էլ էլեկտրոնային ձևով՝ օգտագործելով նախատեսված ֆորման և նշելով բոլոր անհրաժեշտ տվյալները:
Պետք է հիշել, որ բողոքարկման գործընթացը ենթադրում է նաև որոշակի ժամկետներ, որոնց ընթացքում հարկատուն պարտավոր է ներկայացնել իր փաստարկները: Ընդհանրապես, բողոքարկման դիմումները պետք է ներկայացվեն ոչ ուշ, քան 30 օր ժամկետում որոշման կայացումից հետո:
Հարկավոր է նաև նշել, որ բողոքարկման գործընթացի ընթացքում կարել է դիմել իրավաբանի կամ խորհրդատուի օգնությանը, ով կարող է աջակցել իրավական հարցերում և ներկայացնել դիմումը առավել արդյունավետ կերպով:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
Հարկային պարտավորությունների կատարումը Հայաստանի Հանրապետությունում հանդիսանում է պարտադիր, և այն պարտադիր չէ միայն այն քաղաքացիների համար, ովքեր ունեն մշտական եկամուտ: Ակտիվ գործունեություն ծավալող որևիցե ֆիզիկական անձ պետք է գիտակցի, որ հարկերի վճարումը ունի կարևոր նշանակություն երկրի տնտեսության համար:
Եթե հարկատուն չի կատարում իր պարտավորությունները մեջտեղ է գալիս ծանր հետևանքներ, որոնք կարող են ներառել ոչ միայն վարչական պատասխանատվություն, այլ նաև ֆինանսական տուգանքներ և հաշվի հարկային մարմնի կողմից վերցվող միջոցներ: Հետագայում, հարկ պարտավորությունների չկատարումը կարող է նաև բերել քրեական պատասխանատվության:
Հարկային պարտավորությունների կատարումն ապահովելու համար հարկատուները կարող են օգտվել տարբեր ծրագրերից, որոնք նախատեսվում են պետական մակարդակով: Օրինակ, կան միջոցներ, որոնք ուղղված են հարկային իրազեկման բարձրացմանը, ինչպես նաև ֆինանսական կրթության և խորհրդատվության տրամադրմանը: