Որպեսզի հարկային պարտավորությունները կատարվեն, ինչ քայլեր պետք է ձեռնարկվեն
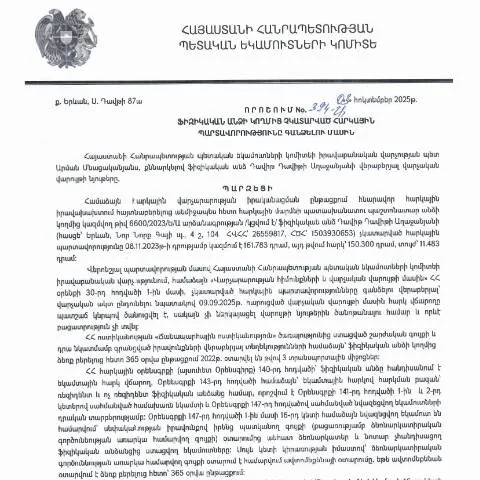
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որն ինչ-որ առումով վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին, պահանջում է հատուկ ուշադրություն և քայլեր:
Ավելի քան 2025 թվականից սկսած, հարկային պարտավորությունները պետք է կատարվեն սույն տարվա առանձին ժամկետներին համապատասխան: Ֆիզիկական անձինք պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ, քանի որ չկատարելը կարող է բերել բացասական հետևանքների, այդ թվում՝ տուգանքների կամ հարկային պարտքերի ստեղծմանը:
Այս որոշման կատարման համար կարևոր քայլերից է հարկային մարմինների հետ կապի պահպանումը: Ֆիզիկական անձինք պետք է հետևեն իրենց հարկային հաշվետվությունների ներկայացման ժամկետներին և ապահովեն, որ իրենց բոլոր տեղեկությունները հաճախ թարմացվեն: Շատ կարևոր է նաև ստանալ մասնագիտական խորհրդատվություն հարկային հարցերի շուրջ, որպեսզի հնարավորինս նվազագույնի հասցվի չկատարած պարտավորությունների ռիսկը:
Հարկային պարտավորությունների կատարումն ու միջոցները
Հարկային պարտավորությունների կատարումը կազմում է կարևոր բաղադրիչ պետական բյուջեի համալրման գործում: ՀՀ օրենքների համաձայն, յուրաքանչյուր ֆիզիկական անձ պարտավոր է նորաձև կատարել իր հարկային պարտավորությունները, այդ թվում՝ եկամտային հարկ, սոցիալական ապահովության վճարներ և առաջնային հարկեր:
Որպեսզի հարկային պարտավորությունները կատարվեն, ֆիզիկական անձինք պետք է հետևեն մի քանի հիմնական քայլերի:
- Հարկային հաշվետվությունների ներկայացում. Պետական հարկային մարմիններին պետք է ներկայացնել անհրաժեշտ հաշվետվությունները՝ ըստ սահմանված ժամկետների:
- Հարկերի վճարում. Վճարումները պետք է կատարվեն ժամանակին՝ խուսափելու համար ավելորդ տուգանքներից:
- Հաշվետվությունների հաջորդականությունը. Վճարումները պետք է տրամադրվեն ըստ իրենց հերթականության՝ նախընտրելով առավելագույն հաշվետվությունների ներկայացումը:
Հարկային համակարգի արդյունավետությունը մեծ մասամբ կախված է ֆիզիկական անձանց կողմից իրենց պարտավորությունների կատարումից:
Հարկային պարտավորությունների գանձումը և իրավունքները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում հարկային մարմինները ունեն հատուկ իրավունքներ, որոնք թույլ են տալիս իրականացնել հարկային պարտականությունների գանձումը:
Հարկային մարմինները կարող են կիրառել տարբեր մեթոդներ՝ պարտավորությունների գանձման համար, այդ թվում՝ կանխիկ գանձում, բանկային փոխանցումների միջոցով, ինչպես նաև հարկային պարտականությունների արտոնության հարցեր:
Հարկ վճարողները ունեն իրավունք՝ դիմել հարկային մարմիններին՝ հայտարարելու իրենց դիրքորոշումը կամ բողոքարկելու առկա որոշումները: Հարկային մարմինները պարտավոր են հիմնավորել կայացված որոշումները և ապահովել, որ յուրաքանչյուր ֆիզիկական անձ ստանա իր իրավունքների մասին լրիվ տեղեկատվություն:
Եթե հարկ վճարողը գտնում է, որ իր իրավունքները խախտվել են, ապա նա կարող է դիմել դատական մարմին՝ պահանջելով իր իրավունքների պաշտպանության համար: