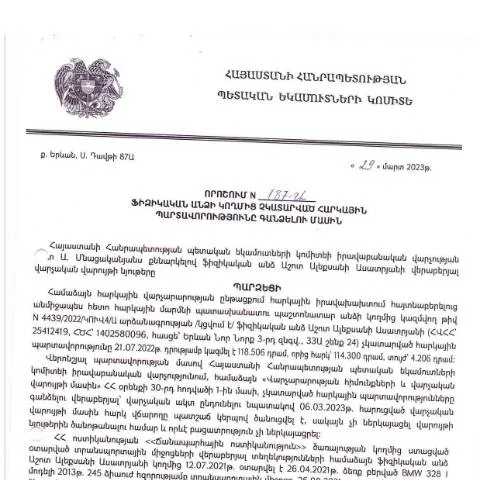
Իրազեկում ՀՀ ՊԵԿ իրավաբանական վարչության «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման կարևորության մասին
Այս փաստաթուղթը, որը ներկայացված է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, պարունակում է այնպիսի կարգավորումներ, որոնք ուղղված են ֆիզիկական անձանց հարկային պարտավորությունների կատարումը վերահսկելու և ապահովելու նպատակով։ Ակնկալվող ուղղություններն ու սահմաններն ընդգրկում են այն դեպքերը, երբ անձը չի կատարել իր հարկային պարտավորությունները, և այդ պայմաններում համապատասխան մարմնի կողմից իրականացվող գործողությունները։
Ովքե՞ր են նախատեսված այս որոշման շահառուները
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ
- Հարկային մարմիններ, որոնք պարտավոր են հետևել այդ պարտավորությունների կատարմանը
- Իրավաբաններ և հարկային խորհրդատուներ, ովքեր օգնում են անձանց հասկանալու կարգավորումները
Իրավական հիմքը և պատմական ակունքները
Այս որոշումն ընդունվել է 2023 թվականի մարտի 29-ին, և այն հիմնված է ՀՀ հարկային օրենսդրության վրա, որը մշակված է վարչական գործընթացների օրենսգրքով (HO-139-N, փոփոխություններ 2025 թվականին)։ Անցած տարիների ընթացքում հարկային համակարգում տեղի ունեցած փոփոխությունները, ինչպես նաև միջազգային փորձը, նպաստել են այս կարգավորումների ձևավորմանը, որոնք ուղղված են հարկային դաշտի բարելավմանը։
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ-ի կողմից այս գործընթացի կազմակերպումն իրականացվում է հետևյալ կերպ՝ ամփոփելով տվյալ անձի հարկային պատմությունը, որը ներառում է պարտավորությունների կատարումը, դրանց չկատարումը և ֆինանսական հետևանքները։ Այդ նպատակով նշված են օրենսդրական հիմքերը, որոնք հնարավորություն են տալիս հարկային մարմնին գործել այս ոլորտում։
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը լրացնելու գործընթացը բարդացվում է որոշակի փաստաթղթերի ներկայացմամբ, որոնք պարտադիր են։ Հարկային պարտավորությունների չկատարման դեպքում, դիմումը պետք է լրացվի ըստ նշված ձևաչափի, որը կարելի է ձեռք բերել ՀՀ ՊԵԿ պաշտոնական կայքից։
Փաստաթղթերի նախապատրաստում
- Անձնական տվյալների հավաքում
- Հարկային պարտավորությունների մանրամասնութուններ
- Բանկային տեղեկություններ՝ վճարումների վերաբերյալ
- Հարկային պատմության փաստաթղթերը
| Փաստաթուղթ | Նպատակ | Նշումներ |
|---|---|---|
| Անձնագիր | Անձի նույնականացում | Պարտադիր պահանջ |
| Հարկային հաշվետվություն | Պարտավորությունների ներկայացում | Պահանջվում է վերջին 2 տարվա համար |
| Բանկային տեղեկագիր | Վճարման տվյալներ | Անվանագրման համար |
Սպասվող հետևանքները և հնարավոր գործողությունները
Եթե դիմումը ներկայացնելիս հայտնաբերում եք որոշակի պարտավորություններ, ապա հարկային մարմինն իր հերթին կարող է ձեռնարկել հետևյալ քայլերը՝
- Հարկային պարտավորությունների վերադարձ
- Վճարումներից խուսափելու հետևանքներ
- Հրաժարում հարկային արտոնություններից
Ինչպես վարվել մերժման դեպքում
Եթե ձեր դիմումը մերժվել է, ապա անհրաժեշտ է հասկանալ մերժման պատճառները և միջոցներ ձեռնարկել դրանց վերափոխման համար։ Սա կարող է ներառել նորից փաստաթղթերի պատրաստում կամ լրացուցիչ տեղեկությունների ներկայացում։
Հատուկ դեպքեր և իրավիճակներ
Այս որոշումն նախատեսում է նաև հատուկ դեպքեր, որոնք կարող են վերաբերվել տարբեր խմբերի անձանց՝ արտասահմանցիներ, երեխաներ, դժվարություններ ունեցող մարդիկ և այլն։ Առաջարկվում է յուրաքանչյուր պատահարի համար անհատական մոտեցում, որի նպատակն է լուծել հնարավոր խնդիրները՝ պահպանելով օրենսդրությունը։
Արտասահմանցիների դեպքերը
Արտասահմանում գտնվող ՀՀ քաղաքացիների համար հարկային պարտավորությունների հետ կապված խնդիրները կարող են պահանջել լրացուցիչ փաստաթղթերի տրամադրում՝ նրանց հարկային պատմության մասին, ինչը կդժվարացնի գործընթացը՝ պահանջելով իրավաբանական աջակցություն։
Եզրափակիչ դիտարկումներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված այս որոշումը նպատակ ունի պաշտպանել հարկային իրավունքները և պարտավորությունները, իրականացնել հարկային քաղաքականություն, ինչպես նաև ապահովել հարկային կարգի պահպանումը։ Որոշման արդյունավետ իրականացումը կախված կլինի ինչպես պետական մարմինների, այնպես էլ քաղաքացիների համագործակցությունից։
Հարկային պարտավորությունների վարումը՝ 2023 թվականի որոշման համատեքստում
2023 թվականի մարտի 29-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը կարևոր դեր ունի ֆիզիկական անձանց հարկային պարտավորությունների զավեշտային կառավարման և գանձման գործընթացում։ Այս որոշումը նախատեսում է այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ինչը հանգեցնում է որոշակի իրավական հետևանքների։ Հարկային պարտավորությունների նկատմամբ վերահսկողությունը, ինչպես նշվում է որոշման մեջ, վերլուծվում է հանգամանորեն, հատկապես այն դեպքում, երբ դրանք չեն կատարում կամ հետաձգվում են։
Ըստ որոշման, հարկային պարտավորությունների գանձման գործընթացը կարող է մեկնարկել այն դեպքում, եթե ֆիզիկական անձը ունի հարկային պարտավորություն, որը չի կատարվել օրենքով սահմանված ժամկետներում։ Այս դեպքում հարկային մարմինը իրավունք ունի կիրառել հարկային պարտավորությունների գանձման տարբեր մեթոդներ, ներառյալ՝ որպես հարկային պահանջ ներկայացնել դատարան կամ իրականացնել հարկային պարտավորությունների գանձում կատարող կազմակերպությունների միջոցով։ Այս գործընթացը պետք է իրականացվի համապատասխան օրենսդրության շրջանակներում և հաշվի առնելով ֆիզիկական անձի իրավունքները և պարտականությունները։
Որոշման ազդեցությունը ֆիզիկական անձանց վրա
Երբ անհատները չեն կատարում իրենց հարկային պարտավորությունները, ՀՀ ՊԵԿ-ի այս որոշումը կարող է ունենալ զգալի ազդեցություն նրանց ֆինանսական վիճակի վրա։ Առաջին հերթին, հարկային պարտավորությունների գանձումը կարող է հանգեցնել ֆինանսական տույժերի և աճող պարտքերի։ Սա նշանակում է, որ հարկ վճարողների համար կարևոր է հետևել իրենց հարկային պարտավորություններին և ժամանակին կատարել վճարումներ, որպեսզի խուսափեն ավելի մեծ ֆինանսական բեռներից։
Ավելին, որոշումն ընդգծում է հարկային մարմինների դերը՝ որպես ֆինանսական կարգապահության պահպանման և հարկային եկամուտների ավելացման գործիք։ Սա, իր հերթին, նշանակում է, որ անհատները պետք է ավելի ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ, քանի որ դրանց անտեսումը կարող է բերել օրենքի կողմից նախատեսված հետևանքների՝ ներառյալ՝ հարկային պարտքերի բռնագանձումը։
Հարկային պարտավորությունների կատարումը՝ լուծումներ և խորհուրդներ
Այսպիսով, ֆիզիկական անձինք, ովքեր ցանկանում են խուսափել հարկային պարտավորությունների գանձումից, պետք է միջոցներ ձեռնարկեն օրինական և արդյունավետ կերպով կատարել իրենց հարկային պարտավորությունները։ Առաջին հերթին, կարևոր է հետևել հարկային օրենսդրության փոփոխություններին և փոփոխություններին, քանի որ դրանք կարող են ազդել հարկային պարտավորությունների կատարելու ժամկետի և կարգի վրա։
Ավելին, հարկ վճարողները կարող են օգտվել առցանց ծառայություններից, որոնք առաջարկում է ՀՀ ՊԵԿ-ը, ինչպես նաև օգտագործել իրենց էլեկտրոնային ստորագրությունները՝ հարկային հայտարարագրերի ներկայացման և վճարումների իրականացրած գործընթացը հեշտացնելու համար։ Դրա շնորհիվ նրանք կարող են նվազեցնել ոչ միայն ժամանակի, այլև ֆինանսական ծախսերը, կապված հարկային պարտավորությունների կատարելու գործընթացի հետ։
Հարկային պարտավորությունների հետ կապված խնդիրների դեպքում, անհատները կարող են խորհրդակցել մասնագետների կամ իրավաբանական խորհրդատվություն տրամնող կազմակերպությունների հետ, որոնք կարող են իրենց օգնել պարզել իրավիճակը և հարկային պարտավորությունները կատարելու լավագույն ուղիները, որոնք կարող են ներառել նաև հարկային արտոնությունների և արտոնությունների՝ օրենսդրությամբ նախատեսված դեպքերում։