Որո՞նք են հարկային պարտավորությունների գանձման գործընթացում նախատեսվող քայլերը
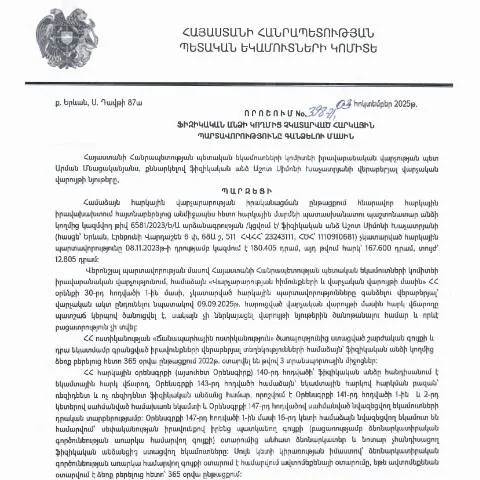
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված 03.10.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 398-Ա որոշումը նախատեսում է մի շարք կարևոր գործողություններ, որոնք պետք է կատարել հարկային պարտավորությունների խախտման դեպքում:
- Վճարման ենթակա պարտավորությունների որոշում: Դասակարգվում են հարկային պարտավորությունները, որոնք պետք է վճարվեն:
- Վճարման ժամկետների սահմանում: Վճարման ժամանակները նշվում են ՝ կախված պարտավորության տեսակներից:
- Հարկային պարտավորությունների մարում: Հարկային մարմինը նախատեսում է կարգավորումներ պարտավորությունների մարումը:
Ովքե՞ր են պատասխանատու այս գործընթացի իրականացման համար
Երբ խոսում ենք հարկային պարտավորությունների գանձման մասին, կարևոր է հասկանալ, թե ովքեր են հակված այս գործընթացին: Այնպես որ, հիմնական պատասխանատուները հետևյալն են.
- Ֆիզիկական անձինք: Ամեն օր հարկային պարտավորություններ ունեցող անձինք:
- Իրավաբանական անձինք: Ինչպես կազմակերպությունները, այնպես էլ անհատ ձեռնարկատերերը:
- Հարկային մարմին: ՀՀ ՊԵԿ, որին անհրաժեշտ է ապահովել հարկային պարտավորությունների կատարումը:
Ինչպես հավաքագրել անհրաժեշտ փաստաթղթերը
Այս գործընթացի մի մասը նաև փաստաթղթերի հավաքագրումն է, ինչը կարող է ընդգրկել տարբեր փաստաթղթեր, կախված յուրաքանչյուր դեպքից:
- Հարկային հաշվետվություն: Վճարված հարկերի մասին տեղեկատվություն:
- Համաշխարհային եկամուտների հաշվետվություն: Եթե Ձեր եկամուտները ծագում են այլ երկրներից:
- Հարկային հաշիվներ: Հավաքված հարկերի գումարները ցույց տվող փաստաթղթեր:
Ի՞նչ անել, եթե խնդիրներ առաջանան
Եթե առկա են խնդիրներ, ինչպիսին են սխալները կամ ներկայացված փաստաթղթերի բացակայությունը, հարկավոր է հետևել որոշակի քայլերի:
- Հայտարարել սխալը: Նախ պետք է գրավոր կերպով նշել սխալը հարկային մարմնին:
- Ուսումնասիրել փաստաթղթերը: Ապահովել, որ բոլոր անհրաժեշտ փաստաթղթերը ներկայացված են:
- Հետևել ընթացքին: Դիտել, թե ինչպես է շարունակվում գործընթացը:
Բազմազանության ըստ քաղաքացիների և իրավաբանական անձանց
Իրավաբանական և ֆիզիկական անձանց դեպքում հարկային պարտավորությունները կարող են տարբեր լինել:
| Տեսակ | Պարտավորություններ | Նպատակ |
|---|---|---|
| Ֆիզիկական անձանց | Աշխատավարձի հարկ | Ամեն ամիս վճարման պարտավորություն |
| Իրավաբանական անձանց | Ապահովագրական վճարներ | Տեղեկատվության տրամադրում |
Ինչպես վերահսկել աշխատանքային ընթացքը
Խիստ կարևոր է, որ քաղաքացիները կարողանան վերահսկել իրենց հարկային պարտավորությունների կատարման ընթացքը:
- Էլեկտրոնային համակարգի օգտագործում: Այն թույլ է տալիս հետևել ու ստանալ տեղեկատվություն:
- Հետևել դիմումների ընթացքին: Հարկային մարմինները տրամադրում են հատուկ հարթակ, որտեղ կարող եք ստանալ ծանուցումներ:
Դիմումների ներկայացման տարբերակներն ու դրանց առանձնահատկությունները
Դիմում ներկայացնելու գործընթացի տարբերակները կարող են տարբեր լինել:
- Էլեկտրոնային դիմում: Անհրաժեշտ փաստաթղթերը ներկայացնել առցանց համակարգում:
- Փաստաթղթային դիմում: Պետք է ներկայացնել բոլոր պահանջվող փաստաթղթերը անձամբ:
- Հեռախոսային դիմում: Որոշ դեպքերում հնարավոր է նաև հեռախոսով տեղեկացնել:
Անձնական տվյալների պաշտպանության հարցերը
Հարկային գործընթացներում անհարմարություններից խուսափելու համար կարևոր է նաև անձնական տվյալների պաշտպանության հարցերը:
- Պաշտպանել գաղտնիությունը: Համոզվեք, որ ձեր բոլոր տեղեկությունները ապահով են:
- Բաժնետոմսերի արտատպում: Հանրային տեղեկությունները չեն կարող հրապարակվել:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել շատ լուրջ:
- Գործողություն: Հարկային մարմինները կարող են սկսել աշխատանքային գործընթաց:
- Տուգանքներ: Հնարավոր է, որ հասնի նաև գործակցային տուգանք մուծման:
- Փոքր գումարներ: Չնայած պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական կորուստների:
Հայաստանի Հանրապետության ՊԵԿ իրավաբանական վարչության նոր որոշման բացատրական մանրամասները
2025 թվականի հոկտեմբերի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Աշտո Սիմոնի Խաչատրյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 398-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը սահմանում է հարկային պարտավորությունների կատարման գործընթացը ֆիզիկական անձանց համար։ Այս որոշման հիմքում ընկած է ՀՀ հարկային օրենսդրության պահանջների պահպանման առաջնային կարևորությունը, ինչը անհրաժեշտ է պետության ֆինանսական կայունության ապահովման համար։
Այս որոշմամբ, մասնավորապես, սահմանված են այն քայլերը, որոնք պետք է իրականացվեն՝ ավելորդ պարտավորություններն ուղղելու նպատակով։ Հարկային պարտավորությունների կատարման շուրջ ձևավորվող բարդությունները հաճախ ծառայում են հիմնավորումների առանցք հանդիսանալու, իսկ ՊԵԿ-ը, որպես հարկային վերահսկողության մարմին, պարտավոր է ապահովել հաշվետվողականության և թափանցիկության բարձր մակարդակ:
Դրական և բացասական հետևանքներ հարկային պարտավորությունների վերաբերյալ
Արժե նշել, որ 398-Ա որոշման ընդունումը կարող է ունենալ ինչպես դրական, այնպես էլ բացասական ազդեցություն հարկ վճարողների վրա։ Դրական հետևանքներից են՝ պետությանը պարտավորությունների կատարումը, որը իրականացնում է տնտեսության կայուն աճի ապահովում և հարկերի հավաքագրման արդյունավետություն։ Հարկ վճարողները, ովքեր սկսել են կատարել իրենց պարտականությունները, ստանում են ավելի կայուն և կանխատեսելի ֆինանսական միջավայր:
Բացի դրանից, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր վարչական և քրեական հետևանքների, ինչպիսիք են վարչական տուգանքները կամ նույնիսկ քրեական գործերի հարուցումը։ Այդ իսկ պատճառով, կարևոր է, որ ֆիզիկական անձինք պատասխանատու վերաբերմունք ցուցաբերեն իրենց հարկային պարտավորությունների նկատմամբ:
Հարկային պարտավորությունների գանձման գործընթացի կատարելագործում
Հարկային պարտավորությունների գանձման գործընթացի կատարելագործումը պահանջում է նորարարական մոտեցումներ և տեխնոլոգիաների ներմուծում։ Դրանից դուրս, կարևոր է նաև հանրության իրազեկվածության բարձրացումը հարկային պարտավորությունների մասին, ինչպես նաև հարկային օրենսդրության փոփոխությունների և լրացումների մասին տեղեկատվության մատչելիությունը։ Հարկային վճարողների համար կարևորվում է միաժամանակյա տեղեկատվության տրամադրումը, որպեսզի նրանք կարողանան կատարել իրենց պարտականությունները ժամանակին և ճշգրիտ:
Նորանշանակ բջջային հավելվածների և էլեկտրոնային ծառայությունների միջոցով, հարկ վճարողները կարող են ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, փոխանցել պահանջվող փաստաթղթերը, ինչպես նաև հետևել իրագործված վճարումների ընթացքին: