Արտոնություններ և պարտավորություններ՝ հարկային պարտավորությունների գանձման գործընթացում
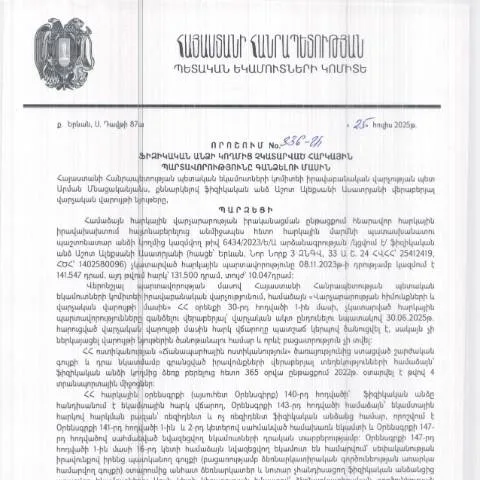
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.07.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 336-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է այն գործընթացը, ըստ որի կարող են գանձվել ֆիզիկական անձի չկատարված հարկային պարտավորությունները: Այս որոշումը ունի մի քանի էական բաղադրիչներ, որոնք պետք է մանրամասն քննարկվեն:
Ներդրված գործընթացի կարևորությունը
Այս որոշումը նախատեսում է այն տարբեր քայլերը, որոնք պետք է հետևել, որպեսզի հարկային պարտավորությունները կարողանան արդյունավետ կերպով գանձվել: Հարկային պարտավորությունների գանձման գործընթացը հիմնականում կապված է հարկային վարչությունների աշխատակազմի հետ: Հարկային մարմինները պարտավոր են հետևել որոշման հիման վրա սահմանված կանոնակարգերին:
Հարկային պարտավորությունների գանձման գործընթացի մեխանիզմը
Այս մոդելը ներառում է մի քանի կարևոր փուլեր, որոնք պետք է կատարվեն կարգապահորեն:
- Դիմումի ներկայացում: Ֆիզիկական անձը պետք է ներկայացնի անհրաժեշտ փաստաթղթեր և լրացնի համապատասխան նմուշները, որոնց հիման վրա սկսվում է գործընթացը:
- Պատասխանատվության ստուգում: Հարկային մարմինները պետք է ստուգեն ներկայացված փաստաթղթերը և գնահատեն, արդյոք հարկային պարտավորությունները տեղին են:
- Գանձման գործընթաց: Եթե բոլոր փաստաթղթերը լիարժեք են, սկսվում է գանձման գործընթացը, որը կարող է ներառել տարբեր մեթոդներ:
Ով կարող է դիմել և ինչպիսին է դիմումի ընթացակարգը
Դիմելու իրավունք ունեն բոլոր այն ֆիզիկական անձինք, որոնց հարկային պարտավորությունները չեն կատարվել: Դիմումի գործընթացը սկսելու համար անհրաժեշտ է ներկայացնել հետևյալ փաստաթղթերը:
- Հարկային հաշվետվություն
- Քարտուղարության կողմից տրամադրված համապատասխան փաստաթուղթ
- Տվյալ անձի նույնականացման փաստաթուղթ
Դիմումի լրացման առանձնահատկությունները
Դիմումը պետք է լրացվի ըստ սահմանված պահանջների: Լրացման ժամանակ պետք է հետևել որոշակի կանոններին:
- Պատասխանել բոլոր հարցերին, որոնք նշված են դիմումի ձևում:
- Լիովին և ճշտորեն լրացնել բոլոր տվյալները:
- Խուսափել սխալներից ու բացթողումներից:
Ինչ անել, եթե դիմումն առաջադրվելուց հետո չընդունվի
Եթե դիմումը մերժվի, դիմորդը պետք է ուսումնասիրի մերժման պատճառը: Այդ դեպքում հստակեցվում է, թե ինչ փաստաթղթեր կամ տեղեկություններ են հարկավոր լրացնել:
Պետք է նկատի ունենալ, որ դիմումը կարող է մերժվել հետևյալ պատճառներով:
- Դիմումի ձևի չլրացվածությունը
- Փաստաթղթերի փաստացի չէությունը
- Անհարկ եղանակով ներկայացված տվյալների ոչ ճշգրտությունը
Ֆինանսական պատասխանատվության նախապատրաստումը
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը կարող է ներառել ֆինանսական պատասխանատվության դրույթներ: Հարկային մարմինները պարտավոր են հետևել ֆինանսական կարգերին և մշակել համապատասխան ռազմավարություններ:
Ֆինանսական պատասխանատվության վերաբերյալ մանրամասները կարող են բաղկացած լինել:
- Հարկային պարտավորությունների ստուգման ընթացակարգից
- Հարկային իրավունքների վերականգնման մեթոդներից
Կառավարական մարմինների դերակատարությունը
Այս գործընթացում կարևոր դեր են խաղում նաև հարկային վարչությունները: Դրանք պատասխանատու են հարկային պարտավորությունների գանձման համար, և պետք է համապատասխանաբար իրականացնել իրենց գործառույթները:
Հարկային վարչությունները պետք է ունենան:
- Մրցունակ գործելաոճ
- Արդիական մոտեցում փաստաթղթերի վերաավարտման գործընթացում
Գործողությունների հաջորդականությունը՝ թղթադրամի կիրառմամբ
Հարկային պարտավորությունների գանձման ամբողջ գործընթացն իրականացվում է մի քանի փուլերով:
- Դիմումի ներկայացում՝ ձևը լրացված և ներկայիս փաստաթղթերով
- Փաստաթղթերի ստուգման գործընթաց
- Հարկային պարտավորությունների գանձման համապատասխան քայլերի ձեռնարկում
Կառավարական որոշման կարգի արդյունքում ստացվող փաստաթղթերի ստուգումը
Հարկային վարչության կողմից որոշման ընդունվելուց հետո, ֆիզիկական անձը պետք է ստանա տեղեկություններ այն մասին, թե ինչպիսին է տվյալ որոշումը:
Այնուհետև, անհրաժեշտ է ստուգել հետևյալ փաստաթղթերը:
- Հարկային վճարումների պարտավորության հաստատումը
- Հարկային պայմանների փոփոխությունների վերաբերյալ տեղեկություն
Փաստաթղթերի ստուգման գործընթացը և կարգը
Այն պահից, երբ դիմումը ներկայացվել է, հարկային մարմինները սկսում են ստուգման գործընթացը: Այս գործընթացը կարող է ներառել մի շարք քայլեր:
- Դիմումի ստացում
- Փաստաթղթերի ստուգում
- Հարկային պարտավորությունների հիմնավորման քննարկում
Նախարարության կողմից հանձնարարականների մշակում
Հարկային մարմինները կարող են մշակել հանձնարարականներ, որոնք կօգնեն ապահովել հարկային պարտավորությունների կատարման արդյունավետությունը:
Նման հանձնարարականների մեջ կարող են ներառվել:
- Ամբողջական հարկային հաշվետվություն
- Հարկային պարտավորությունների հետագա գերակա գործողություններ
Դիտարկումներ և առաջարկներ՝ գործընթացի բարելավման համար
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է մշտական բարելավում, որպեսզի ապահովվի ավելի արդյունավետ և արդար համակարգ:
Առաջարկվող քայլերը կարող են ներառել:
- Կարգավորումների պարզեցում
- Արդիական տեխնոլոգիաների ներդրում
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.07.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 336-Ա որոշումը նախատեսում է հատուկ միջոցառումներ, որոնք ուղղված են հարկային պարտավորությունների կատարման ապահովմանը: Այս որոշումը կարևոր նշանակություն ունի այն ֆիզիկական անձանց համար, ովքեր պարտավոր են կատարել հարկային վճարումներ, սակայն տարբեր պատճառներով չեն կատարել դրանք:
Որոշման շրջանակներում նախատեսվում են հետևյալ քայլերը. առաջին հերթին, հարկ վճարողի նկատմամբ իրականացվում է նախնական տեղեկացնող ծանուցում, որը հստակեցնում է նրա պարտավորությունները և խախտման հանգամանքները: Այնուհետև, եթե հարկ վճարողը չի արձագանքում, հսկայական գումարներ կարող են ավելացվել՝ որպես տույժեր:
Այս գործընթացը ներառում է նաև անհատական մոտեցում յուրաքանչյուր հարկ վճարողի հանդեպ, որոնց մեջ հաշվի են առնվում ընտանեկան վիճակը, ֆինանսական հնարավորությունները և այլ հանգամանքներ: Համաձայն ՀՀ ՊԵԿ գործող կարգի, հարկ վճարողը իրավունք ունի ներկայացնելու իր փաստարկները մինչև որոշման վերջնական ռեալիզացումը: Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը կարող է լինել թե՛ իրավական, թե՛ սոցիալական մոտեցմամբ:
Գրանցման և վերադարձման ընթացակարգը
Գրանցման և հարկային վերադարձի գործընթացում կարևոր է, որպեսզի հարկ վճարողները ունենան համոզվածություն, որ բոլոր անհրաժեշտ փաստաթղթերը ճիշտ և ժամանակին ներկայացնում են: ՀՀ ՊԵԿ-ի կողմից հրապարակված որոշումն ընդգծում է, որ հարկ վճարողները պարտավոր են գրանցվել հարկային մարմնում, նաև ունենում են հնարավորություն օգտվելու էլեկտրոնային ծառայություններից՝ իրենց պարտավորությունների կատարման գործընթացը պարզեցնելու համար:
Այդ նպատակով հարկ վճարողները պետք է ունենան ակտիվ էլեկտրոնային ստորագրություն և անձնական համար, որպեսզի կարողանան նախապատրաստել և ներկայացնել հարկային հայտարարագրերը: Հարկային հայտարարագրերի ներկայացման վերջնաժամկետները, ինչպես նաև վերադարձի ընթացակարգերը մանրամասն նկարագրված են ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ վերջինը մշտապես թարմացվում է:
Հարկ վճարողները, ովքեր դժկամությամբ են մոտենում այս գործընթացին, կարող են դիմել խորհուրդ ստանալու համար ՀՀ ՊԵԿ-ի կենտրոնական գրասենյակ կամ տեղական բաժիններ, որտեղ մասնագետները պատրաստ են տրամադրել անհրաժեշտ աջակցություն:
Հարկային պարտավորությունների կատարման վերահսկողություն
Միաժամանակ, հարկային պարտավորությունների կատարման վերահսկողությունը հանդիսանում է ՀՀ ՊԵԿ-ի առաջնային խնդիրներից մեկը, որն ապահովում է հարկային համակարգի կայունությունը և արդարությունը: Ժամանակակից տեխնոլոգիաների ներդնումը, ներառյալ թվային աուդիտի մեթոդները, հնարավորություն են տալիս ավելի արդյունավետ ձևով վերահսկել հարկ վճարողների գործունեությունը:
Հարկային մարմինները իրականացնում են մոնիտորինգ և վերլուծություն, ինչը թույլ է տալիս կանխարգելել հարկային խախտումները և ուղղել հարկ վճարողների ուշադրությունը պարտավորությունների կատարմանը: Հարկ վճարողներն ունեն նաև պարտավորություն՝ տրամադրելու բոլոր անհրաժեշտ տվյալները, որոնք կարող են կիրառվել վերահսկման ընթացքում:
Գործող օրենսդրությունը նախատեսում է այն դեպքերը, երբ հարկ վճարողները կարող են դիմել վերանայման գործընթացներին, եթե նրանք համարվում են չարաշահած կամ սխալ հաշվարկված: Սա ապահովում է հարկ վճարողների իրավունքների պաշտպանությունը և նվազեցնում ընթացակարգերի լարվածությունը: